
6 個 LG、4 個施耐德:iOS 27.2 程式碼裡的第二方產品表,把智慧家居劃成三層準入
從 iOS 27.2 程式碼拆出的十個第二方配件識別碼出發,回看 HomeKit 認證門檻十年下探的曲線,拆解蘋果在 Matter 開放標準之上另設深度合作層級的成本歸屬,並推演通用配件業者與競爭平臺的承壓位置。
10 月 8 日,程式碼研究者 pdfu 從 iOS 27.2 的 HomeKit 區塊拆出一張名為 _secondPartyProducts 的產品表。表格不長,總計十個配件識別碼,前四碼分成兩組:4142 開頭的六個屬於 LG,4190 開頭的四個指向施耐德電機。對照認證產品已達千件量級的 Matter 生態,十個編號小得不成比例,但這張表標記的層級,可能是蘋果智慧家居戰略近年最關鍵的一次結構調整:第一方與第三方之間,出現了一條深度合作的第二層通道。
十個識別碼裡的品項結構
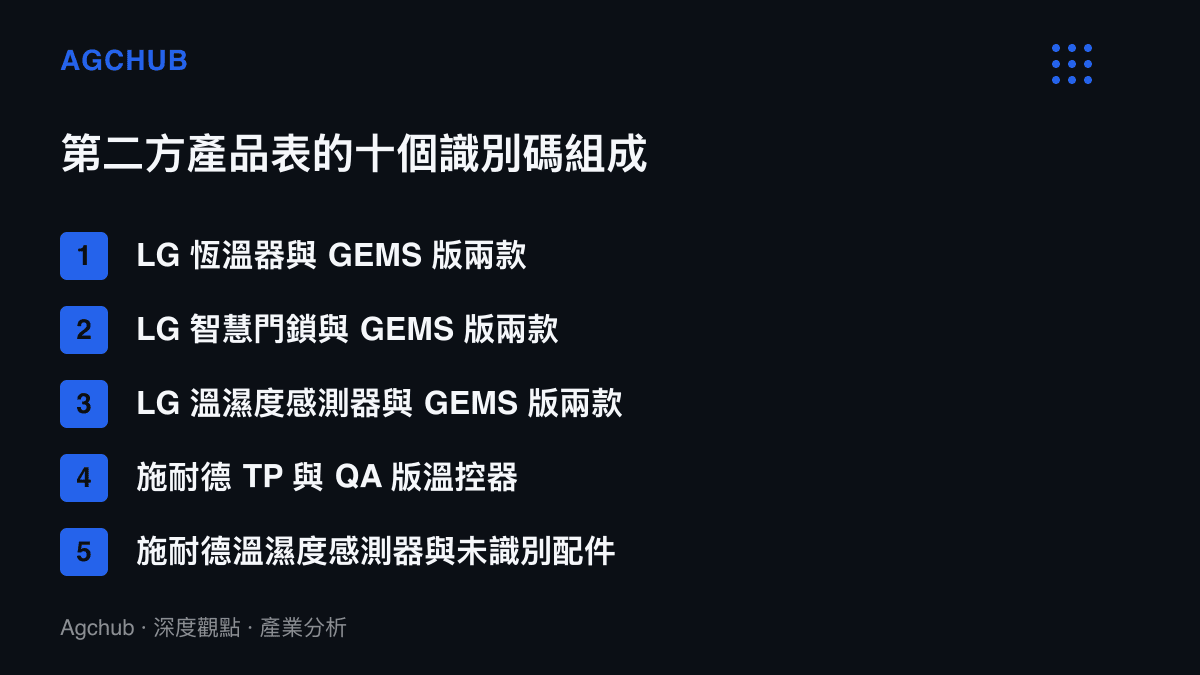
LG 側的六個識別碼集中在三個品類。恆溫器有 4142/8864 與 GEMS 版 4142/12273,智慧門鎖有 4142/8896 與 GEMS 版 4142/12274,溫濕度感測器有 4142/8192 與 GEMS 版 4142/12272。每個品類成對出現。GEMS 是 LG 旗下智慧家庭品牌,兩版並列的原因尚無定論,可能是通路版本差異,也可能對應 LG 自有平臺與 Apple Home 優先的兩種韌體取向。
施耐德側同樣四個:溫控器 TP 為 4190/17645,QA 版溫控器為 4190/17644,溫濕度感測器為 4190/17647,另有一個尚未對應到具體硬體的 4190/17648。其中智慧恆溫器已經在 iOS 系統內出現設定資源,但部分內容仍屬佔位資訊,軟體介面的準備明顯走在硬體上市之前。
品項選擇本身就是結構資訊。恆溫器、門鎖、感測器都是蘋果自有產品線沒有覆蓋的類別,蘋果的第一方錨點是 HomePod 系列與傳聞中的家居中樞;換句話說,需要上牆、需要安裝的裝置留給合作廠商,蘋果自己守住中樞與入口。彭博此前報導的合作範圍還包括門鈴以及室內、室外、泛光燈攝影機,這意味著最終名單將超出目前十個識別碼的規模,現有表格只是首批席次。
認證門檻的十年曲線:一路下探之後回頭
衡量第二方這一層的意義,得回看 HomeKit 十餘年的認證演進。2014 年 HomeKit 隨 iOS 8 發表,配件須內建專用硬體認證,接入成本以料件與認證費用計,首批產品因此拖到 2015 年中才問世。2017 年宣布改採軟體認證,隔年隨 iOS 11.3 上線,門檻從硬體移往韌體。2022 年 10 月 Matter 1.0 發布,iOS 16.1 隨即支援,接入成本進一步外部化給標準組織,採用 Thread 或 Wi-Fi 的裝置都能跨平臺運作。
這條曲線的形狀很清楚:單一配件的準入門檻一路下探,蘋果生態的相容裝置數量隨之放大;代價是 HomeKit 專屬功能失去排他性,家庭 App 面對的 Matter 配件彼此長得越來越像。標準化壓低接入成本的邏輯,與MCP 把 Agent 工具整合由乘法收斂為加法的路徑一致,終點都是共同基線:規格差異被協定抹平之後,競爭軸必須往上搬。第二方產品表,就是競爭軸往上搬的載體。
第二方這一層交易的是什麼
「第二方」一詞借自遊戲主機產業:主機由平臺方自產,外部廠商按平臺規格深度共同開發的獨佔產品屬第二方,一般跨平臺產品屬第三方。對應到智慧家居,HomePod 與家居中樞是第一方,LG 與施耐德的恆溫器、門鎖屬第二方,Matter 通用配件屬第三方。IT 之家的報導特別點出,這類配件仍由合作廠商推出,差別在獲得普通 Matter 配件之外的系統級支援。
交易的標的是超出 Matter 規格的部分。Matter 定義了連線與控制的公約數,沒有定義與中樞的優先配對,也沒有定義系統層的專屬設定介面;後者正是 iOS 27.2 已為施耐德恆溫器預先鋪好的內容。對 LG 與施耐德,代價是共同開發的工程投入、保密義務,以及上市時程與 iOS 版本綁定;回報是在家庭 App 與蘋果零售貨架上的差異化位置。這種由平臺挑選少數業者、給予超規格支援的分工,遊戲平臺有前例可循,Steam 以相容層把移植成本集中化之後,適配工時的歸屬同樣成為平臺與廠商之間的談判標的。
施耐德的入列另有通路含義。LG 的品項走消費性電子貨架邏輯;施耐德的主業在配電與樓宇自動化,溫控器多經由水電工程與建案進入住宅。兩家並列,說明第二方名單同時面向零售與安裝市場,鎖定的是裝修當下就決定採購的那批裝置。
受惠與承壓的傳導順序
短期受惠方明確。LG 與施耐德取得的是接觸超過二十億臺活躍蘋果裝置的優先介面;恆溫器與門鎖更換週期長、單價高,一次系統級綁定約當買下多年份的家庭入口。蘋果的帳則記在中樞銷售:配合中樞運作的裝置越多,家庭 App 與家居中樞的必要性越強,第二方硬體最終回饋第一方錨點的出貨。
承壓的分兩羣。第一羣是走 Matter 單軌的配件業者:Aqara、Eve、tado 這類品牌過去靠「支援 HomeKit」取得蘋果用戶的採購偏好,當第二方配件拿到超出標準的系統支援,通用 Matter 認證從賣點降級為基線,差異化空間被壓縮,定價上限跟著下移。第二羣是競爭平臺:亞馬遜與 Google 的敘事長期包含攝影機與門鎖的深度整合,蘋果補上這一塊之後,三強在配件整合深度上的差距縮小。
缺席者同樣有結構意義。首批名單沒有中國品牌,而小米在同一時期選了另一條路:澎湃 OS 4 宣布與蘋果生態雙向同步、重要資訊互通。一邊是爭取進入蘋果挑選的第二方圈內,一邊是從自家體系主動打通相容;兩種路線對應兩種成本結構,也對應不同的用戶取得方式。
兩種後市情境
情境一,第二方擴編為常態分級。產品表在後續 beta 持續新增,逐步涵蓋彭博報導的門鈴與攝影機,最終形成類似 MFi 的分級計畫;配件業者的競爭軸從認證有無,轉為席次取得,共同開發的工程投入成為新的門檻成本。
情境二,名單維持小圈圈。十個識別碼只是家居中樞上市前的配套前鋒,產品發售後蘋果回歸 Matter 單軌,第二方停留在行銷合作的層級。
分辨兩者並不困難:看 _secondPartyProducts 在後續 iOS beta 的增減,看蘋果家居中樞的發表節奏,再看首批 LG 與施耐德產品相對同級 Matter 配件的定價。價差撐得起來,第二方就是真分級;撐不起來,這十個編號就只是一次聯名。表格目前仍是佔位符,但三層準入的位置已經劃出來了。