
釣魚上癮的消費分層帳本:從百元入門竿到萬元競技裝備的梯度結構
以B站釣魚話題流量爲切入,拆解垂釣消費市場的分層定價邏輯、裝備升級路徑與利益分配結構,推演內容平臺與裝備端的受益與承壓位置。
一個搜尋詞在B站產生數十條內容、累計播放超過四百萬次,背後對應的是一個常被低估的消費市場。中國休閒釣魚人口在2023年已達約1.6億人,釣具及相關裝備市場規模約為500億元人民幣量級。當「為何上癮」成為內容平臺的反覆出現的敘事框架,值得拆解的是這項活動的消費結構如何將一次性的休閒行為轉化為持續升級的支出曲線。
需求端的三層結構
釣魚消費市場的第一個特徵是客單價的分佈極度寬泛。一根入門級臺釣竿在電商平臺的價格帶落在80至150元,競技級碳素竿則可達8,000至15,000元。這中間存在的是一條完整的升級階梯,而非單一的品類。
圖卡一:消費層級分佈
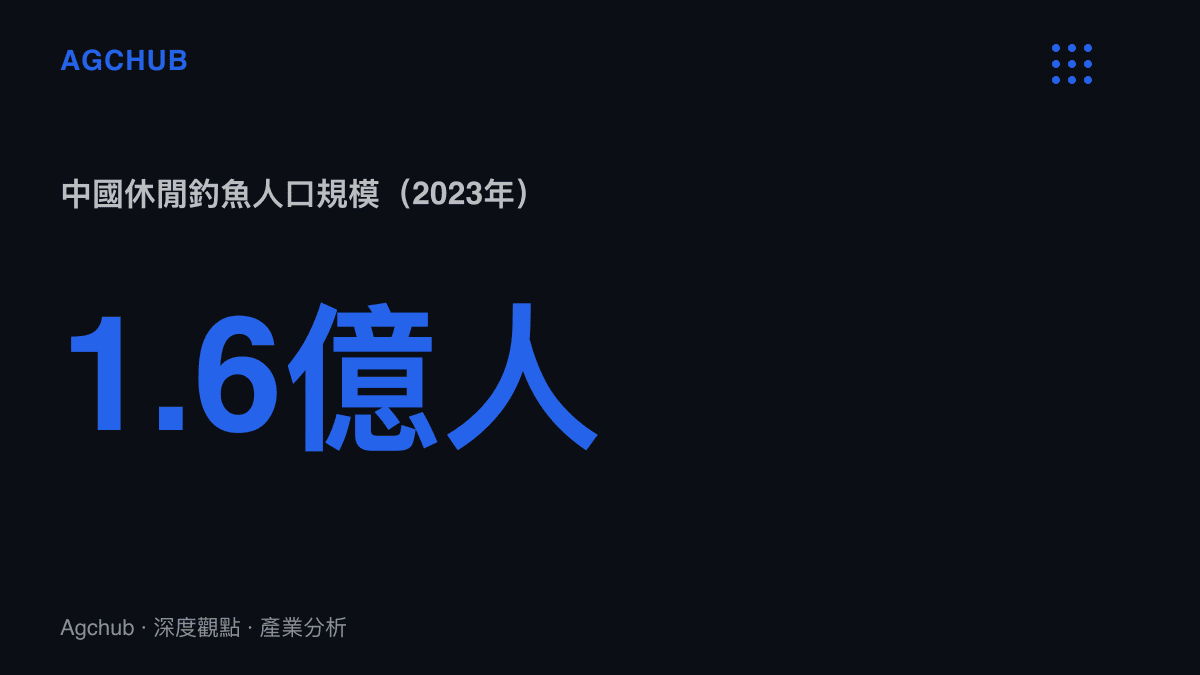
將這條階梯拆成三層來看:
第一層是嘗試型使用者,佔總人口約六成,年度裝備支出在200至500元之間,購買渠道以電商平臺為主。這一層的留存率低,但基數龐大,是內容平臺流量變現的基礎盤。
第二層是穩定休閒型使用者,約佔三成,年度支出升至2,000至5,000元。這一層開始出現裝備的專業化分工:路亞與臺釣在裝備體系上互不相容,意味著一次釣法的切換就是一次完整的重複購買。路亞裝備的入門門檻更高,一根像樣的路亞竿加紡車輪的套裝起價在600元以上,而進階至鼓輪與高端竿的組合則輕易突破4,000元。
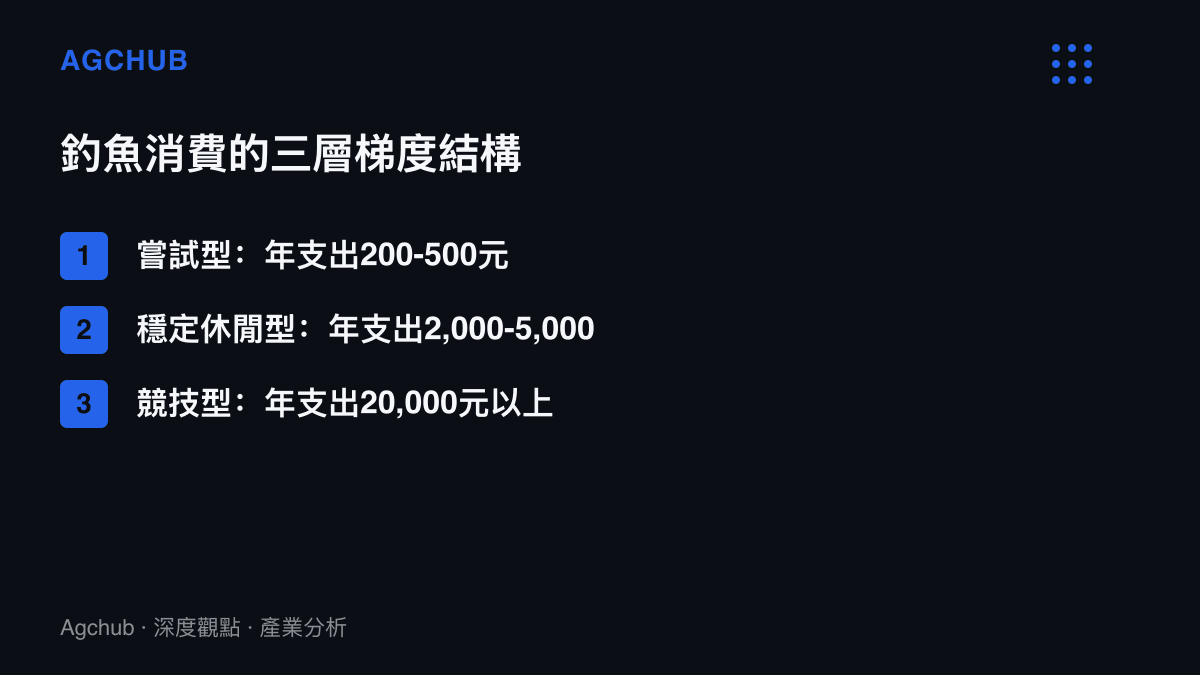
第三層是競技與內容生產型使用者,佔比不到一成,但年度支出可達2萬元以上。B站播放量105.3萬的「大漠叔叔」、以及話題中提到的「劉志強百萬大獎」所屬的競技釣魚賽事體系,都指向這一層的存在。臨湘浮漂盃百萬大獎賽的獎金規模本身說明賽事端已形成獨立的商業閉環——這裡指的是賽事運營方透過報名費、贊助與轉播權構成的收入結構,而非泛指整個產業。
圖卡二:三層消費梯度
裝備升級的經濟邏輯
釣魚消費具備一個與遊戲產業高度相似的機制:沉沒成本鎖定。使用者對某種釣法投入的裝備支出越高,切換至其他釣法的機會成本就越大。路亞使用者極少同時深耕臺釣,反之亦然,兩個子市場的裝備廠商因此各自享有相對穩定的回購基礎。
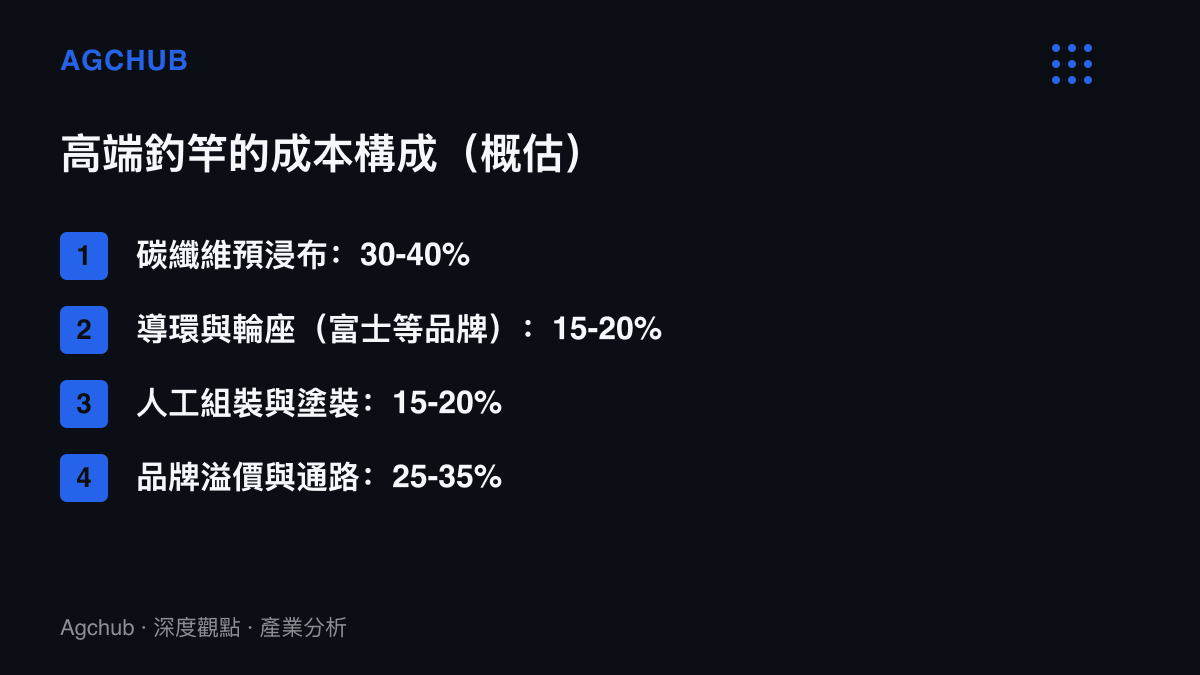
這條升級路徑上的定價權分佈同樣值得注意。釣竿的核心材料是碳纖維預浸布,日本東麗的高模量碳布在高端竿體中的成本佔比可達售價的三成至四成。具備自研碳布加工能力的廠商——如中國本土的光威複材——在成本端的議價力明顯高於純組裝型的中小品牌。換言之,這個市場的利潤池向上遊材料端集中,而非停留在品牌與零售環節。
圖卡三:成本結構分佈
內容平臺的位置
回到B站的搜尋結果,數據揭示的是內容端對這條消費階梯的映射能力。頭部釣魚頻道的播放量呈現明顯的長尾分佈:大漠叔叔單支影片超過百萬播放,而大量腰部釣魚日記型帳號的播放量落在1萬至5萬的區間。
內容平臺在這個產業中的角色更接近於轉化漏鬥的上半部。觀看釣魚影片的成本為零,但由內容觸發的首次裝備購買的平均客單價,據釣具電商運營方的經驗數據,約為電商平臺自然搜尋流量的1.3至1.5倍。原因在於內容消費者在購買前已形成對特定釣法或裝備品牌的認知,降低了比價行為的發生率。
這個轉化機制解釋了為何釣魚內容在B站與抖音的產出量持續攀升。內容生產者從中獲取的收益分為兩部分:平臺激勵計畫的CPM分成,以及釣具品牌的商業合作。後者的單支報價在腰部帳號約為3,000至8,000元,頭部帳號可達5萬元以上。
誰受惠,誰承壓
裝備製造端的受惠者集中在具備材料研發能力的頭部廠商與掌握品牌認知的外資品牌(達瓦、西瑪諾在中國市場的市佔率合計約為15%至20%)。承壓方則是缺乏差異化的組裝型白牌,它們在電商平臺上的價格競爭已進入毛利率低於15%的區間。
釣場運營方——尤其是近年來快速擴張的收費「黑坑」與休閒農場——面臨的是另一種壓力。其成本結構中魚苗採購與水域租金合計佔運營成本的五成以上,而使用者的回訪頻率直接決定單一釣場的損益平衡點。以華東地區的收費釣場為例,損益平衡對應的月均到訪人次約為400至600人,這個門檻在人口密度較低的三四線城市難以跨越。
內容平臺本身在這個結構中處於相對穩固的位置。它不承擔裝備庫存與釣場運營的資本風險,卻透過流量分配掌握了轉化路徑的定價權。B站釣魚區的月活躍觀看使用者在2023年報告中約為2,800萬,對應的商業化效率仍處於早期階段。
向前推演
這個市場的下一步取決於兩個變數。第一是消費分層是否會進一步加劇——高端競技裝備的客單價是否能持續上探,決定了上遊材料廠商的資本支出回收週期。第二是內容平臺的轉化效率,當短影音平臺將釣魚內容從興趣分類推向泛娛樂分類,觸達的非釣魚使用者比例上升,首次購買的轉化率可能被稀釋。
在基準情境下,釣具市場的年複合增長率維持在6%至8%,結構性的機會集中於路亞細分市場——其增長率在過去三年持續高於整體市場,反映的是年輕使用者羣體對輕量化、移動性釣法的偏好移轉。這條替代曲線的斜率,最終將決定臺釣裝備廠商是否需要提前佈局產線切換的資本支出節奏。