
1.6億年與53.8萬元:一句恐龍反問掛上熱搜後的兩本生育帳
一句以恐龍滅絕反問生育意義的熱搜句,把物種存續與家庭養育成本放上同一張桌子,本文從兩本帳的口徑差,對照出生人口七年腰斬、幼兒園淨減逾萬所與寵物市場站上三千億元的科目遷移。
6600萬年前,一顆直徑約10公裏的小行星撞進今日墨西哥猶加敦半島外海,留下直徑約180公裏的希克蘇魯伯隕石坑。撞擊揚塵遮蔽陽光,光合作用停擺,全球約75%的物種在隨後的連鎖崩解中出場,此前已在地球繁衍約1.6億年的非鳥類恐龍全數退場。6600萬年後,這段地質史被壓縮成一句反問,「恐龍生孩子不也滅亡了」,近日擠進微博熱搜前三十。
這句話的對話對象相當明確:各種版本的勸生敘事,也就是「不生育,族羣將走向萎縮」的推論。反問句用一個極端樣本回擊通則,在生物學上站得住,但它真正攤開的,是兩本口徑完全不同的帳。一本是物種帳,記錄繁衍與存續的關係;一本是個體帳,記錄當代家庭面對的養育成本與機會成本。把兩本帳分開算,才看得懂這條熱搜為何在此時出現,以及市場已經按哪一本帳完成了重排。
物種帳:1.6億年的繁衍,敗給一次環境重置
以繁殖投入論,恐龍沒有虧欠過物種義務。多數恐龍產卵,一窩十數顆到數十顆,年復一年;對照今日大型哺乳類動輒兩三年一胎、一胎一崽的節奏,恐龍的繁殖效率高出幾個量級。化石紀錄也沒有證據顯示,白堊紀末期的恐龍族羣出現過繁殖衰竭。牠們的出局與生育無關,與體重有關:那場滅絕篩選裡,體重超過約25公斤的陸生動物幾乎無一倖免,活下來的獸腳類後代,是體型小、食性雜、會飛的今鳥類。
把時間軸再拉長,結論更冷。地球史上五次生物大滅絕,二疊紀末期一役帶走約96%的海洋物種,白堊紀末期帶走約75%。兩次都不是因為物種怠於繁衍,而是環境參數被一次性改寫。生物學裡的高產策略與高投入策略,在常態環境各有勝場;面對撞擊級或火山級的尾部風險,兩套策略同時失效。物種帳的記帳規則因此相當殘酷:生育率管理的是日常風險,管理不了災難風險。
反問句在這本帳上成立。問題在於,當代關於生育的辯論,記的早就不是這本帳。
個體帳:53.8萬元,與6.3倍人均GDP
熱搜句看似在爭結論,實際上更換了計價框架。當代家庭的生育決策,輸入項是房價、教育支出、託育供給與機會成本,輸出項是一個財務模型的結果,而非一種物種義務。
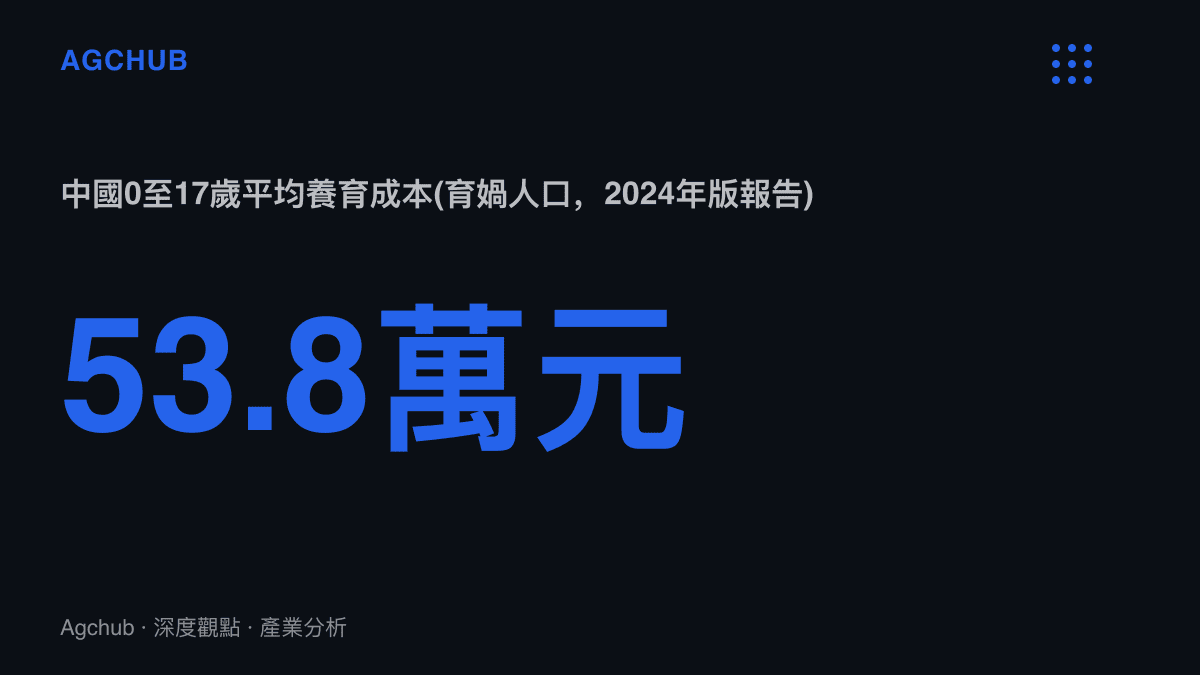
這個模型的參數有明確數字。育媧人口發布的《中國生育成本報告2024版》估算,全國0至17歲孩子的平均養育成本為53.8萬元,計至大學部畢業約68萬元;分城市看,上海約101萬元,北京約93.6萬元。以養育成本相對人均GDP的倍數衡量,中國約6.3倍,高於日本的4.26倍、美國的4.11倍、法國的2.24倍與澳洲的2.08倍。
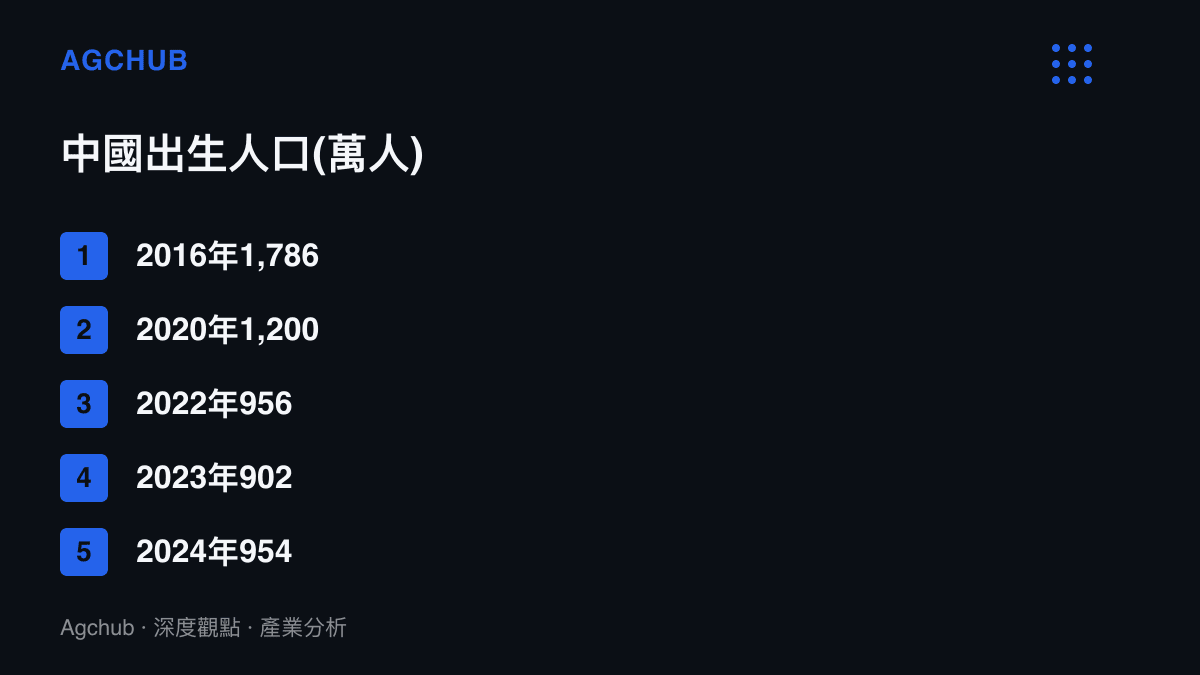
出生人口的曲線與成本倍數同步展開。2016年全面二孩政策釋放當年,出生人口1,786萬,為2000年以來高峯;此後連續七年下行,2023年降至902萬,近乎腰斬。2024年回升至954萬,龍年生肖偏好與疫情後遞延婚育的集中釋放是主要解釋,總和生育率仍在1.0附近徘徊,不到世代更替水準2.1的一半。
成本帳還有記不進去的部分。養育工時多由家庭內部吸收,祖輩的隔代照護常以零成本入帳;若按市場價格折算薪資,53.8萬元會再往上抬。這與我們先前拆解的隔代照護的現金帳與工時帳是同一個結構:兩萬餘元現金支出與近一千九百小時夜間照護,分記在兩本帳上,卻由同一批家庭吸收。
韓國提供了一個投入產出的參照系。韓國政府自2006年起累計投入約280兆韓元應對低生育率,2023年總和生育率0.72,全球最低;2024年回升至0.75,九年來首度轉升,幅度0.03。補貼可以墊在成本曲線下面,要改變曲線的斜率,是另一回事。
市場按哪本帳重排
市場沒有等辯論分出勝負,已經按個體帳完成第一輪重排。
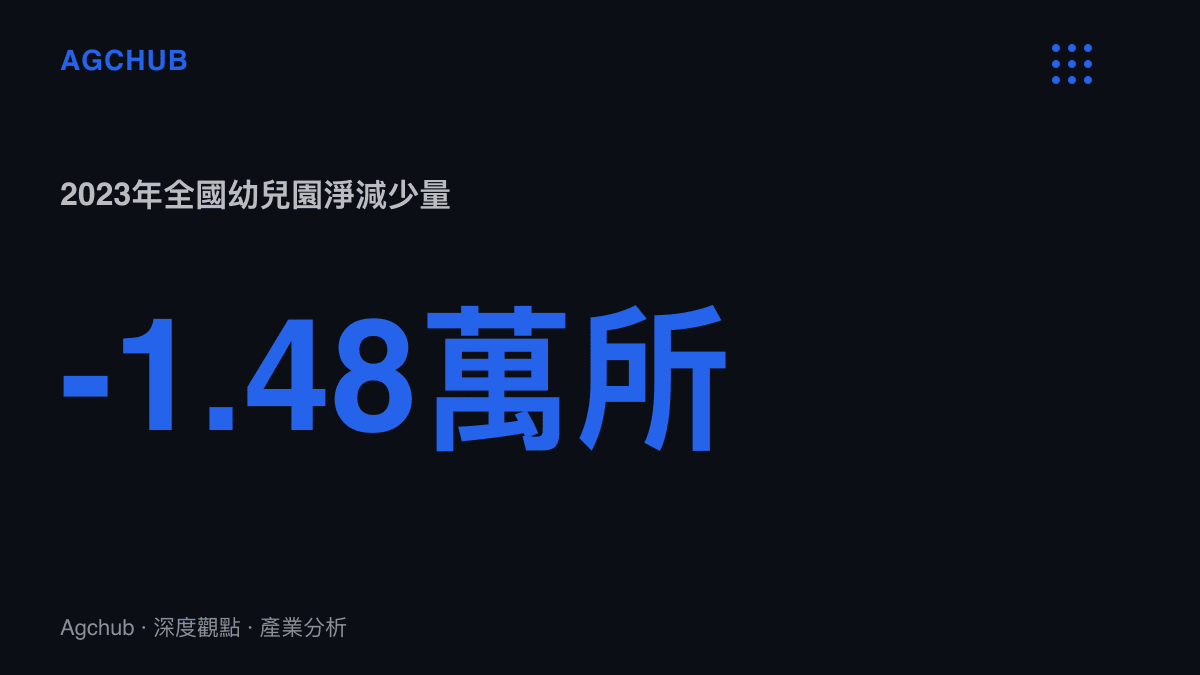
學前教育是最快的科目。教育部統計,2023年全國幼兒園較上年淨減少1.48萬所,在園幼兒減少約535萬人;在園人數的高峯出現在2021年的4,805萬,兩年掉逾七百萬。部分城市從抽籤入園轉為招生考核,幼教由賣方市場轉為買方市場,只用了約三年。
母嬰消費的量能直接掛在出生人口上。嬰幼兒配方奶粉龍頭中國飛鶴,營收於2021年在227.8億元人民幣見頂,此後連續兩年回落,2023年約195.3億元,產品單價上移對沖不了人口基數下移。嬰兒車、奶瓶與產科牀位的傳導邏輯相同,差別在時間差:耐用品先反映,服務後反映。部分城市的醫院產科已進入整併或停診程序。小學端的衝擊晚五年到:2023年全國小學招生1,878萬人,對應2016至2017年的出生潮,為階段高峯;2024年驟降至1,617萬,單年減少261萬。
需求並未消失,而是換了科目。2023年中國城鎮犬貓消費市場規模2,793億元,2024年站上3,002億元;日本2023年貓犬合計約1,591萬隻,已高於15歲以下兒童的約1,435萬人。情感陪伴的總量沒有塌陷,被計入的科目從育兒移向寵物,食品、醫療與保險的滲透率同步上行。另一側,國務院辦公廳2024年初首份銀髮經濟文件的口徑是:現階段規模約7兆元,佔GDP約6%,預計2035年達到30兆元。
傳導鏈上的兩側
承壓端的名單不難列:母嬰零售、幼教與託育、以出生人口為分母的兒童消費品,以及以入學名額稀缺為定價前提的學區溢價。家庭形成數放緩,也讓首購房產的需求基本盤收縮,這是更長週期的科目。
受惠端同樣清晰。寵物食品與動物醫療承接陪伴需求的遷移;銀髮照護與適老化改造承接人口結構的另一端;勞動年齡人口自2012年前後進入淨減,年均減少以百萬計,自動化設備與機器人成為缺口的對價品。情感供給的分科計價也在這一側展開,陪聊與心理諮詢各自掛出價目表,與情緒價值離開贈品欄的觀察同向:陪伴從家庭分工的隱含項目,變成可購買的外部服務。
口徑之差,而非結論之爭
兩本帳的分歧在於風險來源。物種帳輸給外生衝擊,生育率在災難風險面前無關緊要;個體帳由內生成本決定,房價、教育支出與機會成本構成決策約束。用第一本帳反駁第二本帳,或用第二本帳預言第一本帳的結局,都屬於口徑錯置。
但這句反問能成為熱搜,本身就是一項市場資訊:當生育進入值不值的計算框架,反問句會自然長出來。韓國280兆韓元的投入換回0.03的回升,說明成本曲線可以補貼、不易扭轉。情境推演有兩條路徑:若養育成本相對人均GDP的倍數從6.3向已開發經濟體的4倍上下靠攏,個體帳的斜率才會改變,母嬰與幼教的量能止跌,寵物與銀髮的擴張放緩;若倍數維持,人口科目的遷移按既定時間表繼續執行。恐龍的結局寫在地層裡,當代的選擇寫在成本表上,兩者使用的,從來不是同一套計價單位。