
停產五年仍在出貨:EdgeHTML 的殘值與瀏覽器引擎的單極化
Edge Legacy 停止支援滿五年,本文從 EdgeHTML 引擎的追趕成本、微軟轉向 Chromium 的資源置換,到 Blink 約四分之三市佔的單極格局,拆解瀏覽器引擎市場的受惠與承壓方。
2026 年 3 月 9 日,Edge Legacy 停止支援滿五年。少數派 Matrix 於同年 9 月 9 日刊出紀念長文,作者自述原訂在停產紀念日當天發表,因湊成整半年的日子而延後動筆。懷舊文每年都有,真正值得記進產業帳本的,是文中一個容易被滑過的細節:停產五年的 EdgeHTML 引擎,至今仍內建於 Windows 元件,與 MSHTML 一同為 UWP 應用提供網頁渲染支援,而且沒有完全退役的時間表。產品的死亡證明開出了五年,引擎還在每一臺新出貨的 Windows 裡工作。這個落差,是瀏覽器市場過去十年成本結構變化最安靜的註腳。
一張族譜,兩次退出
先把名稱理清。MSHTML 是 Internet Explorer 的渲染引擎;EdgeHTML 自它分叉,負責 HTML、CSS、DOM、布局與渲染;Chakra 是 IE9 之後與舊版 Edge 共用的 JavaScript 引擎。2015 年隨 Windows 10 發布的 Microsoft Edge,由 EdgeHTML 搭配 Chakra 組成。至於 2020 年之後的 Edge Chromium,改用 Blink 與 V8,繼承了產品名稱,沒有繼承任何一行自家引擎血脈。
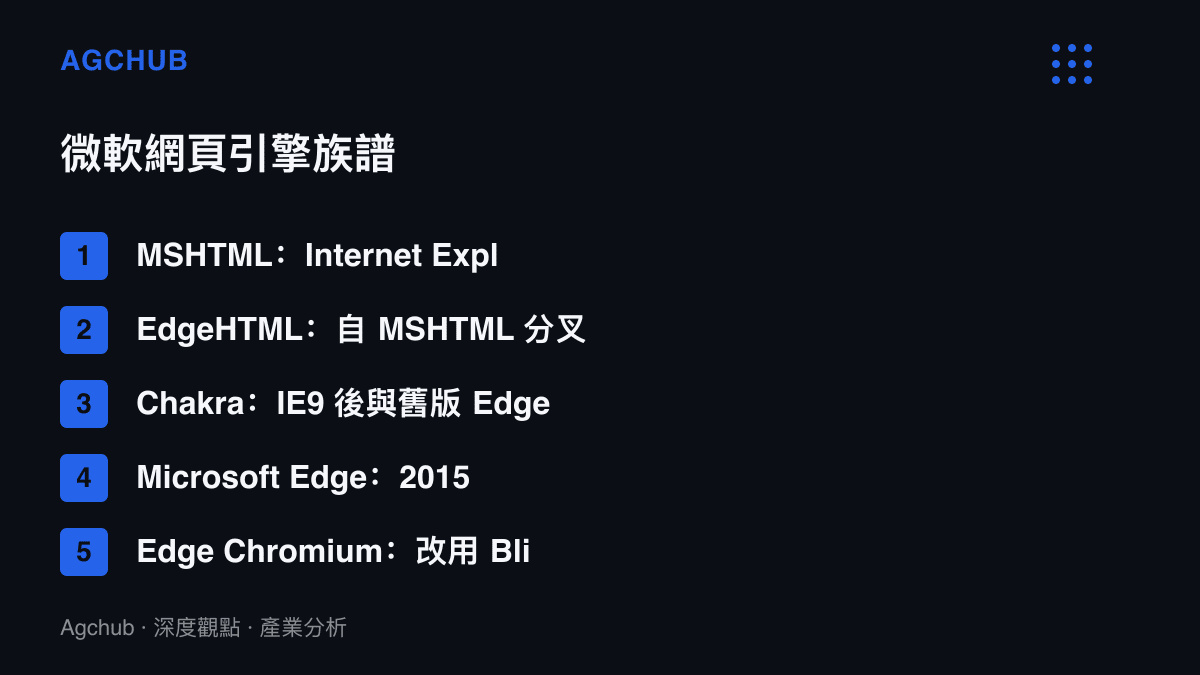
這張族譜對應兩次退出。第一次是市佔競爭的退出,IE 對上 Chrome;第二次是引擎競爭的退出,EdgeHTML 對上 Blink。第一次退出的代價由市場份額支付,第二次退出的代價由工程編制支付,帳面規模大得多。要理解微軟為何願意付這筆錢,得回到 2014 年。
兩千項修復與追不上的迭代曲線
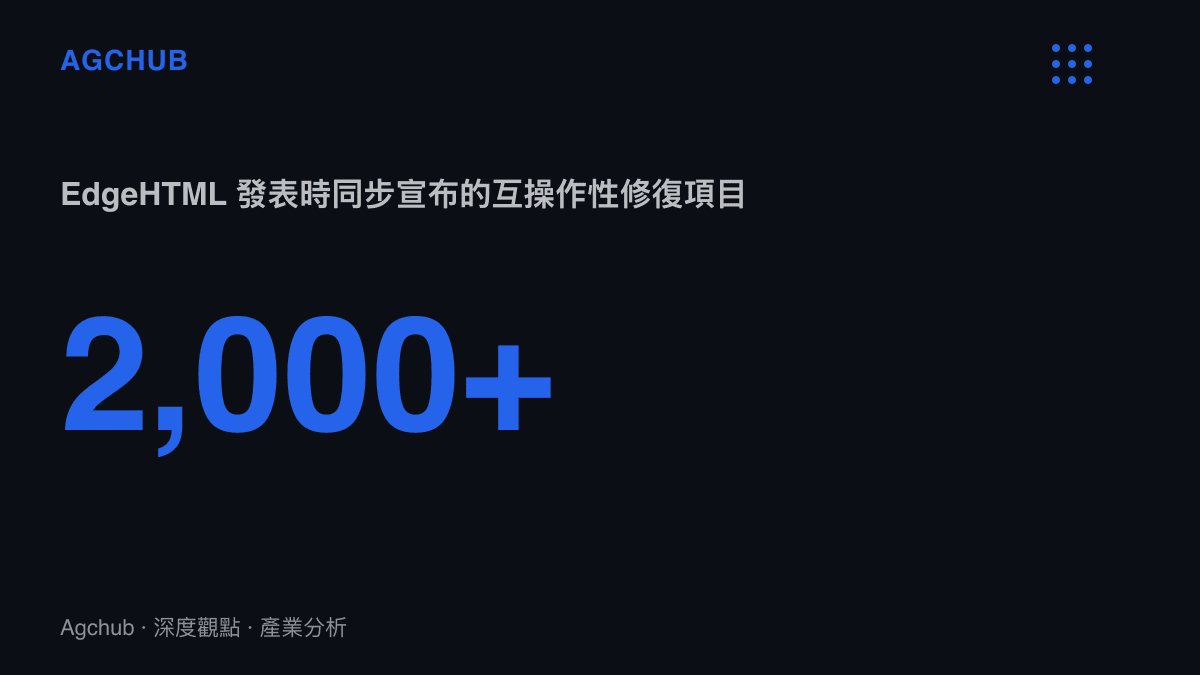
2014 年 11 月 11 日,微軟在 Windows 10 預覽版端出名為 living Edge document mode 的模式,同步宣布超過 2,000 項互操作性修復與 20 項新平臺功能。當時的 Edge 尚以 IE 的新模式現身,設計目標已經定調:在不破壞企業網站瀏覽體驗的前提下,讓自家瀏覽器支援現代網頁標準。全新的 UA 字串、拋棄 IE 相容性模式,都是這個思路的產物。
分叉本身就是一筆成本決策。IE 的長尾效應讓 MSHTML 的任何修改都受制於企業內部網站的舊行為,動一處壞一片。分叉等於在工程上另開一條程式碼路徑,把累積近二十年的相容性包袱鎖進舊引擎,這是標準的隔離手段,代價是從分叉那天起兩條路徑都要養。
結構性劣勢隨後浮現,而且出在節奏上。EdgeHTML 綁在 Windows 的發布週期,版本更新頻率受制於作業系統排程;Chrome 自 2008 年上線起以約六週一版的節奏迭代,後來再縮至四週。網站開發者的測試基準持續向 Chromium 傾斜,EdgeHTML 的每個版本都在追趕對手定義的目標。2,000 項修復是一次性投入,相容性維護卻是逐年重複發生的支出,追趕帳在第二年就開始失衡。
歷史對照更刺眼。IE 的市佔在 2003 年前後超過九成,隨後 IE6 從 2001 年到 2006 年近五年沒有重大版本更新,把重建市場的縫隙讓給了 Firefox 與 2008 年登場的 Chrome。Edge 在 2015 年接手時,Chrome 已經跑了七年。兩個世代,微軟的瀏覽器都輸在同一個位置:迭代速度被作業系統綁架。
多樣性主張的五年反轉
微軟當年在官方部落格寫得明白:網路建立在多個獨立且可互操作的標準實作之上,並以此為理由拒絕採用 WebKit。這個立場與標準組織的多實作原則一致,一項規格要有獨立實作通過驗證才談得上開放;單一實作主導的生態裡,規格與產品行為之間的界線會逐漸消失。
2018 年 12 月,微軟宣布 Edge 轉向 Chromium。2020 年 1 月 15 日 Edge Chromium 正式版上線,2021 年 3 月 9 日 Legacy 版停止支援。從部落格宣示到自家引擎退役,前後約五年。微軟的角色從標準多樣性的辯護者,轉為 Chromium 專案的主要外部貢獻者之一,等於把每年維護獨立引擎的工程預算,改投入由 Google 主導的開源專案。
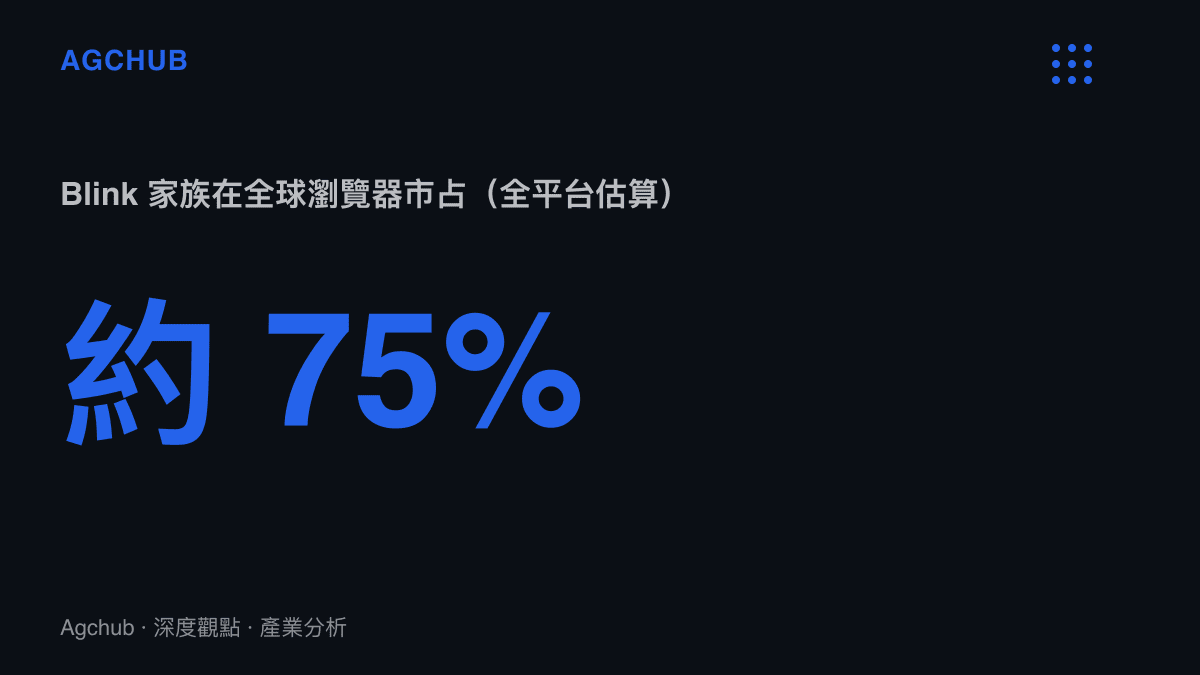
市場結構隨之收攏。以引擎計,Blink 家族(Chrome、Edge、Opera、Brave 等)目前在全球市佔合計約四分之三;WebKit 以 Safari 為主力;Gecko 僅剩 Firefox 一家,全平臺佔比約在 2% 到 3% 之間。十年前市場上還有五個主要引擎同場,如今三個,其中一個的規模是其餘兩家總和的數十倍。
辯護者退場之後,獨立引擎的帳單由誰支付,成了更尖銳的問題。Mozilla 的財報提供答案:其營收八成以上來自搜尋引擎預設位置的授權,主要付款方是 Google,每年金額以數億美元計。維持 Gecko 的最大金主,正是最大競爭引擎的擁有者。這筆交易的存續又繫於美國司法部對 Google 的壟斷案,補救措施一旦觸及分銷協議,Gecko 的年度預算結構要立即重算。獨立引擎的存續,如今繫於一份授權合約與一紙判決,技術與產品優劣已排在次要位置。這是 EdgeHTML 五週年帳本上最該被記下的一行。
殘值結構:功能留在懷舊文,元件留在 Windows
回到紀念文本身。作者列舉的三項體驗,EPUB 閱讀、平滑滾動與省電表現,在 2026 年的瀏覽器市場已無對應組合。但產品體驗與市佔是兩本帳。Edge Chromium 上線後,桌面市佔回到一成上下的區間,高於 Legacy 時代長期徘徊的個位數低端。功能刪減與市佔回升同時發生,指向一個樸素的結論:驅動使用者選擇的主力是相容性基準與 Windows 的預設分發,差異化功能對市佔的貢獻有限。被懷念的那些體驗,折算不成維持一個引擎所需的年度工程支出,這正是懷舊文與財務報表之間的換算落差。
引擎的殘值以另一種形式儲存。EdgeHTML 與 MSHTML 留在 Windows 元件內支撐 UWP 應用,新一代嵌入方案 Webview2 已改走 Chromium 路線;Chakra 以 ChakraCore 名義開源,服務於瀏覽器以外的場景。封閉平臺上,舊引擎以元件形式靜默存活是常態,輝達 GPU 內部以 RISC-V 核心接管驅動的那場靜默搬遷走的是同一種帳法:產品線退場,編制與知識轉入母體的其他角落。
省下來的資源也有明確去處。微軟近兩年把敘事與資本轉向 AI PC,十月初的 Windows 與 Surface 發布會上,黃仁勳與微軟在 PC 上的第二次同臺是最新一幕。放掉一條每年固定燒錢的戰線,換取另一條戰線的加碼籌碼,這筆資源置換事後看帳面是劃算的。
受惠與承壓的傳導
受惠端的帳目清楚。微軟以約五年的 EdgeHTML 沉沒成本,換掉一筆永續支出,換回市佔回升與 Windows 整合資源;Google 取得事實上的標準主導權,Blink 的實作細節持續逼近規格本身;企業 IT 與網站開發者的測試基準單一化,相容性支出下降。
承壓端分兩個層面。制度面上,Mozilla 的獨立性繫於單一合約,標準的多元驗證機制少了一個重量級參與者,單一實作的私有行為更容易固化為事實標準。消費面上,功能多樣性隨引擎競爭一起收縮,EPUB 閱讀這類小眾需求,從此沒有任何一個引擎願意為它單獨買單。
五週年紀念文的市場解讀,最後可以收在一組交換上:被懷念的是產品功能,被清算的是成本結構。EdgeHTML 沒有屍體可瞻仰,它以元件的身分活在每一臺新出貨的 Windows 裡,這種退場方式比下架安靜,也比下架徹底。往後的觀察點只剩兩個:Gecko 的資金結構能否度過反壟斷補救措施的洗牌,以及 WebKit 在歐美對瀏覽器引擎限制的立法壓力下,會不會成為多樣性辯論的最後戰場。