
902萬人的開學日,與四萬所退場的幼兒園
抖音熱榜「孩子第一次上學belike」背後,2026年入園小班對應2023年出生902萬人的低谷世代,本文從幼兒園四年淨減逾四萬所的供給收縮、開學裝備的四層價目表,到量減價升的傳導結構,拆解受惠與承壓方。
2016年是1786萬,2023年是902萬。兩個出生人口數字隔著七年,一頭是全面二孩政策元年的高峯,另一頭是連續下滑後的低谷。2026年9月,後一個數字走到了幼兒園門口。
抖音熱榜話題「孩子第一次上學belike」在開學週走紅,畫面大同小異:三歲的孩子背著比自己上半身還寬的書包,在教室門口哭,或被老師一把抱起,家長舉著手機錄下全程。這是每年九月固定上演的流量題材,2026年與往年不同的是影片之外的數量級。
出生曲線走到幼兒園門口
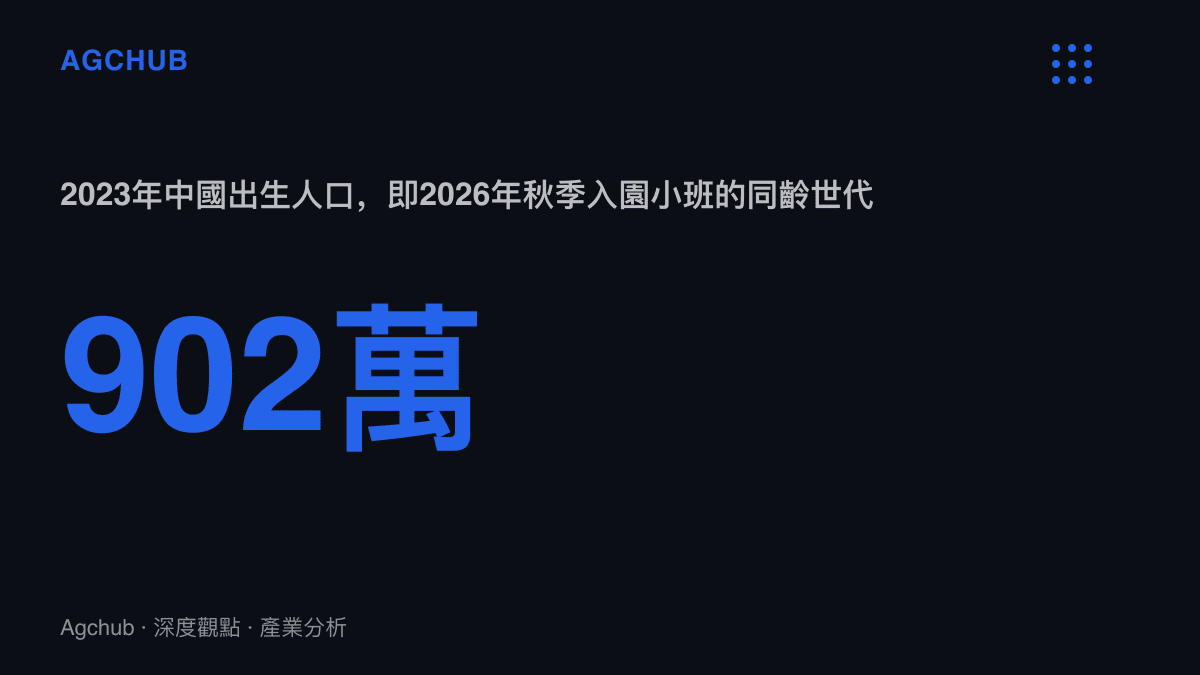
按三歲入園、六歲入學的節奏,2026年秋季走進小班的孩子,主要出生於2023年前後。國家統計局數據顯示,2023年中國出生人口902萬,是2016年以來連續第七年下降,也是七年間的最低值。對照2019年入園的那批孩子,主要對應2016年1786萬的出生世代,同一個場景裡,年級的厚度差了將近一半。
小學端的時間差落在幾年後。教育部統計公報顯示,2023年全國普通小學招生1877.88萬人,是2017年1723萬出生世代推出的峯值;2024年招生降至約1617萬,一年減少261萬人。2026年入學的一年級新生對應2019年9月至2020年8月之間出生,落在1465萬與1200萬兩個年度之間,按出生世代推算,招生量正朝1300萬一線滑落。
這條傳導鏈的順序固定:出生人口每降一檔,三年後反映在幼兒園報名表上,六年後反映在小學一年級的班級數上。幼兒園先於小學四年承受全部跌幅。
從排隊搖號到上門招生
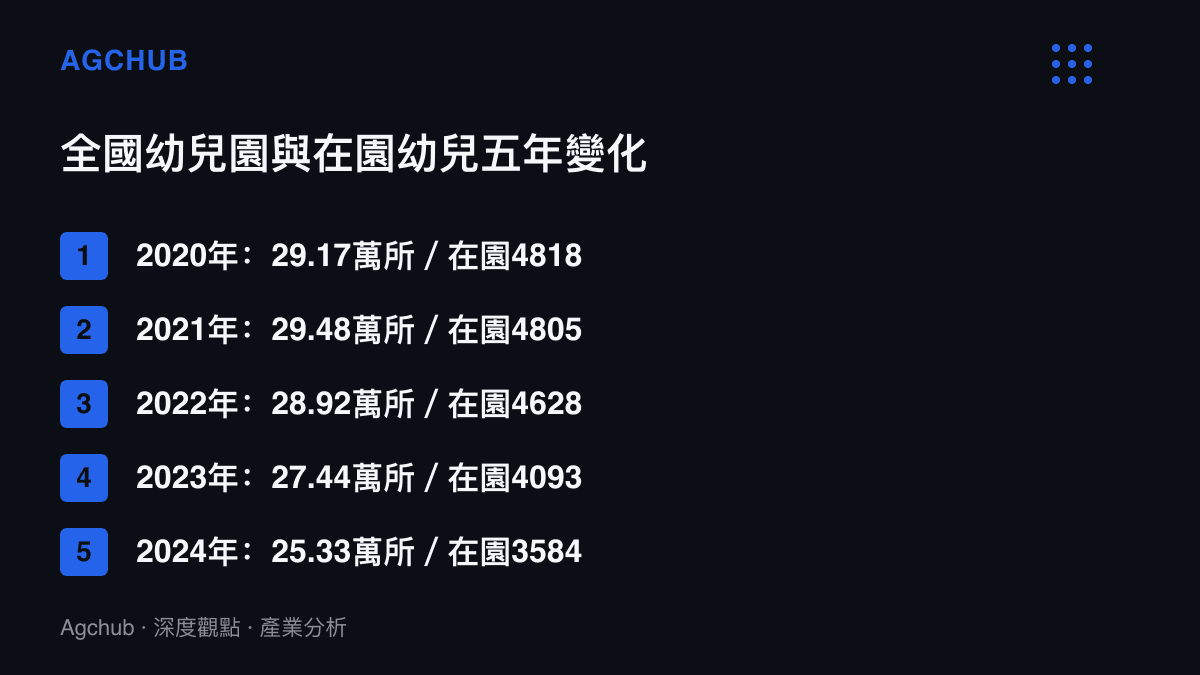
需求收縮先改變了供給端的行為。2016年前後,一線城市公辦幼兒園普遍需要搖號或徹夜排隊,民辦園學費動輒數萬元仍一位難求。教育部統計公報顯示,2024年全國幼兒園數量已降至25.33萬所,較2021年的29.48萬所淨減4.15萬所;在園幼兒從2020年峯值4818萬人降至3584萬人,四年減少約1234萬人,降幅26%。部分城市的園所開始反向操作:老師上門招生、開放周末體驗課,把師生比從一比十五的標準配置往一比十以內調整。
收縮的分配並不均勻。學前三年毛入園率2024年已達92%,普惠性幼兒園覆蓋率超過九成,政策端持續把學位往公辦與普惠方向搬。公辦學位剛性、收費受指導價約束,真正承擔市場化出清的是民辦園:2021年民辦幼兒園在園幼兒仍有2312萬人,佔全國總數48%,此後關停、轉普惠或轉讓的消息在各縣市反覆出現,四年淨減少的四萬多所園所裡,民辦佔了大多數。
騰出的教室正在尋找新的計價單位。多地幼兒園向託幼一體化轉型,向下開設兩至三歲託班,對接「十四五」規劃每千人口託位數4.5個的目標。託育按月計費、師資配置更高,單位面積的收入結構與幼兒園不同,這是空置教室少數可行的活化路徑。生育成本端的支付結構也在同步調整,上海已把生育醫療費用零自付的付款人換成基金,政策試圖從成本端託住出生曲線。
裝備清單變厚了
入園人數腰斬,家長的開學支出卻沒有跟著減。2026年的入學裝備清單,從書包文具一路延伸到通訊與學習硬體,價目跨度從幾十元鋪到數千元。
基礎層的文具是存量市場。晨光股份2023年營收233.5億元,其中辦公集採業務貢獻過半,文具行業市佔約7%已居第一,但品類單價低、增速平緩,開學季貢獻的更多是銷售節奏,而非成長曲線。
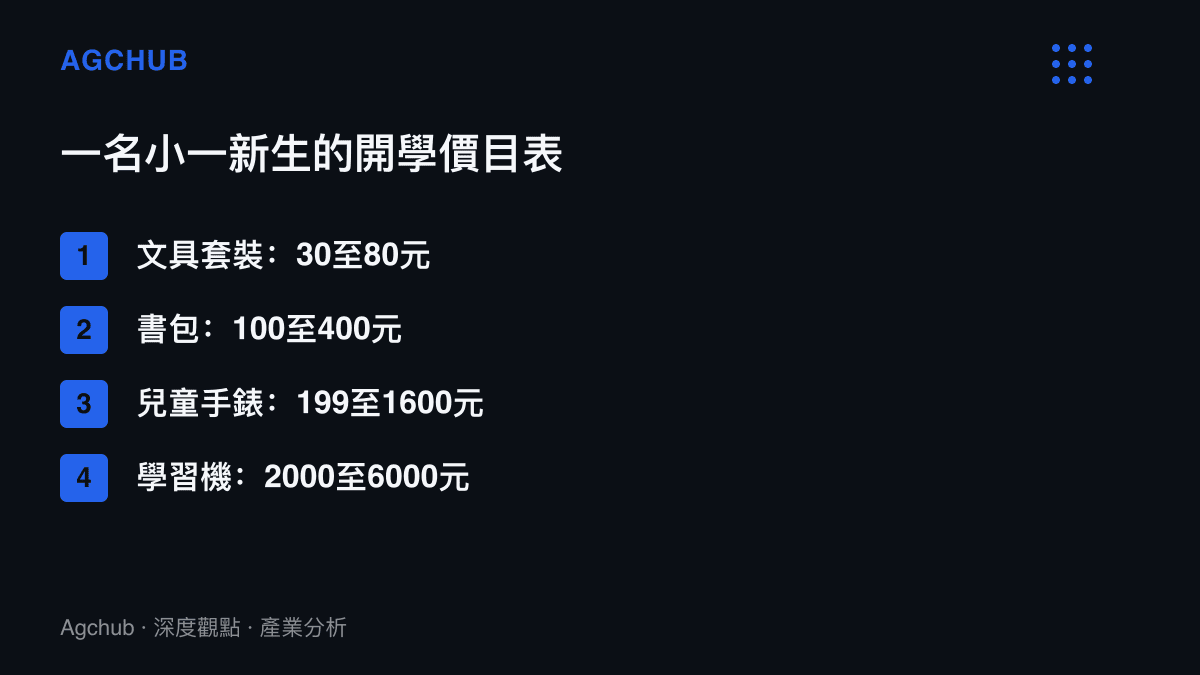
真正的增量在硬體層。中國兒童智慧手錶年出貨量維持在兩千萬臺量級,小天才、華為、小米佔據主要份額,價格帶從199元的入門款鋪到1600元以上的旗艦款。這個品類的銷售高峯精準落在開學季:分離焦慮正是「第一次上學」影片的情感核心,能定位、能通話的手錶把它轉譯成一件硬體。入學日的哭聲越響,換機理由越充分,這條因果鏈每年重播一次。
單價上移的背景是家庭結構。出生人口七年減少49%,家庭把預算集中到更少的孩子身上,開學預算從過去的兩三百元升級到近兩千元,再往上還有兩千到六千元的學習機需求在一二年級之後接棒。分層向上的斜率,暫時蓋過人數向下的斜率,這是兒童消費品類在少子化下維持規模的主要機制。分層的另一端落差同樣清晰,可對照先前八顆雞蛋與一萬六千元助學貸款拆開的大學報到兩本帳。
誰受惠,誰在清點空教室
傳導的兩端方向相反。
受惠的一端,首先是公辦學位的購買方。學位從稀缺轉為過剩,家長獲得更低的師生比、更從容的入園節奏與議價空間,幼兒園階段的隱性門檻(贊助費、關係位)失去存續基礎。其次是頭部裝備品牌,量減價升的結構利好有溢價能力的廠商,雜牌文具與白牌手錶在出清過程中最先失去貨架。託育機構與轉型中的園所分到政策補貼,託位建設資金與生均補助跟著新的計價單位流動。每年開學的親子內容,則是內容平臺上最穩定的季節性流量題材之一。
承壓的一端,民辦幼兒園首當其衝。生源七年腰斬疊加普惠限價,商業模式從學費驅動轉向服務差異化驅動,多數中小園所缺乏轉型資本。其上遊的商用物業房東面對退租,幼師羣體面對招聘需求收縮,勞動力向託育、家庭早教與小學課後服務遷移。母嬰零售連鎖同處門市收縮週期,出生率決定的客流沒有替代來源。
龍年反彈與更遠的曲線
2024年出生人口回升至954萬,較2023年增加5.8%,龍年效應讓2027年的幼兒園小班迎來一次小幅回補。這批孩子2030年進小學,2036年前後升初中。單年回升沒有改變七年腰斬的中樞:2027年的入園世代,仍只有2019年高峯世代的一半左右,供給端的出清不會因此暫停。
更遠的推演裡,決定性變數是龍年之後出生曲線能否站穩一千萬。幼兒園經歷的收縮是這條曲線的第一段傳導,小學的招生峯值已在2023年出現,2024年單年減少261萬人,此後逐年遞減,屆時合併的班級與調整的教師編制會以更慢但更大的規模重演同一套算術。
開學日的哭聲與鏡頭年年相似,承載它們的市場結構已經換了一次軌。影片裡的孩子哭幾分鐘就會被玩具安撫,影片外的園所、品牌與教室,還在適應新的算術。