
藝人身價越高,合約越留不住:黃子弘凡終止合作案的分成帳
黃子弘凡宣布終止與聲幻娛樂的合作,本文從經紀約的前置投入與分成梯次、終止合作的三條路徑成本,到藝名商標與版權的第二本帳,拆解這場拆夥的受惠與承壓方。
演藝圈的解約聲明,極少出現在藝人身價下滑的時間點。2014年,吳亦凡與鹿晗先後在EXO的巡演與代言高峯期向韓國法院提起對SM娛樂的解約訴訟;2019年3月,鄧紫棋在個人商業價值的高點宣布終止與蜂鳥音樂十餘年的獨家經紀約;蔡徐坤與依海文化的合約糾紛,同樣在他以《偶像練習生》首位出道之後進入白熱化。近日,黃子弘凡終止與聲幻娛樂合作的消息登上抖音熱榜,落點延續同一個模式。
這個模式指向經紀合約的結構性弱點:分成比例在簽約時鎖定,藝人身價的成長速度卻不會照合約走。兩者差距拉到最大的時間點,正是重新談判動能最強的時間點。
一份經紀約的前帳與後帳
經紀合約的底層是跨期交換。公司在藝人尚無收入階段前置支付聲樂、舞蹈、造型訓練與生活成本,換取藝人產生收入後數年內的收益分成。新人全約的常見年限落在五到十年,初期分成結構普遍向公司傾斜,梯次從五五到三七不等;藝人成名之後,同一份合約的分成開始顯得昂貴,續約談判的實質就是把梯次倒轉過來。
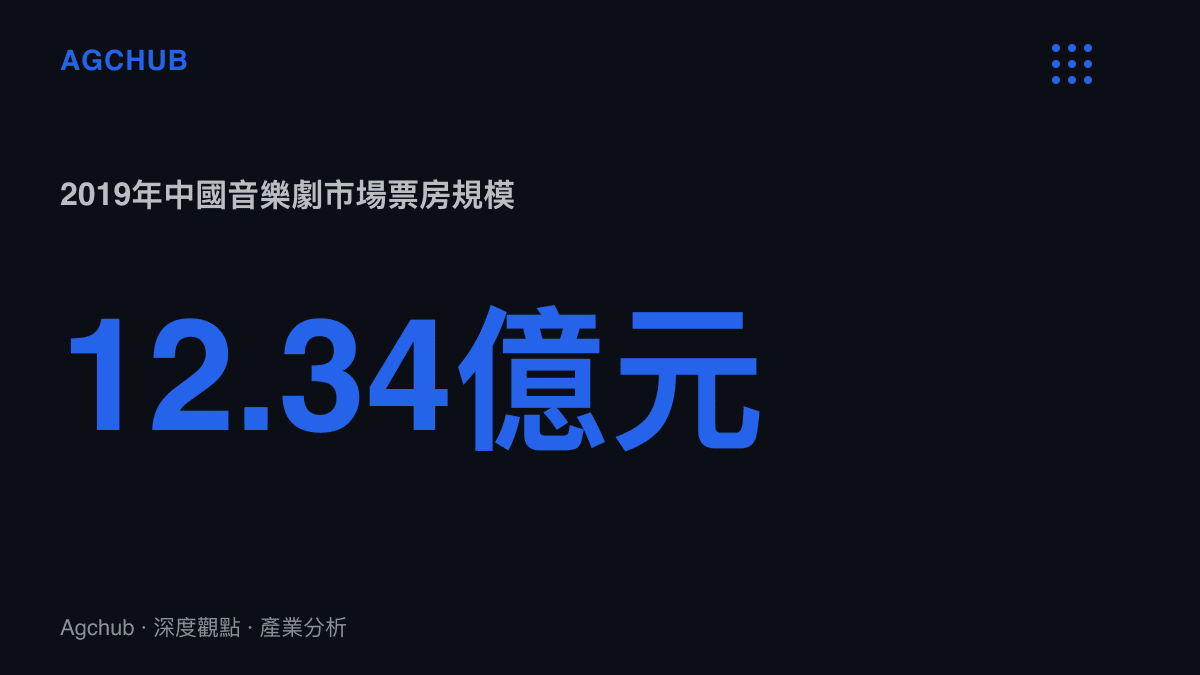
對《聲入人心》第一季的36位成員,2018年那檔節目本身就是一次集中的估值事件。節目播出前,他們多數是音樂院系在學生與歌劇院、院團的青年演員;節目播出後,商演報價與音樂劇卡司身價在數月內重估。2019年中國音樂劇票房規模達到人民幣12.34億元,市場普遍將其中一部分增量歸因於節目完成的觀眾導流。
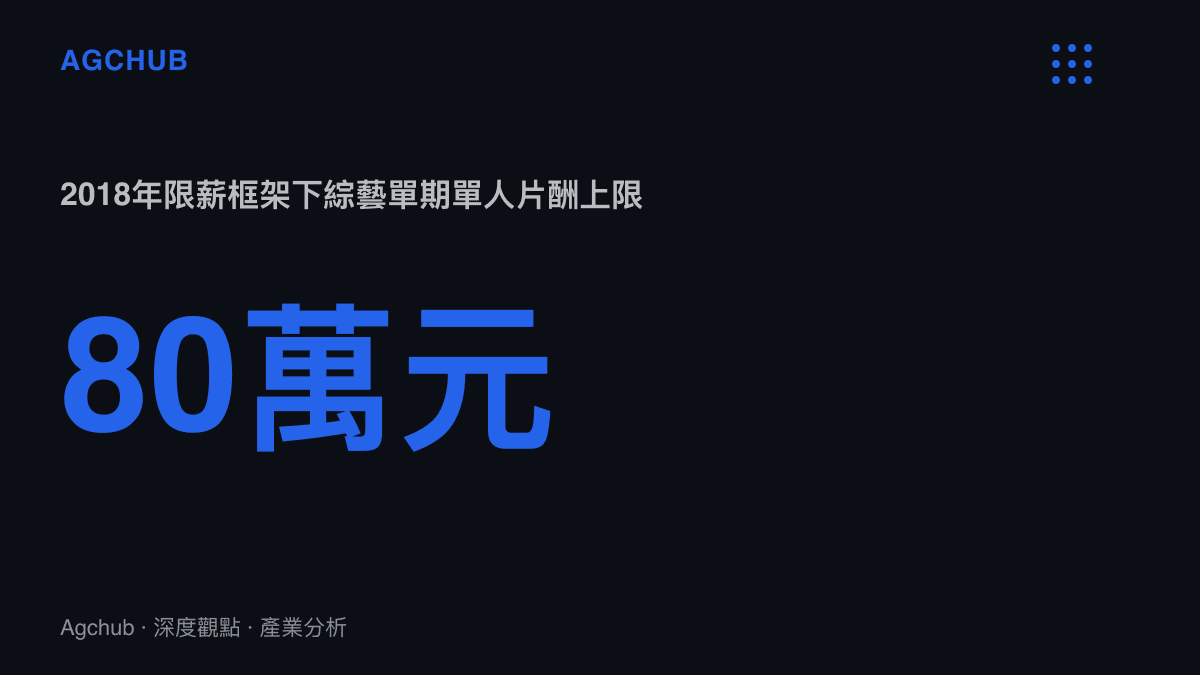
黃子弘凡是該季成員之一,此後的職業組合橫跨個人單曲、音樂劇演出與綜藝。這種組合的收入有兩個特徵。綜藝端,片酬天花板被2018年的限薪框架壓住:當年9月,愛奇藝、優酷與騰訊視頻聯合聲明,綜藝單期單人片酬不超過人民幣80萬元,單季節目總片酬不超過1000萬元。音樂劇端,單場報酬遠低於綜藝,但場次密集,收入隨檔期與上座率波動。藝人的年度身價由兩端加總決定,經紀公司的分成權也就掛在這個加總之上。
限薪之後,藝人的計價欄位從單一酬勞轉向作品池與商務組合,這個切換在周也的演技熱搜與演員報價機制一文中已有拆解:報價的錨點換了,經紀公司抽成的基礎跟著換,合約重談的誘因也同步放大。
終止合作的三條路徑,三種價格
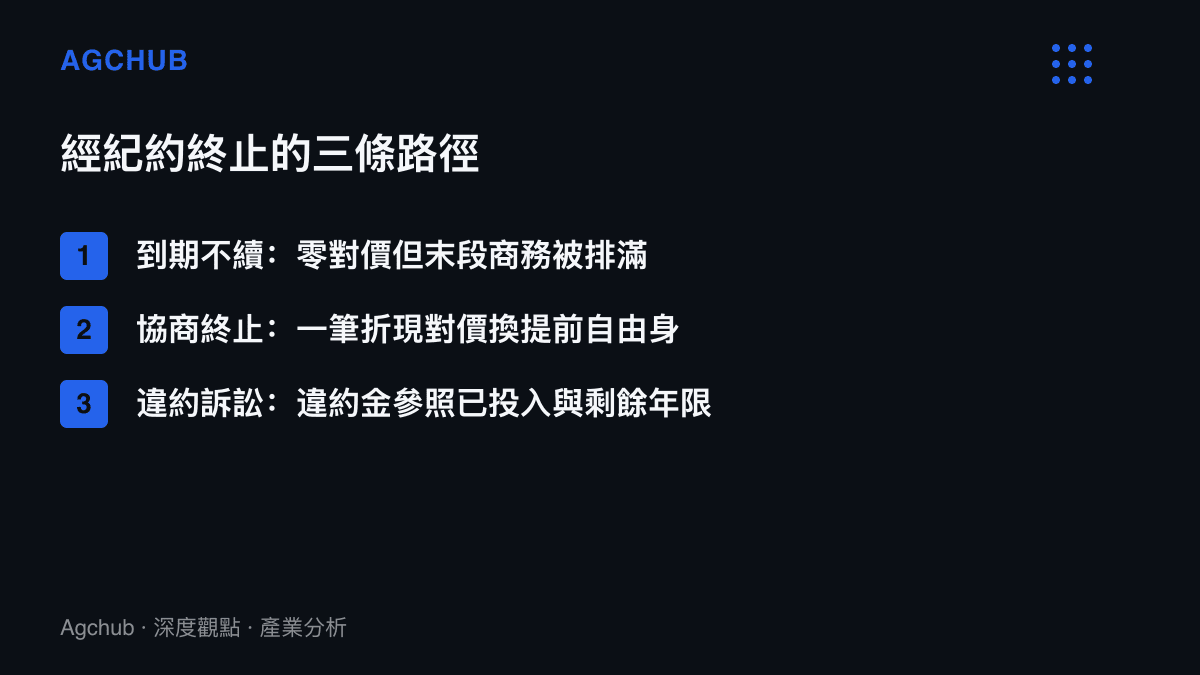
聲明裡的「終止合作」,在行業修辭中屬於緩和用語。對照歷史案例,經紀關係的結束有三條路徑,成本位階各不相同。
合約到期不續是成本最低的一條,藝人不支付違約對價,但合約末段通常被公司排滿商務、演出與代言,剩餘價值被收割至到期日。協商終止是第二條,雙方談定一筆對價,或附帶未來收益的保留條款,藝人以一筆折現金額換取提前自由身,金額通常落在零與法院判賠額之間。第三條是單方解約加訴訟。違約金的計算參照公司已投入金額、已回收比例與剩餘合約年限的預期收益,纏訟期間藝人簽署的新商務帶有法律風險,商務端也會觀望。蔡徐坤與依海文化走了這條路,訴訟纏鬥兩年餘,法院最終認定合約解除,藝人一方支付違約金收場。
「終止合作」的用語多數對應前兩條路徑。黃子弘凡與聲幻娛樂的具體對價結構不對外公開,可以確定的部分是:聲幻娛樂放棄的是藝人未來數年的分成權,而這筆權利的價值與藝人身價同向變動。藝人若正處於收入上行段,公司讓出的就是現金流曲線最陡的一段。
分成權之外的第二本帳
拆夥的第一本帳是分成,第二本帳是名字。鄧紫棋案留下了這個領域的標準教材:蜂鳥音樂在合約期內以公司名義註冊「G.E.M.」與「鄧紫棋」相關商標,終止合作後,藝名的商業使用一度需要重新談判。經紀公司提前註冊藝人姓名商標屬於常見的防禦性布局;對單飛的藝人,這筆無形資產的返還通常不在違約金的計算範圍內,需要另行協商。單飛後若改用新名稱或新品牌識別,行銷與認知成本由藝人自行吸收。
第三本帳是版權。合約期內錄製的歌曲,著作財產權與錄音權歸屬按合約寫定,爭議空間不大,但對以現場演出為主要收入的歌手,舊曲庫的可用性直接決定巡演歌單厚度與票房上限。美聲跨界路線對翻唱與改編授權的依賴度更高,單飛之後,授權成本是一筆持續性支出,而非一次性結清。
經紀約定價的對象是人力資產的未來現金流,這類資產的折價因子涵蓋健康、輿論與合約年限,中村友理留下的健康風險與合約風險帳同屬這條定價軸線。合約存續期間,公司持有的是這條現金流的索取權;合約終止,索取權的重新分配就是全部爭議所在。
誰受惠,誰承壓
受惠端第一位是藝人本人。中段藝人自組工作室,可以把原本讓渡給經紀公司的分成收回,改為對執行團隊支付固定服務費,商務報價與檔期的調整權回到自己手上。工作室化已是行業主流路徑:頭部藝人以工作室名義承接商務,宣發與經紀執行改走專案外包。
第二位受惠的是接手方。無論是平臺系公司還是新的經紀團隊,接收一位已完成訓練、具備代表作與粉絲基本盤的藝人,省去的是前置投入與淘汰風險。練習生模式的回收結構可參考2022年在港交所上市的樂華娛樂,其公開文件顯示2021年逾九成收入來自藝人管理業務,且高度集中於少數頭部藝人。經紀公司的商業模型建立在以少數成功案例回收多數失敗投入之上,這也是它們在藝人上行期緊抓分成權的結構性原因。
承壓端第一位是聲幻娛樂。公司失去的是未來數年分成現金流的折現值;若收取一筆終止對價,等於把這筆現金流提前結清,金額通常低於繼續持有合約的期望值。對手上僅有少數具市場報價藝人的中小型公司,單一藝人的離場足以讓收入結構重新洗牌。
第二位承壓的是中小經紀公司整體。頭部藝人約滿即走,中段藝人上行期贖身,投入回收窗口被結構性壓縮,行業被迫向兩端遷移:一端是掌握選秀節目與平臺資源的大型公司,另一端是輕資產的業務委託工作室。夾在中間的全約模式,正在失去它最需要留住的客戶。
收束:單飛之後的三種走法
黃子弘凡的下一步,可觀察三條路:自組工作室承接全部商務與演出;轉投具備綜藣或演出資源的平臺系公司;與原公司改簽業務委託的鬆散合作。行業資料指向第一條。藝人身價越高,全約模式的分成摩擦越大,工作室是唯一讓藝人同時保留報價權與檔期權的結構。
對經紀行業,這宗終止合作是一次再驗證:藝人市場報價的成長速度一旦超過合約分成結構的調整速度,合約就會在那個時間點被重新談判。解約聲明的密集期,向來是行業景氣的同步指標。