
烈度四度上得了熱榜、進不了理賠單:揚州江都 3.9 級地震的計價落差
以揚州江都一場震中烈度估計僅四度的輕微地震為座標,拆解抗震工程、住宅地震巨災保險與預警系統三個市場的計價時間差與覆蓋缺口,並推演三種情境。
芮氏規模是對數刻度,每升一級,釋放能量約增三十二倍。3.9 級與 7 級之間相隔的能量倍數,換算到經濟世界是兩種商品:一種按小時結算注意力,另一種按五十年超越機率定價資本。揚州市江都區的這場 3.9 級地震,多數室內民眾有感,按地震學經驗公式估計,震中烈度落在四度上下,連牆面裂縫都罕見;對照揚州七度的抗震設防標準,它連一次合格的結構檢驗都構不成。同一時間,地震詞條登上短影音熱榜,現場影片與速報圖卡以分鐘級速度鋪開。
一場幾乎零災損的事件,正好用來檢視地震風險在不同市場裡分別怎麼計價,以及計價的時間差落在哪裡。
工程端:設防的錢在地震發生之前就已付完
中國的建築抗震計價寫在 GB 50011 規範裡,核心是三個機率數字:五十年設計基準期內,多遇地震(小震)的超越機率為 63%,設防地震(中震)為 10%,罕遇地震(大震)為 2% 至 3%,對應的設計目標分別是不壞、可修、不倒。這套語言把地震從隨機事件翻譯成可以寫進工程預算的參數。設防烈度由 GB 18306 區劃圖逐地畫定,揚州落在七度帶。
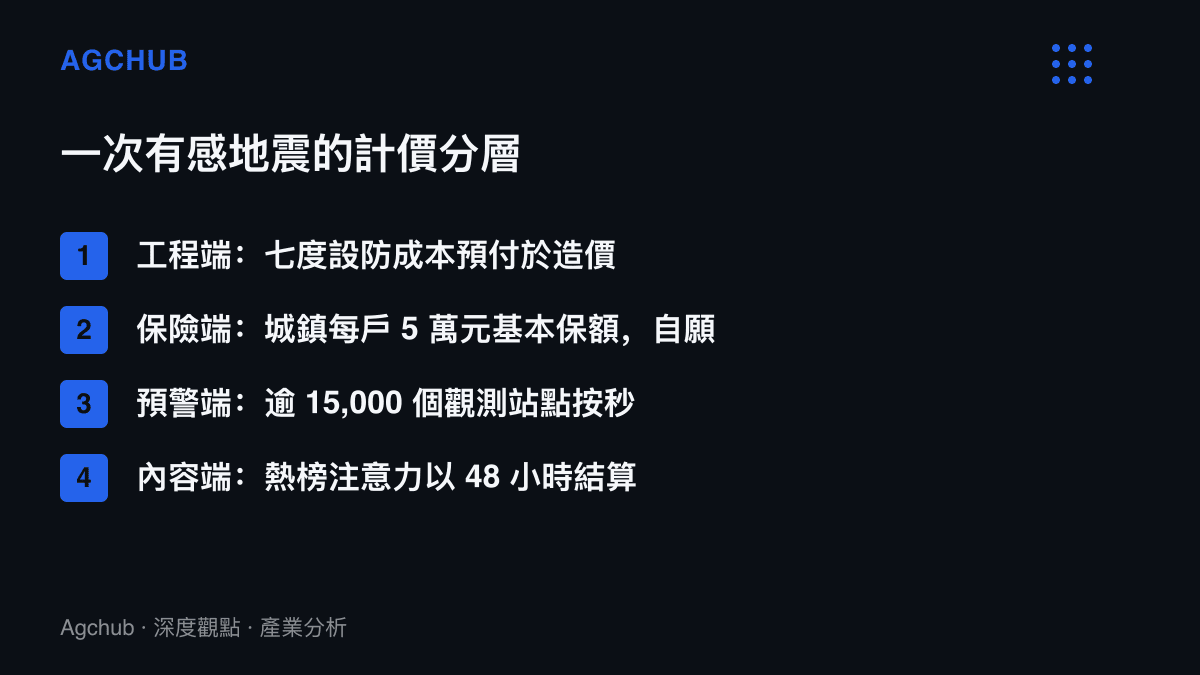
設防等級每提高一檔,增量成本落在箍筋加密、剪力牆厚度與基礎形式這些科目上,最終以造價百分比的形式進入開發總帳。購屋者通常不清楚自己為七度設防多付了多少,這筆錢與土地、建安、稅費混在同一張發票裡。3.9 級地震對這套體系的意義接近一次免費抽檢:四度烈度的搖晃,連小震不壞的檢驗門檻都未觸及,建物安然通過屬於按設計兌現,只有超額受損才會進入問責程序。
江蘇的地震背景支撐這個成本決策。郯廬斷裂帶在江蘇北段通過,1979 年溧陽 6.0 級地震是省內近半世紀規模最大的事件,1990 年常熟、太倉一帶的 5.1 級地震也造成過實際房屋損壞。低震區並非零風險區,七度設防等於把世紀尺度的風險,攤進每一平方米的造價裡預先支付。
保險端:不足 0.3% 的賠付覆蓋,與五萬元的基本保額
工程把風險折進鋼筋,保險把風險折進費率。兩條路徑在中國的發育程度差距極大。
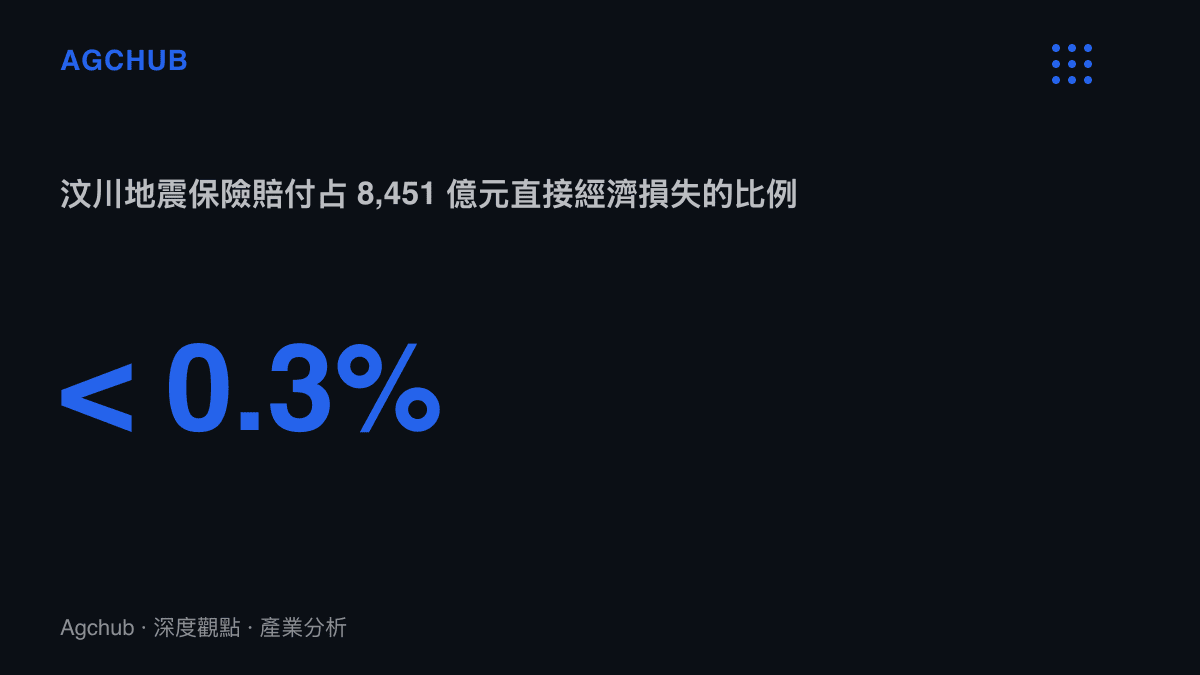
2008 年汶川地震直接經濟損失 8,451 億元,保險業賠付約二十億元,覆蓋率不足 0.3%。按瑞士再保險 Sigma 報告的多年口徑,全球自然巨災損失的保險覆蓋率長期在四成上下,亞太地區多數年份僅一成左右。制度補建始於 2015 年的《城鄉居民住宅地震巨災保險制度實施方案》,四十五家財險公司組成共同體分攤風險,2016 年 7 月起在全國銷售,基本保額城鎮每戶 5 萬元、農村每戶 2 萬元,疊加購買後上限 100 萬元。對照動輒數十萬至上百萬元的住宅價值,基本保額只覆蓋零頭,設計定位是災後應急金,而非足額補償。
跨週期對照更能看出滲透難度。日本的住宅地震保險 1966 年制度化,由政府擔任再保人,日本損害保險協會統計的加入率走了半個多世紀,目前在三成上下。中國的住宅地震保險走過十年,仍是家財險裡的邊緣品項。
3.9 級地震在這個市場裡的角色是零。理賠按實際損失分檔給付,四度烈度下的輕微裂縫落在定損門檻之下,保險公司接到的是諮詢電話,並非報案單。歷次有感地震後的通路軌跡相當一致:地震險與家財險詢價在一至兩週內出現脈衝,隨後回落至基準線,風險感知消退的速度快於多數保單的繳費週期。這種由自然事件觸發、快速衰減的需求形態,與我們先前拆解的冷空氣預報翻開的換季需求帳同屬一個模式;差別在於換季需求有節氣週期反覆喚醒,地震感知的喚醒間隔以年計。
預警端:一萬五千個站點,按秒級服務攤提
第三個市場在地震發生的瞬間計價。國家地震烈度速報與預警工程於 2018 年批覆立項,總投資約 15.6 億元人民幣,在全國改建與新建觀測站點合計逾一萬五千個,目標是在重點監視防禦區實現秒級預警與分鐘級烈度速報。預警的物理邏輯是搶在破壞性 S 波抵達前送出電磁信號,預警時長與震中距離成正比,震中附近反而是盲區。
對 3.9 級這種無破壞事件,預警的避險價值趨近於零,但曝光價值存在。每一次有感地震,都是這套資本支出逾十五億元的公共服務對公眾的一次強制演示:手機彈出的預警卡片、電視角落的倒數,本質上是系統在替未來的大事件累積使用者開通率。主流 Android 品牌已內建地震預警功能,江蘇在覆蓋省分之列,瓶頸在記憶新鮮度,事件間隔越長,開通率越低,這是預警產業的留存難題。
內容生態在這一端喫得最直接。地震速報的自動化圖卡以分鐘級生成,監視器畫面與吊燈搖晃影片的切片以小時級鋪滿平臺,生產成本趨零,結算按熱榜位置與播放量。此類詞條的熱度通常在 48 到 72 小時內歸零,這是注意力端對一次 3.9 級事件的完整計價週期。
傳導路徑:零災損事件的現金流分布
受惠端按時序排列。第一個小時到二十四小時,內容平臺與搬運帳號收割熱度,地震速報類帳號獲得事件級漲粉;二十四到七十二小時,保險通路接到詢價脈衝,地震險與家財險頁面瀏覽量上升,實際轉化有限;同期防災消費品出現小幅脈衝,應急包、滅火毯、手搖電筒在幾十元到三、五百元的價格階梯間被重新翻動;手機地震預警功能的開通率獲得一次推升,其中一部分會留存為長尾。
承壓端幾乎沒有實體名單,最大的支出項是治理成本。有感地震後數小時內,「更大地震將發生」類預測謠言按慣例出現,屬地地震部門與平臺需要按小時投入闢謠。謠言生產與查證之間的工時落差,我們先前在月度闢謠榜的成本表裡拆解過;地震類謠言是其中復發率最高的品類之一,其治理開支與事件量級並不成比例。
三種情境
基準情境,序列在數日內平息。熱度 72 小時歸零,保險詢價回落,預警開通率留下小幅淨增量,三個市場回到事件前的定價軌道。這是 3.9 級事件機率最高的路徑。
活躍情境,餘震序列持續或出現更強事件。參照 1979 年溧陽 6.0 級的區域先例,防災消費與地震險詢價將從脈衝轉為階躍,保險端的費率與再保安排面臨重新校準,既有建物的加固需求進入地方政府議程。帳本從注意力端移回風險端。
長尾情境,地震趨於平靜,但科普與預警內容藉這波熱榜完成一輪滲透。手機廠商把地震預警寫進安全敘事,防災應急包成為賣場常設品類而非事件貨架,風險教育由事件驅動轉為常態陳列。這是機率最低、外部性最好的一條路徑。
收束
三個市場的現狀可以收攏成三筆時間差:工程帳在造價裡足額預付;保險帳長期欠著,等下一次大事件才會被重新檢查;預警帳靠財政攤提,用開通率緩慢回本。3.9 級地震在這三層都激不起波動,恰恰說明結構特徵:感知與定價在小事件上高度活躍,在真正需要覆蓋的大事件上長期空白。下一次烈度超過六度的地震發生時,翻開的是同一本帳,只是換一個量級計價。