
一根紅繩掛上熱搜第八:母題免費流通千年,眼淚按集計價
一段以紅繩相約來世的劇情橋段擠進微博熱搜前十,本文以微短劇市場規模與備案分層為座標,拆解千年母題的零授權成本、直式短劇的預算行情,以及付費解鎖與廣告分成兩套回收算術背後的受惠與承壓方。
道具清單裡的一根紅繩,成本低到會被計入耗材。它掛上的位置,卻是微博熱搜第八位。「林錦岐用一根紅繩跟許蘭香約來世」,這則話題的構成相當素樸:一對劇中人物,一件信物,一句來世之約。物件具象而情感承諾強,剪成三十秒片段投放,正好留一個懸念給搜尋框。
熱搜按即時搜尋熱度排序。劇情類話題要擠進前十,通常需要播出排程、官方帳號營運與剪輯片段的自發傳播同時到位,這些環節的成本記在平臺與劇方的宣發預算裡,使用者端看到的內容免費。把紅繩送上榜的每一步,都有人付款。
把這根繩子攤開,可以記出三個量級懸殊的數字:母題的授權成本、橋段的生產成本、分發位置的取得成本。三者之間的落差,指向這個市場利潤集中的環節。
基本盤:兩年翻過電影票房
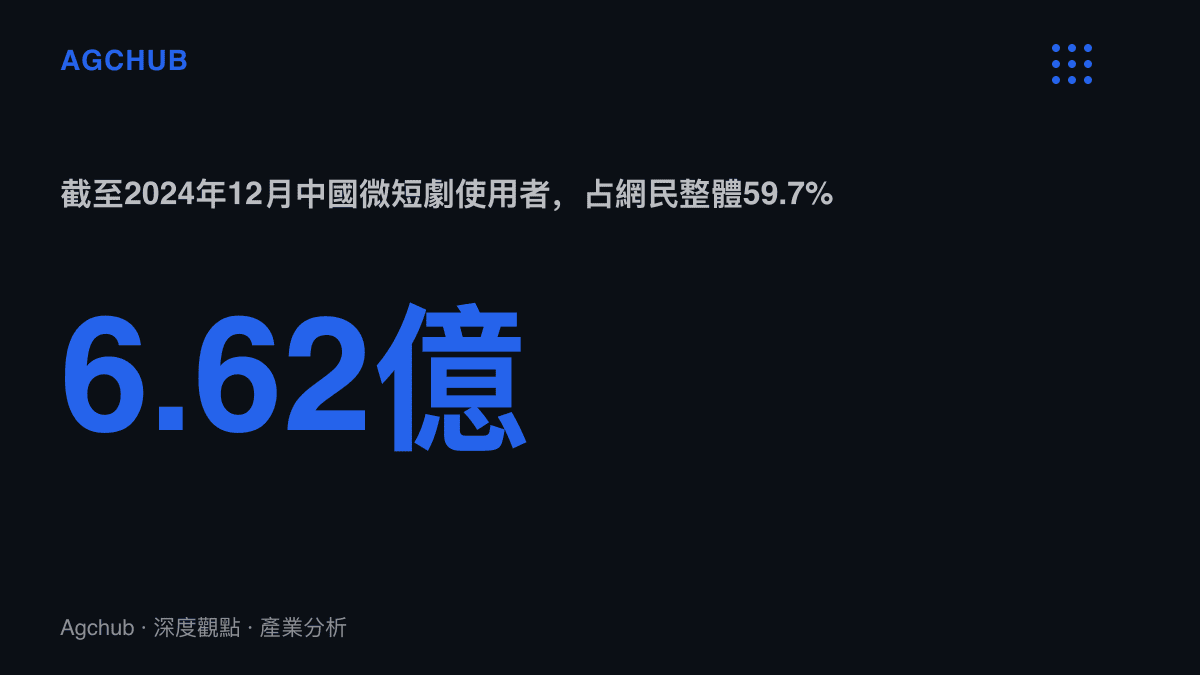
先看貨架有多大。CNNIC第55次《中國互聯網絡發展狀況統計報告》顯示,截至2024年12月,中國微短劇使用者規模6.62億,佔網民整體59.7%,較半年前的5.76億淨增約8,600萬。市場規模端,艾媒諮詢的統計口徑是2024年504.4億元人民幣、年增34.9%,同期全國電影票房425.02億元(國家電影局)。以分鐘計價消費的內容品類,在營收口徑上越過了百年電影工業的年度票房,中間只隔兩年:2023年這個數字還是373.9億元。
監管檔案的時間軸更說明結構變化的速度。2022年6月,廣電總局發布《關於進一步加強網絡微短劇管理 實施創作提升計劃有關工作的通知》,這個品類首次進入系統性規範;2024年6月,分類分層審核上路。市場規模從373.9億到504.4億的斜率,與規則從無到有的節奏大致同步。熱搜第八位的紅繩,就掛在這條曲線的頂端。
原料:流通一千二百年的零授權母題
橋段的文化原料更老。紅繩繫姻緣的出處,是唐代李復言《續玄怪錄・定婚店》裡的月下老人,囊中赤繩「以繫夫妻之足」,姻緣由此前定。這個母題在中文世界流通超過一千年,任何編劇取用時都不必支付授權費。來世之約、定情信物、信物易主,同屬這批公共領域的敘事原料。對照影視工業的其他投入,IP改編權、音樂授權、演員檔期與肖像,每一項都有價目表,母題是這個行業唯一大規模免費的大宗原料。這與我們先前拆過的月亮別稱詞庫的零授權生意共用同一套邏輯:流通時間越久,取用成本越貼近於零。
生產端的帳也不難算。2024年6月上路的備案分層,本身就是一張官方版預算分布圖:投資額100萬元人民幣以上列重點微短劇,30萬至100萬元列普通微短劇,30萬元以下由播出平臺自審。分層門檻等於承認,這個市場的主流單品成本落在30萬元以下,僅少數頭部作品跨過百萬門檻。單集一至二分鐘、總集數八十到一百集、前數集免費,是直式短劇的通用規格。一根紅繩承載的來世之約,計入編劇環節與一兩天的拍攝日程,佔單部預算的比例,低於投放端任何一檔推廣。
跨週期對照更清楚。同一批苦情配方,在電視時代按檔期與收視率結算,八點檔的身世之謎可以演數十集;進入串流平臺後按會員月費結算;到了直式格式,結算單位縮到單集解鎖或單次廣告曝光。母題沒有變,計價單位在三十年間換了數次,每次更換都把橋段的情緒密度要求往上推一階。
回收:付費斷點與免費時長的兩套算術
熱搜本身不產生收入,它是一個導流位置。劇情話題把使用者的注意力導向搜尋框、剪輯片段與播出平臺,與先前分析的12個字劇透的分發成本帳是同一個結構:原料近乎零成本,位置有明確價值。差別在於,劇透販售的是資訊落差,虐點販售的是情緒劑量。
橋段的回收有兩套算術。付費模式下,單集解鎖價常見幾毛到一兩元人民幣,追完一部落在數十至百餘元,強情緒橋段被安排在付費牆前後,作為促成解鎖的斷點。免費模式下內容不收費,收入來自廣告分成,橋段的任務轉為拉長停留時長與提高完播率,直接換算成曝光量。紅果短劇是第二套算術的代表,QuestMobile口徑下,其月活在2024年底已突破1.4億。當免費平臺的規模超過多數付費平臺的存量,「約來世」這類橋段的設計目標跟著移動:從製造斷點,轉向製造可投放的素材。
分配:紅繩的溢價歸誰
受惠方的名單不長。播出平臺拿走導流與時長,這是熱搜最直接的回收位置;出品方以榜位作為背書,提高二輪發行與海外版權的議價起點,ReelShort、DramaBox這類海外短劇應用已經驗證過本土橋段翻拍的價差;主演獲得角色走紅帶來的溢價,下一部戲的片酬與商務合作以這次曝光計價;剪輯帳號與搬運生態分享名場面的長尾流量,投入幾乎只有剪輯時間。
承壓方同樣具體。走付費路線的精品短劇,面對免費模型的價格下壓,解鎖轉化率持續被稀釋;長劇的宣發成本高而橋段密度低,在同一批使用者的時間預算裡節節退讓;編劇環節的可替代性隨模組化寫作上升,單價難以提高。傳統宣發公司的位置也在被擠壓,熱搜營運逐漸內包給平臺與MCN機構。
情境:往後六到十二個月
第一種情境,監管繼續收緊。廣電總局2024年已針對微短劇亂象展開多輪專項治理並常態化公示下架名單,內容趨同會是延續的治理軸線,生產端合規成本上升,頭部化程度提高,30萬元以下的那一層供給最先被清洗。
第二種情境,免費模型繼續擴張。橋段密度成為軍備競賽,單部作品的生命週期縮短,收入更集中在投放能力而非製作能力,製作端淪為素材工廠。
第三種情境,熱搜位置通膨。名場面上榜頻率越高,單一橋段的邊際曝光遞減,宣發端需要更極端的情緒設計,才能換到與今天第八位相當的榜位。
回到那根紅繩的三本帳:原料免費,流通一千兩百年;生產以人民幣十萬元以下量級計;分發位置按曝光結算,每天重新洗牌。三個數字之間的數量級落差,解釋了利潤為何往分發端集中。母題與橋段近於公共財,曝光位置是限額供給,這也是熱搜榜每天重新結算一次的原因。