
一排投光燈的最低價中標:景區審美為何總被詬病
以B站嘲諷景區審美影片的播放階梯為起點,拆解門票經濟下視覺支出的優先序、小型工程標案的最低價採購邏輯與網紅裝置的折舊錯位,並推演三種預算重排路徑。
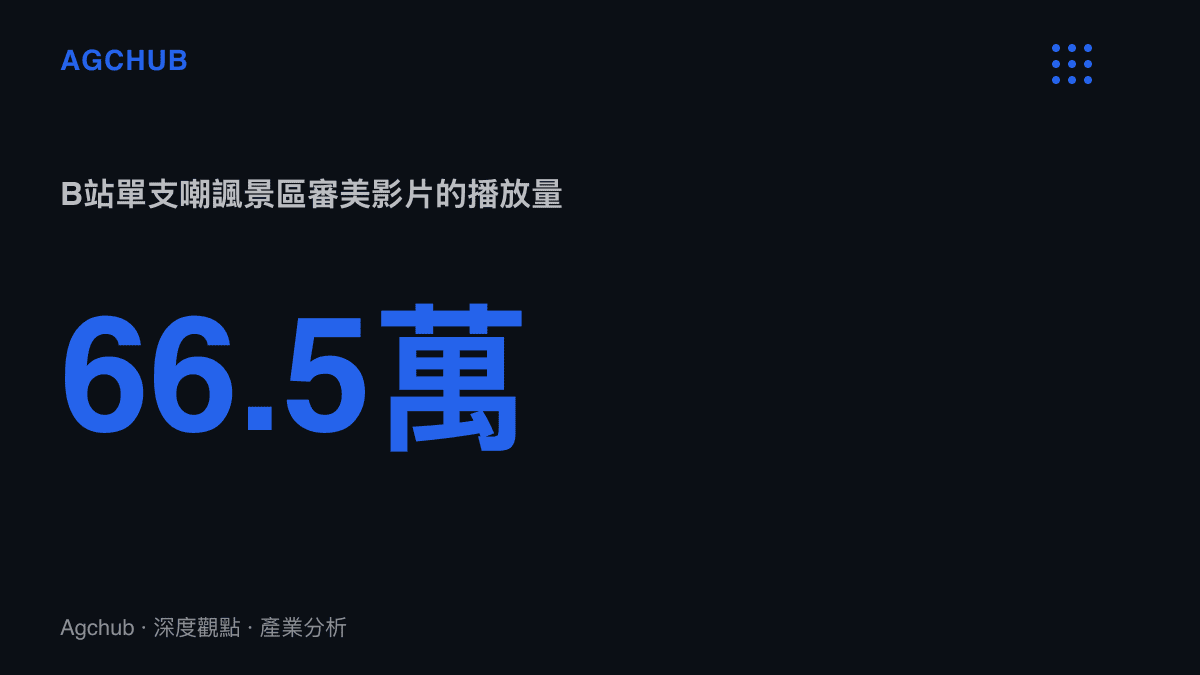
在 B 站搜尋框輸入「國內景區審美為何總被詬病」,排在最前面的影片長 1 分 29 秒,播放 66.5 萬。第二名用兩分鐘追問「為什麼全國的景區都喜歡用陰間的燈光」,收下 17.4 萬。再往下,有人記錄杭州一座地標景區的現狀,標題寫著「不是親眼所見不敢相信」,兩天累積 21.5 萬播放。同一個搜尋詞的結果頁裡,單支百萬級與數十萬級播放交替出現,嘲諷景區審美本身已經是一門穩定的內容生意。
嘲諷的規模本身就是市場資訊。觀眾持續看得下去,代表需求端對「景區該長什麼樣」已有明確預期,而且這份預期長期未被滿足。供給端並非沒有花錢,而是花錢的順序與資產的折舊方式,和預期完全錯位。把景區的帳本拆開來看,答案比「設計能力不足」具體得多。
收入側:門票先收,審美記不進帳
中國 A 級景區超過 1.5 萬家,其中 5A 級三百餘家,多數由地方國有平臺或文旅集團營運。這類資產的收入長期由三塊構成:門票、園內交通(索道與接駁車)、二次消費(餐飲、商品、演出)。翻開山嶽型上市公司的年報,門票加交通合計佔營收一半以上是普遍現象,二次消費佔比偏低由來已久。
這個結構在 2018 年被政策撬動過一次。國家發展和改革委員會當年 6 月發布指導意見,要求完善國有景區門票價格形成機制,並在 9 月底前推出一批實質性降價案例。門票單價承壓後,景區理論上需要把收入重心轉向二次消費,而二次消費的前提是遊客願意停留更久,停留時長很大程度取決於環境品質。換句話說,降價令已經把「審美」從裝飾科目推向收入科目的位置,只是多數景區的預算表還沒跟上。
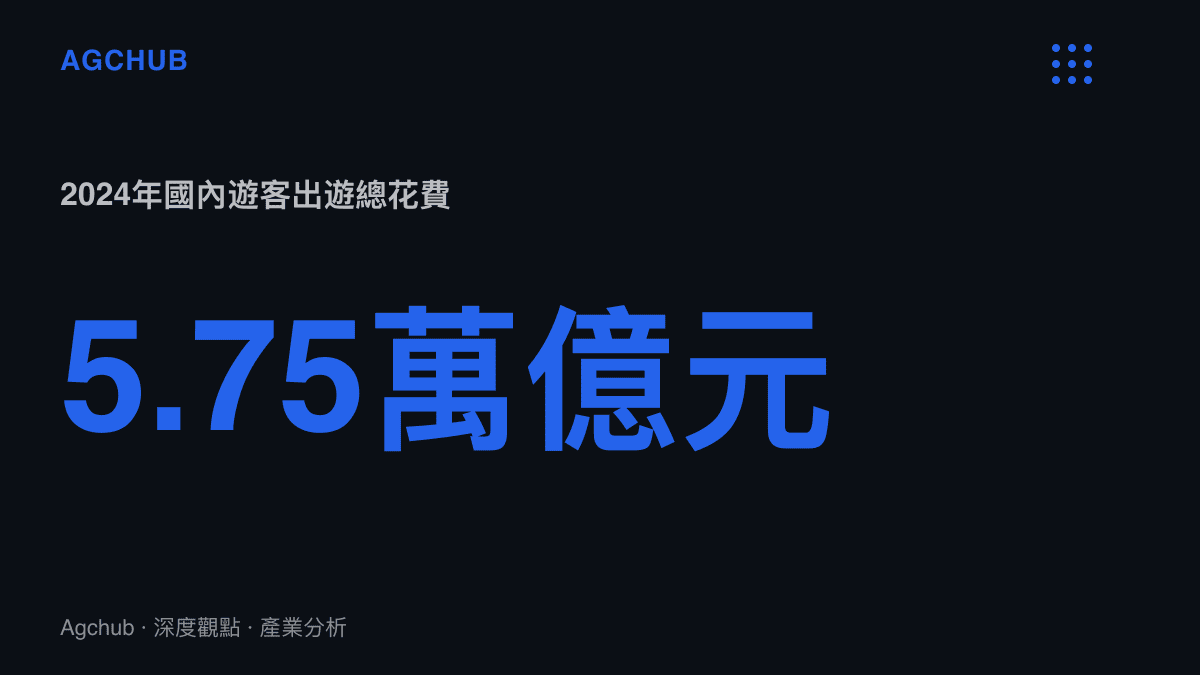
需求端的變化更直接。中國文化和旅遊部公報顯示,2024 年國內出遊 56.15 億人次,年增 14.8%,出遊總花費 5.75 萬億元,全年口徑人均單次約 1,024 元。人次仍在擴張,人均盤子卻就這麼大,門票、交通、餐飲先扣掉,留給「為環境付費」的空間被擠到邊緣。假期檔期的結構也印證同一件事,出遊總花費回升與個別消費科目收縮可以並存,詳細的拆法可以參考同一個假期裡氛圍與花費反向行走的兩本帳。
更關鍵的是客流性質。自然與人文景區的回頭客比例普遍偏低,旺季湧入的是一次性打卡客流。對營運方而言,這批遊客的門票在入園那一刻已經收訖,園內燈光是否刺眼、導視是否混亂、公廁是否難找,對當期收入幾乎沒有影響。審美在這個模型裡是一個無法計價的科目:做壞了不扣錢,做好了也很難直接加價。
支出側:能被拍下來的排最前面
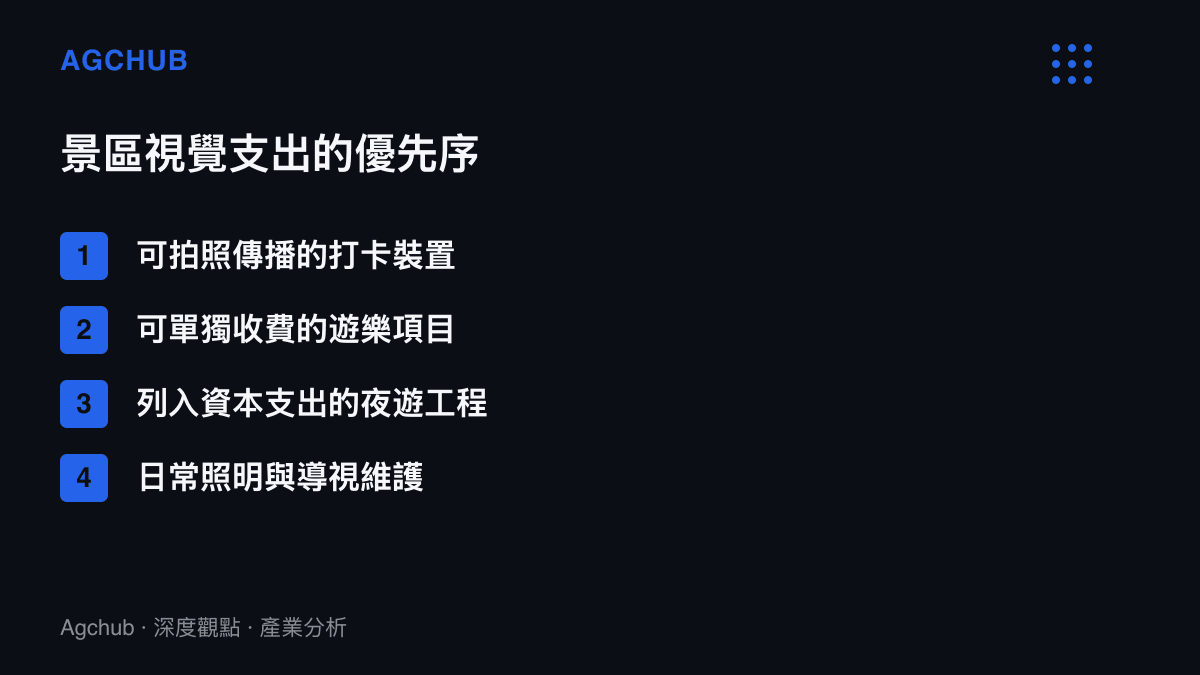
再看錢怎麼花。景區年度預算裡,視覺相關支出可以排出一條優先序:最前面是可拍照、可傳播的打卡裝置,其次是能單獨收費的遊樂項目,再次是列入資本支出的夜遊燈光工程,最後是日常照明、導視與休憩設施的維護。排序依據只有一條,回報能不能被看見。
「我在 xx 很想你」路牌是這條優先序的極端樣本。2022 年這類仿路牌標語在全國景區與街區批量出現,單塊定製成本在數百元人民幣等級,換到的社交傳播量卻相當可觀,投入產出比在當時幾乎沒有同級替代品。2023 年起,部分城市以未經審批設置戶外設施為由陸續拆除,輿論同步轉向。一塊路牌從爆紅到被嫌土,週期不到兩年,但對採購方來說這筆帳依然成立:裝置成本太低,折舊再快也虧不到哪裡去。
排在隊尾的項目邏輯正好相反。日常景觀照明、導視牌、欄杆、公廁屬於小型工程與維護採購範疇,走招標流程,最低價中標在地方標案裡長期常見。投光燈選紅綠藍高飽和色,價格最低、安裝最省事;至於彩光射在古建飛簽上是否刺眼,評分表裡沒有這一欄,規格欄只寫亮度、壽命與防護等級。B 站那支 17.4 萬播放的影片追問全國景區為何偏愛這種燈光,答案寫在招標文件的評審辦法裡。
把兩端放在一起,結論浮出來:景區的視覺預算並未缺席,只是被引導到折舊最快的資產上。打卡裝置兩三年過氣,基礎視覺設施二十年不換,兩者共享同一個病根,採購決策與遊客體驗之間沒有回報連結。
折舊錯位,與採購方的鑑別缺口
有景區嘗試跳出最低價邏輯,結果提供了另一種樣本。2025 年 10 月,麗江一座以童話為主題的景區被影片逐件點名,裝置設計被觀眾形容為引人不適,出現「人體蜈蚣」、「三面女孩」這類描述。這批裝置大概率支付過設計與製作費用,屬於景區裡少數認真投入的視覺項目,翻車翻在採購方的鑑別能力上。當設計品質無法計價,決策標準退化為「夠不夠特別」,獵奇與巧思在評審環節便難以區分。
對照組存在。西安大唐不夜城的燈光是同題正向案例,夜遊燈光被直接編進獲客與夜間消費鏈條,遊客停留時長與商戶租金都能回饋燈光投入的合理性。同樣是彩光,能不能進入收入循環,決定了它被採購時採用什麼標準。差別從來出在記帳方式,出在燈具本身。
傳導:嘲諷的流量記在誰的帳上
傳導鏈目前最清晰的受益方是內容生產端。嘲諷景區審美的影片穩定收割播放,平臺分成的現金流記在創作者帳上,景區承擔口碑折舊卻收不到補償,這是標準的負外部性結構。搜尋熱度每逢長假前後回潮,這門生意的原料取之不盡。
第二個受益方是視覺消費的周邊業態。出片需求已經從景區內部溢出,旅拍、寫真棚、漢服妝造承接了遊客對「好看的旅行」的付費意願,照片甚至先於行程完成結帳,相關的成本階梯可以參考照片比人先抵達的出片帳。景區在這條鏈裡的位置相對被動:付費發生在園區內外皆有,視覺品質的功勞卻常被歸給攝影師與妝造師,而不是場景的提供者。
承壓方集中在門票依賴型景區。降價令壓縮票務空間,口碑折舊削弱二次消費轉化,兩頭擠壓之下維護預算進一步攤薄,視覺品質繼續下滑,形成迴路。設施老舊的主題樂園與夜遊項目,是這條迴路上最脆弱的兩類資產。
三種情境
往後推演,路徑大致有三條。第一條是現狀延續:門票與交通收入維持主導,視覺支出維持最低標準採購,嘲諷內容按假期週期回潮,口碑折舊由後續門票銷量緩慢吸收。第二條是收入結構驅動的重排:二次消費佔比升到一定水位後,視覺預算從維護科目改編為獲客科目,採購標準從工程規格轉向體驗規格,大唐不夜城是可以參照的前例。第三條是分工外移:設計與視覺營運由第三方機構以分成模式承包,景區出場地與客流,類似漢服妝造在古城周邊已經跑通的結構。
三條路徑共享同一個前提,把「審美」從形容詞還原為可以記帳的科目:停留時長、二次消費轉化率、復遊意願、照片傳播量。量測工具都已存在,缺的只是把它們編進招標評分表的動作。在那之前,這個搜尋詞還會繼續掛在熱度榜上,下一支 66.5 萬播放的影片,原料早已在園區裡等著。