
「Xbox 是非賣品」:787 億美元的收購帳,先被裁員重組重寫一遍
微軟Xbox執行長夏爾馬否認出售傳聞,本文以2014至2023年三筆合計約787億美元的遊戲併購為座標,對照兩次歷史撤退前例與AI資本支出排序,拆解裁員重組的傳導鏈與兩種情境的檢驗指標。
2014 年 9 月,微軟以 25 億美元收購 Mojang;2020 年 9 月,75 億美元買下 ZeniMax;2022 年 1 月,再以 687 億美元宣布收購動視暴雪。三筆交易合計約 787 億美元,讓一家以作業系統與企業軟體起家的公司,坐上全球最大第三方遊戲內容商的位置。
2026 年 9 月 30 日,Xbox 執行長 Asha Sharma 在《紐約時報》專訪裡補上另一個句子:「Xbox 是非賣品。」Kotaku 同日報導指出,這是針對出售傳聞的正式否認。她強調微軟會「不惜一切代價讓公司走向成功」,包括尋找合適的合作與營運模式,並表示「我們與微軟還有很長的路要走,將從長計議」。
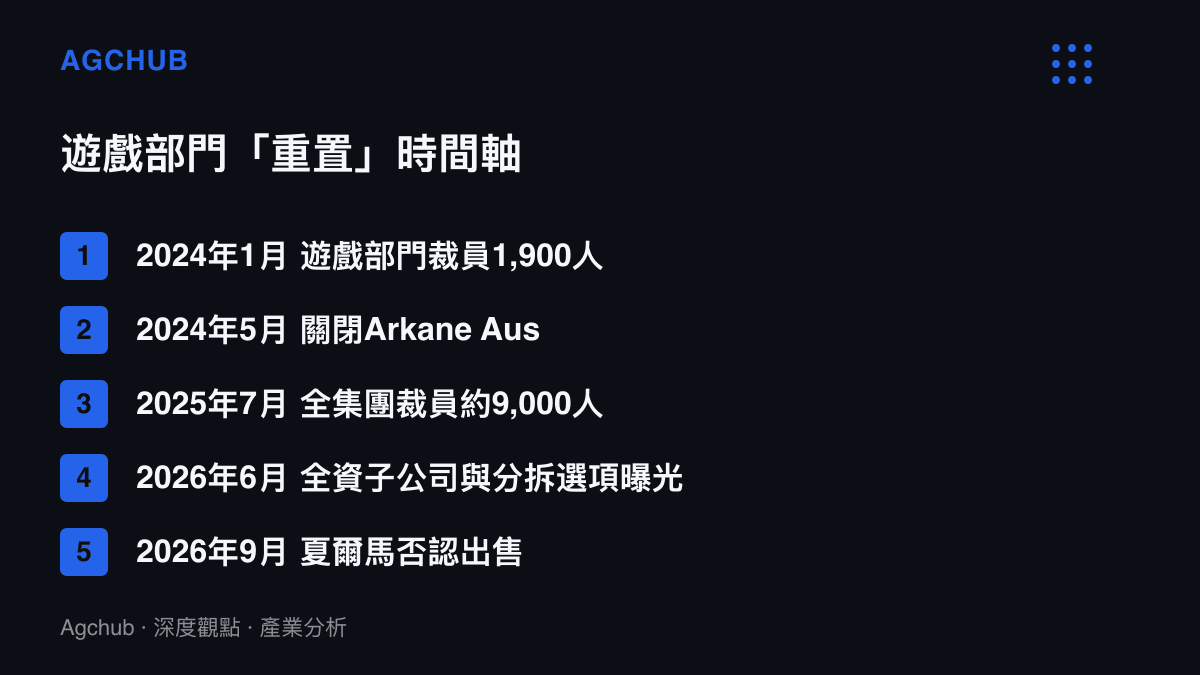
傳聞的源頭在 2026 年 6 月。The Information 報導,微軟內部曾討論將 Xbox 重組為全資子公司,並保留未來分拆或出售的選項。隨後的大規模裁員、工作室調整與 Game Pass 策略變動,被外界解讀為剝離前的「重置」動作。把時間軸拉直後,值得拆解的問題只剩一個:一個十二年內投入 787 億美元的部門,為什麼會被反覆放進出售清單。
787 億美元的資產,是三筆交易堆出來的
動視暴雪一案的單價是每股 95 美元,2023 年 10 月完成交割,規模是 ZeniMax 的九倍、Mojang 的二十七倍,至今仍是遊戲產業史上最大併購。併表效果直接反映在財報:2024 財年(截至 2024 年 6 月)微軟遊戲收入約 215 億美元,年增近四成,增量主要來自動視暴雪;同期全集團營收 2,451 億美元,遊戲佔比約 8.8%。
訂閱側的錨是 Game Pass。2024 年 2 月,微軟最後一次公布該服務訂閱數為 3,400 萬,其後未再更新口徑。內容與服務長期佔遊戲部門收入約八成,主機硬體連續多季年減;動視暴雪併入前最後一個完整年度(2022 年)營收 75.3 億美元,其中手遊部門 King 貢獻約 28 億美元,糖果傳奇系列是集團內最穩定的行動現金流。
微軫買到的其實是三層資產:年更化的射擊大作(使命召喚)、長生命週期的線上社羣(魔獸世界),以及完全不依賴主機的行動收入(King)。三層資產的共通點,是收入都不以 Xbox 主機賣出多少臺為前提。
「重置」的清單,從 2024 年就開始記
裁員並非 2026 年才出現。2024 年 1 月,遊戲部門裁員 1,900 人;同年 5 月,Arkane Austin、Tango Gameworks 等四座工作室關閉。2025 年 7 月,全集團約 9,000 人的裁員波及遊戲部門,Perfect Dark 與 Everwild 專案取消,The Initiative 工作室關閉。進入 2026 年,重組選項曝光之後,再傳大規模裁員與 Game Pass 策略調整。
《紐約時報》對夏爾馬專訪的解讀是:重組聚焦內部瘦身,減少管理層級、剝離小型工作室、集中資源打造頭部 IP 與訂閱服務。配套目標是她在裁員後公布的方向:四年內 5 億日活躍使用者。
這個數字需要對照組。微軟最後一次對外披露的 Xbox 月活約 1.2 億,停在 2023 年前後;索尼 PS5 累計銷量超過 7,000 萬臺,任天堂 Switch 累計超過 1.4 億臺。把三大家用主機的裝機量全部加總也填不滿 5 億日活的缺口,夠大的取水池只剩行動端、PC 與雲端串流。這也解釋了兩件事:微軟第一方作品登上 PS5 與 Switch 已成常態,而新款主機 Helix 連光碟機去留都懸而未定。硬體已從目的降級為選項之一。
計分板同步換軌。遊戲資產的營運指標從出貨量與新增轉向日活、留存與訂閱續約,這與我們先前拆解過的《三角洲行動》二週年音樂會的留存帳屬於同一種遷移:長線營運的行銷預算從拉新增轉向養留存,回收週期以年計。
出售傳聞的燃料,一半來自微軟自己的前例
市場願意相信「會賣」,一半是結構問題,一半是歷史記憶。微軟不是沒有撤退過:2007 年以 63 億美元收購廣告公司 aQuantive,2012 年認列 62 億美元減值後退出廣告主戰場;2013 年宣布以約 72 億美元收購諾基亞手機事業,2015 年認列 76 億美元減值,2016 年將功能性手機部門售予 HMD 與富士康體系。兩次撤退都發生在集團策略重心換位之後,先例給了市場聯想的底本。
全資子公司是另一個觸發點。eBay 在 2015 年分拆 PayPal 之前,先讓支付部門以子公司形式獨立運作與記帳。The Information 報導中的「重組為全資子公司」選項,踩中的正是這套資本市場熟悉的劇本。
但現階段的資本配置指向另一個方向。2025 財年微軟投向 AI 資料中心的資本支出約 800 億美元,單一年度的 AI 預算就超過遊戲部門十二年來全部併購支出。我們在Google 前沿模型牌價與資本支出的拆解裡看過同一組壓力:前沿 AI 競賽的回收位置落在雲端與企業端。對微軟來說,3,400 萬 Game Pass 訂戶與動視暴雪內容庫,是訂閱與雲端敘事中少數已經產生現金流的消費端資產。納德拉的說法是 Xbox 需要「可持續的商業模式」並恢復增長,他沒有給出任何退出遊戲的字眼。
還有一層會計約束。687 億美元交易所形成的商譽與無形資產已全數入帳,若在重組成效未見分曉的時點出售,成交價與取得成本之間的落差將直接由股東權益吸收。出售時點愈早,減值壓力愈大,這是「非賣品」在財報上最硬的註腳。
承壓方、受惠方與三個檢驗指標
承壓方的順序已經攤開。中小型工作室,名單持續增加;主機硬體線,Helix 規格未定,GPU 產能被 AI 需求推高,夏爾馬對主機漲價的回應是把 GPU 在遊戲以外的應用視為好事,等於默認硬體成本上移是常態;最後是以獨佔為前提的舊內容策略,獨佔牆的拆除已不可逆。
受惠方同樣明確。頭部 IP 取得更多資源,使命召喚年更化搭配首日進 Game Pass 的定價實驗會繼續推進;索尼與任天堂的主機陣營以零研發成本獲得微軟第一方 3A 供給;雲端與行動端則承接 5 億日活目標的主要增量。傳導鏈的終點是:主機從利潤中心降級為入口之一,遊戲部門的價值改用內容、訂閱與使用者時長計價。
接下來的檢驗指標有三個。Game Pass 訂閱增速能否恢復公布且轉為正貢獻;非 Xbox 平臺收入佔遊戲部門的比重變化;5 億日活目標的階段性達成率。若三者連續數季改善,全資子公司結構就只是治理整潔化的工具;若持續落後,該結構會被市場重新讀成分拆的前置工程。「非賣品」三個字的效期長短,每一季都會被財報重新校準一次。