
鳥巢之後是版面:周深與人民日報新媒體的交換結構
歌手周深國慶前唱進北京國家體育場,十月一日再於人民日報刊出署名文章,本文從八萬座位與一個版面的計價差出發,拆解官媒新媒體與頭部歌手的雙向交換、出道以來的渠道遷移與兩側受惠承壓方。
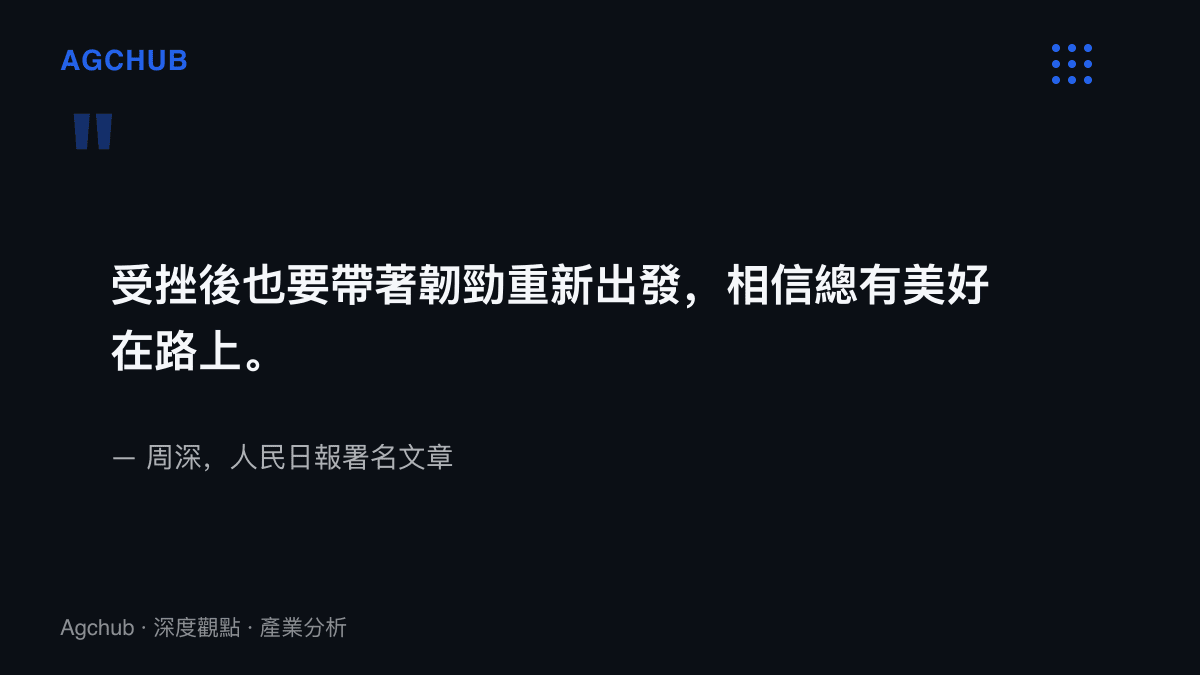
同一個星期裡,歌手周深先後站上兩個性質完全不同的場地。一個是北京國家體育場,固定座位約八萬個,他的演唱會在國慶前於此開唱;另一個是十月一日的人民日報版面,刊登他以「奔騰」為題眼的署名文章,搭配的還有與人民日報新媒體合作的同題新歌《奔騰》。前者賣票,後者不賣票。把三件事放回同一張時間表,會看到一次分工明確的雙向交換:媒體機構要歌手自帶的觸達,歌手要版面自帶的信用,兩邊的結算週期各不相同。
八萬個座位那一側
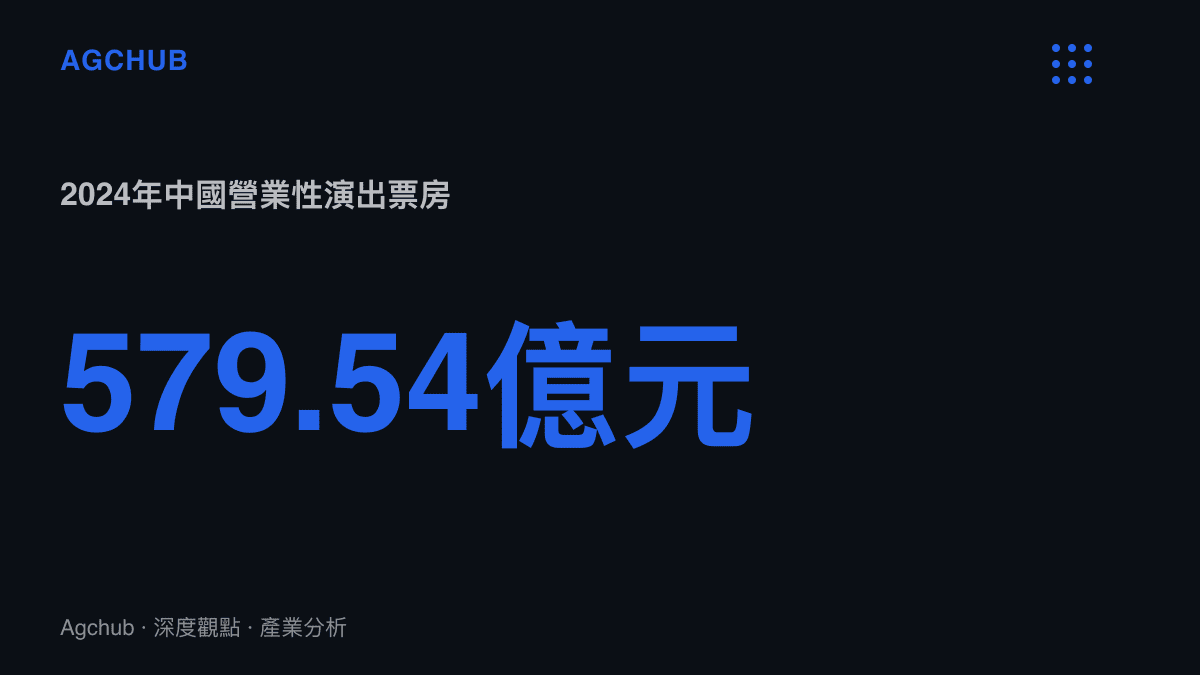
演唱會是這場交換的現金流錨點。中國演出行業協會公布的年度數據顯示,2023年全國營業性演出票房收入502.32億元人民幣,2024年升至579.54億元,一年成長約15%。三年之間這個市場走完從修復到高基期的全程,能把場地開到體育場級的歌手始終是少數,能填滿鳥巢的更少。
國家體育場自2008年奧運之後,在華語演出市場裡一直扮演規格認證的角色。體育場與萬人場館的成本結構不在同一階梯:場租按日結算,舞美與運輸按車按噸計價,安保與保險按場次與人頭計費。前置投入的規模決定這類演出只有售罄一條損益路徑,票房之外雖有贊助與周邊兩欄次要收入,決定盈虧的仍是門票那欄。周深以9.29Hz為名的巡演,場地從萬人館一路升級到國家體育場,等於把售罄能力送上了最高規格的檢驗臺。
檔期選擇本身也是成本考量。國慶前一週是出行與本地消費的高峯,頭部場次對主辦城市而言是假日引流項目,場館周邊的住宿與餐飲收入被記進地方文旅的科目。這部分外部效益不出現在大會主辦方的報表裡,卻是場地與檔期談判桌上的籌碼。
版面那一側沒有報價
新媒體那一端的帳是另一種記法。人民日報新媒體在重大節點推出主題內容已是常態操作,這次的結構是先合作單曲《奔騰》,再由歌手於十月一日在報上撰文。對媒體機構來說,單曲製作是現金支出,分發卻近乎零成本:自有帳號矩陣的粉絲規模在億級,內容直達,不經任何廣告採購。它換到的,是一位剛在鳥巢驗證過售票能力的歌手,把節日主題內容送進年輕使用者的推薦佇列。
歌手換到的項目不進現金流量表。人民日報的版面對演藝人員並非常態供給,多數歌手整個職業週期都不會出現這個科目。品牌方挑選代言人時做的是風險定價,形象爭議與解約成本都會折進報價,官方媒體的署名文章在這套機制裡接近一份公開的信用紀錄,直接壓低風險溢價。演唱會、單曲、文章三個動作在國慶前後密集落地,形成一條從票房熱度到信用沉澱的完整流程。
放在產業分發史的座標上看,這一筆是反向操作。當演算法推薦佇列取代全國性播出線,多數音樂人的觸達被拆成億級個人化流量,這正是先前分析國民級音樂人停產時的核心機制。周深以既有的流量存量為籌碼,重新換回一條全國性版面。在分發碎片化的市場裡,能做到這一步的歌手屈指可數,稀缺性構成這份資產的定價基礎。
超過十年的渠道遷移
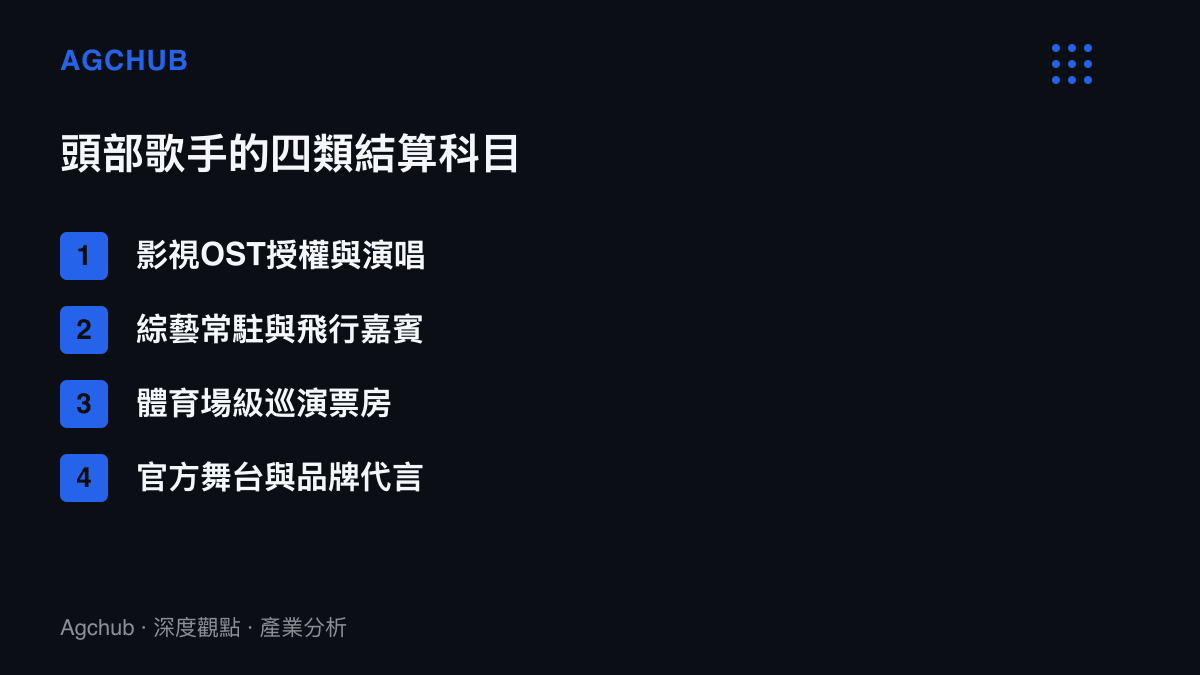
把時間軸拉長,這次交換是渠道遷移的最新一站。2014年,周深從《中國好聲音》第三季的盲選舞臺進入公眾視野,屬於電視造星系統的產品。2016年為動畫電影《大魚海棠》演唱印象曲《大魚》,他轉進影視OST市場,音色成為原料,製作方採購的是辨識度與穩定性。之後是綜藝常駐帶來的曝光頻率,2021年與張也合唱《燈火裡的中國》後連年現身央視春晚,巡演再從室內館升級到體育場,最後是國慶前的鳥巢與十月一日的版面。
兩套系統的結算方式不同。選秀與流量給的是存貨,折舊快;OST與官方舞臺給的是信用額度,續借成本低。官方晚會的名額本身就是稀缺資產,這一點在晚會三分鐘的計價結構裡已經算過,登臺的價值記在後續商業合約的議價起點上。
兩側的受惠與承壓
交換完成後的傳導方向清楚。周深一方,代言與商業出場的報價基準上移,官方活動的邀約密度上升;鳥巢場次的主辦方與票務平臺拿到稀缺供給帶來的確定性收入。人民日報新媒體用一首單曲的製作預算,完成一次對年輕使用者羣的觸達,等價的廣告投放成本遠高於此。
承壓的是另外幾組人。同價位帶的其他歌手,面對頭部進一步集中後更窄的體育場窗口,市場增量場次大多流向已完成驗證的名字;流量型藝人則發現這類資產無法用現金購買,它只經核可發放,管道單一。經紀公司的資源配置因此轉向作品型且低爭議的藝人:培養週期長,但每一站都在累積可續借的紀錄。品牌端的邏輯一致,預算收縮週期裡,安全資產的代言續約率明顯高於高話題高風險的選項。
這份資產的折舊表
背書並非免維護資產。它要求持續的內容產出與零爭議的公關紀錄,官方舞臺的出場費長期低於商業演出,機會成本由商業端補回。演唱會市場連續兩年高成長後基數已高,若增速回落,頭部歌手的現金流主體將部分退回OST與綜藝,屆時決定名額排序的,正是這類不可購買的核可紀錄。
情境有兩種。演出市場續熱,背書放大議價,商業端全線上移;市場退坡,檔期與名額收縮,信用紀錄決定誰先取得剩餘的稀缺位置。兩種情境裡,十月一日那個版面的價值方向一致:版面本身沒有刊出價格,之後每一份合約的談判桌上卻都會有它。