
小學教室空了,中學講臺缺人:轉崥潮背後的人口時間差
小學教室空了,中學講臺缺人:轉崥潮背後的人口時間差
2023年,中國出生人口902萬人,不足2016年高點1786萬人的一半。這組數字沿著入學年齡逐級向下遊傳導,如今抵達小學端:近期多地出現小學教師「富餘」而中學教師存在缺口的結構錯位,地方以跨學段轉崥至初中任教的方式調配存量編制,成為輿論關注的座標。這不是一則孤立的師資調配新聞,而是一條人口曲線進入義務教育系統後,第一個可觀察的結算節點。
兩條反向的在校生曲線
義務教育的學生供給由出生人口單向決定,且傳導時程固定。2016至2017年出現的出生高峯,在2022至2023年前後進入小學;此後出生人口的斷崖式下滑,自2023年起逐年反映在小學一年級招生數上。教育部統計顯示,2023年全國小學在校生約1.08億人,較前一年減少逾百萬人,為連續第二年下滑;同年幼兒園在園幼兒人數較前一年減少逾500萬人,學前教育已先行完成第一波收縮,幼兒園數量從2021年的29.5萬所降至2023年的27.4萬所。
初中端的曲線仍在上升段。2016至2017年的出生高峯要到2028至2029年才進入初中,在此之前初中在校生維持相對高位,疊加普職分流與中考壓力帶動的補習與輔導需求,初中師資的學科結構性缺口先於總量缺口出現:數學、物理、英語與化學等學科在縣域初中普遍緊張。
轉崥政策處理的正是這個時間差。小學在校生下行已在進行,初中在校生要等到2028年前後才開始下滑,兩條曲線之間存在約五到八年的錯位窗口。在這個窗口內,小學編制冗餘與初中師資緊張同時存在,地方教育部門的跨學段調配成為編制總量約束下成本最低的選項。
編制存量與學科結構的兩本帳
教師編制的核心特徵是剛性。財政供養人口規模基本穩定,新增招聘受限於編制總量與財政支出,而小學端的冗餘無法透過裁員快速出清。轉崥因此成為存量重組:將小學富餘教師經學科培訓與教師資格考試後,補入初中缺口學科。
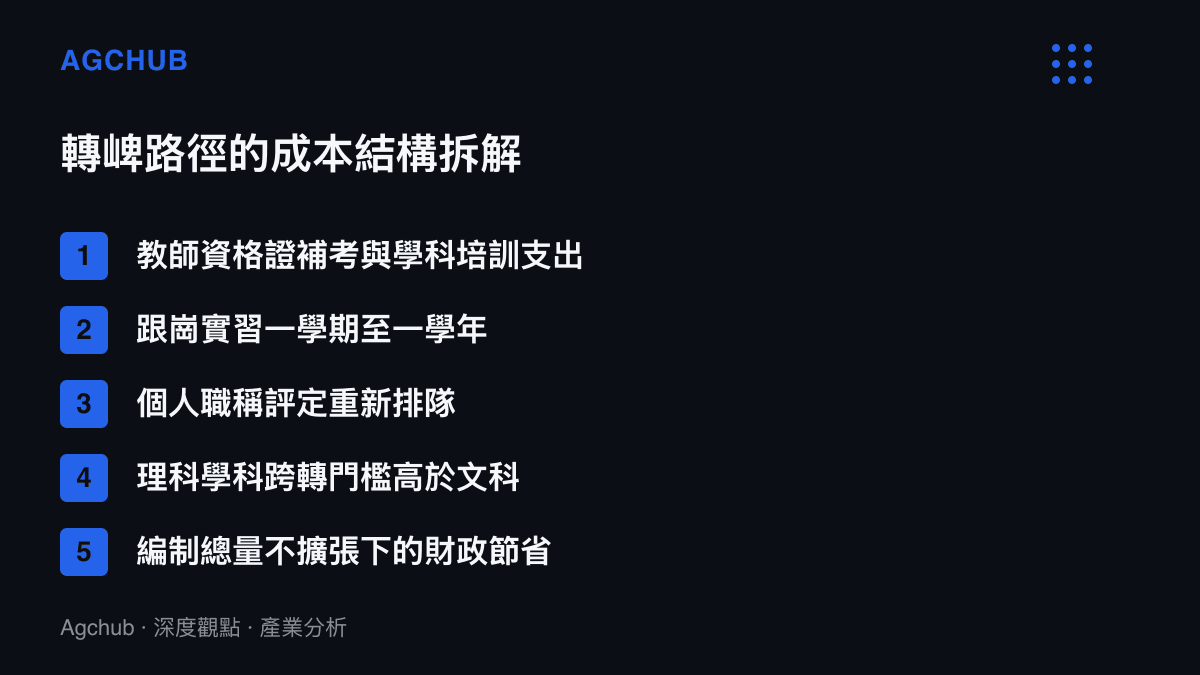
這條路徑的成本結構值得拆解。轉崥教師需補考初中教師資格證(小學與初中教師資格分屬不同學段),並完成學科培訓與跟崗實習,培訓週期通常為一學期至一學年。對地方財政而言,轉崥的成本主要是培訓與考務支出,遠低於新增編制的長期薪資負擔;對教師個人而言,轉崥意味著教學內容重建與職稱評定的重新排隊,機會成本由個人承擔。
學科結構限制了轉崥的覆蓋範圍。小學教師以語文、數學與英語為主,初中缺口學科中的物理、化學、生物與地理,在小學端無直接對應崗位,跨學科轉崥需更長的培訓週期與更高的學科門檻。這使得轉崥潮的實際規模受限於學科可轉性,部分地區最終仍需透過定向招聘補足理科師資。
歷史上有可對照的政策軌跡。2014年前後的「撤點併校」以行政手段關停村小與教學點,將生源向鄉鎮中心校集中,配套的教師分流安置曾引發大規模爭議;此次跨學段轉崥在操作邏輯上更為緩和,編制身分不變,僅教學崗位與學段調整,但兩者共享同一個驅動源:學生減少。
影響推演:師範院校、培訓市場與財政的傳導
轉崥潮的第一層傳導發生在師範招生端。小學教育專業的就業出口正在收縮,部分省屬師範院校已下調小學教育與學前教育專業的招生計畫,轉向初中學科與職業教育師資培養。教育部2023年以來推動的師範類專業結構調整,與基礎教育學段需求的位移方向一致:學前與小學端收縮,初中與高中端相對穩定,特殊教育與科學教育等緊缺學科擴張。
第二層傳導在教師培訓市場。跨學段轉崥需要系統性學科培訓,地方教師進修院校與師範大學繼續教育學院承接這部分增量業務,培訓合約與學分認證構成新的採購項目。與此同時,教師資格考試的跨學段補考需求上升,考務與備考服務的市場規模同步擴大。
第三層傳導在地方財政。轉崥政策緩解了「編制冗餘與學科缺口並存」的矛盾,但並未觸及總量問題。小學在校生的下滑將持續至2030年前後,初中端的下滑將在2028年後接續出現,高中端則再晚三年。若以出生人口推算,2028年進入初中的對應出生人口約為2016年的954萬人(對應2016年出生高峯)與2017年的1723萬人,而2034年進入初中的對應出生人口將降至2022年的956萬人以下,初中師資缺口是一個有限時間窗口內的現象,隨後將轉為與小學端類似的冗餘壓力。
這意味著轉崥是階段性工具,而非長期解方。地方政府在編制約束下以最低成本填補窗口期缺口,同時透過自然減員與招聘收縮消化總量。對教師個體而言,職業路徑的不確定性上升:小學端的穩定預期被打破,初中端的缺口紅利有明確的到期日。
收束判斷:從擴張週期到存量重組
回看1990年代末以來的師範教育擴張,高等教育毛入學率從1998年的9.8%升至2023年的60.2%,師範院校經歷了二十五年的增量週期。當前的轉崥潮是這個週期進入存量重組階段的標誌性事件,但更準確地說,是第一個系統性的存量重組動作。
後續的路徑取決於兩個變數:一是出生人口是否在2024年的954萬人附近企穩,這決定小學端冗餘規模的峯值;二是高中擴招與職業教育分流的政策取向,這決定初中端缺口窗口的長度與深度。在基準情境下,轉崥將從地方試點擴大為常態化編制管理工具,師範院校的專業結構調整在未來三年內完成,教師培訓市場的增量業務在2028年前後達到峯值後回落。在人口持續下行的情境下,跨學段轉崥之後將出現跨區域調配與學段合併的壓力,義務教育編制總量進入實質性收縮,這將是比當前轉崥潮更大幅度的結構調整。