
兩公升的白水與二十元的奶茶:一個貨架調整背後的飲料分層
兩公升的白水與二十元的奶茶:一個貨架調整背後的飲料分層
一瓶水的單位換算
把一杯連鎖手搖飲的價格拆到每一百毫升,結構立刻清楚。以一杯700毫升、均價落在15至20元區間的奶茶計算,單位價格約在每百毫升2.1至2.9元之間;一瓶1.5公升包裝飲用水,通路售價多在2至3元,單位價格是每百毫升0.13至0.2元;若換成2公升規格,單位價格還能再壓低一至兩成。同樣解渴,兩種液體的價差達到十倍以上。這個算術存在多年,2025年下半年開始被一批年輕消費者主動拿起來用,媒體稱為「喝大水」:放棄含糖手搖飲,改買1.5至2公升大瓶裝白水,一次購入、分次飲用。
熱潮同時改變了零售端陳列。多家連鎖超市把大包裝飲用水從貨架底層移到動線顯眼位置,與整箱規格一起陳列,部分門市為大包裝水新增獨立貨架段。與此同時,瓶裝水產業面臨的整體環境並未好轉,競爭加劇、銷量承壓,「賣得顯眼」與「賺得辛苦」並存,這組矛盾正是本篇要拆解的結構。
需求結構:三層液體的計價階梯
中國軟性飲料市場可按單位價格與消費場景切成三層。第一層是現製現售的手搖飲與咖啡,單杯15至30元,2024年新茶飲市場規模約3,547億元、年增約6%,但成長已從高峯期的兩位數放緩,且價格帶中樞持續下移,2023年以來「10元以下重回主流」成為頭部品牌共同動作。第二層是包裝即飲飲料,含碳酸、茶飲、果汁,單瓶3至6元。第三層是包裝飲用水,2024年市場規模約2,300億元,其中2元價格帶佔據最大銷量份額。
「喝大水」的實質是一次跨層移動。消費者不是在同一層內換品牌,而是從第一層的現製飲品直接跳到第三層的基礎水,把每日飲品支出從15至25元壓縮到1至2元。社交平臺上,這種行為被賦予省錢、控糖、掌控生活三重敘事;從市場結構看,它是消費分層在飲料品類的具體呈現:當收入預期趨緊,可支配支出首先從單位價格最高、儀式性最強的品類退出。
對照歷史,這不是飲料需求第一次分層降級。2013年前後的「光盤行動」、2020年疫情後的自炊風潮,再到近兩年「月餐費300元」挑戰,共同點是單位支出壓縮先發生在高頻、低必要性溢價的品類。手搖飲正是典型:高頻(每週數杯)、高溢價(原料成本約佔售價30%至40%)、可替代性強(白水、無糖茶、自泡茶均可替代)。
供給端:貨架重排與成本結構的錯位
零售通路對需求移動的反應速度快於品牌商。超市貨架是按每平方米產出效率分配的,大包裝水毛利低(通路毛利率普遍在20%至25%,低於即飲茶飲的30%以上),但周轉快、損耗低、佔據購物籃的基礎品項位置。當大包裝水詢問度上升,貨架調整是門市層級就能完成的決策,這解釋了為何「貨架先變、品類報表後變」。
品牌商的處境更複雜。瓶裝水產業2024年以來進入價格戰階段:農夫山泉綠瓶純淨水以低價切入,怡寶、娃哈哈跟進,2元帶產品在促銷期常見「1元區間」成交價。價格戰疊加需求結構下移,使行業整體銷量不升反降——2024年包裝飲用水市場規模增速已從雙位數回落至個位數,部分區域市場出現負增長。大瓶裝的熱度是結構性亮點,不足以扭轉品類總量壓力。
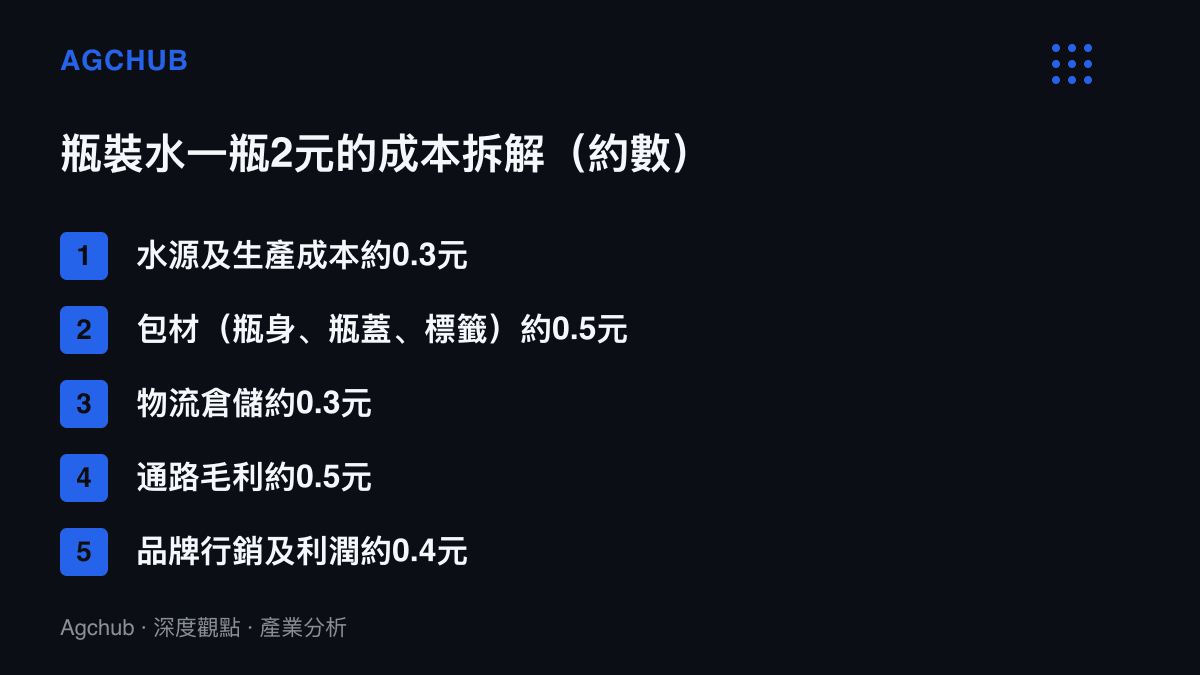
大包裝規格對品牌商有一層成本意義。從1.5公升到2公升,瓶身塑料用量並非等比例增加,單位容量的包材與灌裝成本下降,物流裝載效率提升。若消費者真的從「每次買小瓶」轉為「一次買大瓶分次喝」,品牌商的單位出貨成本改善,但總出貨量可能下降——因為一次購買覆蓋了過去數次的購買行為。這是「貨架更顯眼、銷量仍下滑」可以並存的第二個原因:周轉加快與單次購買量放大,同時壓縮了重複購買次數。
誰受惠、誰承壓
受惠方按確定性排序。第一是大包裝規格產能布局完整的頭部水企,農夫山泉、怡寶在1.5公升至4公升區間的產品線齊備,規格轉移對其出貨結構影響中性偏正面。第二是通路自有品牌,大包裝水的品牌溢價空間本就有限,自有品牌以更低價格承接價格敏感客羣,毛利率雖低但周轉貢獻穩定。第三是家用濾水設備與保溫瓶等耐用品,若「喝白水」行為固化,部分消費者會從購買瓶裝水進一步轉向過濾自來水,把飲水成本壓到趨近於零。
承壓方集中在兩端。一是現製茶飲門店,尤其是定位中間價格帶(12至18元)的品牌,這一區間消費者的替代彈性最大,向下有大包裝水與無糖瓶裝茶,向上有持續降價的頭部品牌促銷。二是瓶裝水產業的中小品牌,價格戰已壓縮利潤空間,大包裝規格的包材與物流需要規模支撐,中小品牌在兩頭同時承壓。
傳導鏈可以這樣描繪:年輕消費者支出偏好改變,先反映在手搖飲門店客流與客單價,再反映在超市飲料貨架的品類佔比調整,最終落在瓶裝水產業的產能利用率與包材供應商的訂單結構。中間價格帶茶飲品牌的因應路徑有限:降價損毛利,不降價損客流,推出大杯量低價產品線是折衷方案,2024年以來多家品牌跟進「加量不加價」,本質是把單位價格向下修,以縮小與瓶裝水的價差。
情境推演
第一種情境是「風潮消退、回歸均值」。飲食偏好的遷移速度通常快於回落速度,若宏觀消費信心改善,手搖飲憑藉社交屬性與口味多樣性重新吸回部分客羣,大包裝水維持基礎盤但不再擴張。這是歷史上多數「降級消費」的最終路徑。
第二種情境是「行為固化、品類重排」。控糖意識疊加支出紀律,使大包裝水與無糖茶飲成為新一代預設選擇,手搖飲市場規模從增長轉為橫盤,行業內部加速整合,中間價格帶品牌被併購或退出。瓶裝水產業則在總量承壓下完成一輪產能出清,頭部集中度從目前的約60%(前五大品牌)進一步上升。
第三種情境是「中間品類崛起」。消費者不完全放棄風味也不接受純白水,無糖茶、氣泡水、電解質水等中間層承接大部分轉移需求,2024年無糖茶市場規模已突破200億元、增速超過20%,正是這一情境的部分驗證。若此路徑成立,大包裝水的增長天花板將低於預期,真正的贏家是提前布局無糖品類的飲料集團。
三種情境的驗證指標都藏在同一份報表裡:手搖飲頭部品牌的季度客單價、超市飲料區的品類佔架比、瓶裝水行業的出廠價指數。貨架是最誠實的先行指標,它已經先給出了方向。