
一平方米墓穴約十一萬元:查無骨灰的通報,刪不掉殯葬與住宅的價差
臺山海宴鎮排查20餘間房間後未發現骨灰,本文以墓穴均價對當地住宅單價近二十倍的落差為座標,拆解殯葬服務的三段計價、20年管理費的年限帳與灰色替代需求的流向,推演三種情境。
10月22日凌晨,廣東臺山市海宴鎮人民政府通報某小區住宅疑似存放骨灰一事:網傳的20餘間房間內未發現骨灰,現場無聚眾祭祀痕跡,也未發現骨灰轉移痕跡。傳聞以否定收場。讓這類傳聞每隔一段時間就復發的價差結構,並未跟著消失。
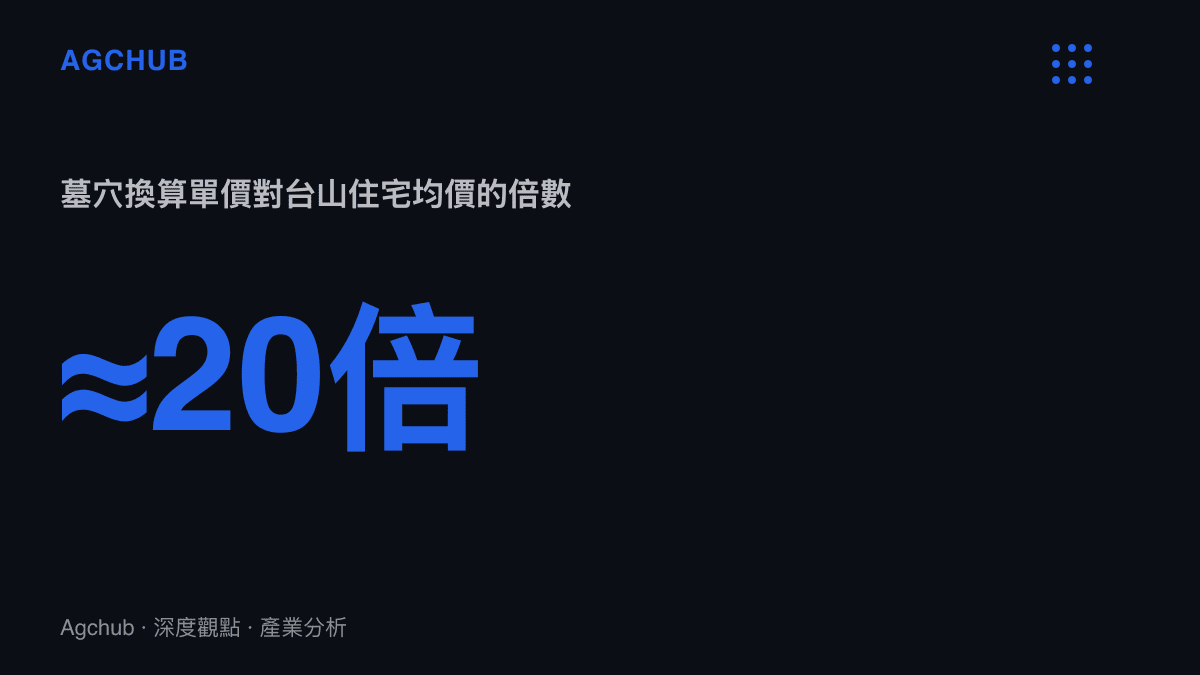
把兩種同樣以平方米計價的資產放進同一張表:福壽園2023年墓穴平均銷售單價約11.9萬元,而法規對骨灰單穴設有約1平方米的面積上限,換算下來,每平方米11.9萬元。同一年,臺山市區新建住宅均價約在每平方米6,000元上下。兩個數字相差接近二十倍。即便換到一線城市對比,上海二手房均價約每平方米5萬至6萬元,墓穴換算單價仍是其一倍以上,而那只是1平方米的面積。傳聞的真偽可以由一次排查終結,定價結構的問題必須由產業本身回答。
二十餘間房間與一千萬人的市場
殯葬市場的需求底盤由人口結構鎖定。國家統計局公報顯示,2024年全國死亡人口1,093萬人,2023年為1,110萬人;60歲以上人口已突破3.1億,佔總人口逾五分之一。1960年代出生的世代正陸續進入高齡,年度死亡人口的長期方向只有向上。供給端,民政部統計公報口徑的火化率長年在六成附近,意味著每年約600萬至700萬具遺體以骨灰形式進入安葬或寄存環節,這個數字同樣隨老齡化放大。
以每年逾千萬死亡人口、人均數萬元的殯葬支出推算,市場年度規模落在3,000億元人民幣量級。對照生前一端,官方綱要以16兆元作為2030年健康服務業的總規模目標,兩張進度表的落差見健康中國的兩張進度表的拆解。身後這一端的盤子僅約其五十分之一,利潤率結構卻恰恰相反:多數醫療服務的淨利率在個位數到一成之間,頭部墓園的毛利率長年在八成上下。規模小、利潤厚,這個組合是理解骨灰房傳聞的起點。
三段計價,利潤集中在中間一段
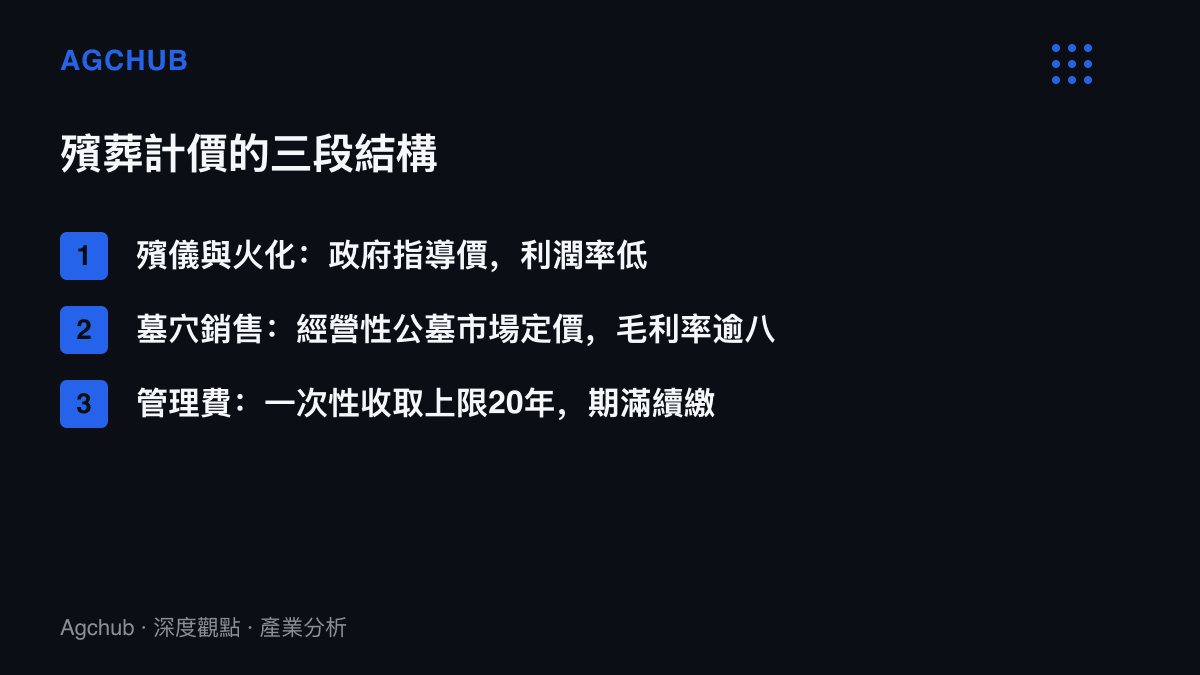
殯葬服務的收費被切成三段。第一段是殯儀與火化,遺體接運、冷藏、告別式與火化爐使用,多數由事業單位性質的殯儀館執行,價格受政府指導價約束,利潤率低。第二段是墓穴銷售,經營性公墓面向市場定價,這是全行業利潤最集中的一段。第三段是管理費,用於墓園日常維護,按規定一次性收取最長不得超過20年,期滿續繳。
福壽園的年報把這個結構攤得很清楚。這家在港股上市的中國最大民營殯葬服務商,2023年收益26.3億元人民幣,毛利率約84%,其中墓園服務佔收益逾八成,當年墓穴平均銷售單價約11.9萬元,定制藝術墓等高端品項還要再上一個臺階。2024年收益降至20.8億元,年減約21%,歸母淨利潤近乎腰斬,公司歸因於行業監管環境與需求結構的調整。
墓穴價格高,土地成本只是小頭。真正的約束在供給端:經營性公墓的設立需省級民政部門審批,多數城市多年未新增名額,一線城市尤為稀少。稀缺的牌照疊加剛性需求,構成均價的支撐。2018年民政部等九部門曾對殯葬領域突出問題展開專項整治,對象包含炒賣墓穴與公墓暴利,但審批閘門沒有放開,價格的結構性支撐也就沒有拆除。
骨灰房的算式:總價、年限、祭祀半徑
理解墓穴定價,就能理解骨灰房作為一則都市傳說為何反覆出現。以臺山為例,當地住宅均價每平方米約6,000元,一套50平方米的小宅總價約30萬元。同樣的預算,在經營性公墓大約對應兩座單穴,合計面積2平方米,且只能安放兩份骨灰。
年限的帳同樣不利於墓地。住宅建設用地使用權70年,依《民法典》期滿自動續期;墓穴使用以20年管理費週期為單位,期滿續繳,使用權的長期歸屬則處於模糊地帶。對需要安置多位家族成員骨灰、又希望在清明冬至集中祭祀的家庭,一間產權完整、可登記、可轉讓的小宅,在帳面上確實構成墓地之外的替代選項。
這個替代的代價由鄰居承擔。住宅計價隨需求事件劇烈波動並不罕見,演唱會舉辦地的飯店房價可以在幾天內從179元漲到2,193元,見一場肖戰演唱會怎麼把房價推上十二倍的拆解;祭祀行為對小區的影響則屬於長期負外部性,燃香、紙錢與出入動線都會壓低同棟其他單位的成交價。各地處理此類事件時,物業管理條例與消防規定總是跟著進場,原因在此。
誰承壓,誰接住流出的需求
把骨灰房視為一種灰色替代品,它的存在首先衝擊經營性墓園的量價結構。福壽園2024年收益下滑兩成,一部分來自監管整頓,另一部分反映需求在墓穴、生態葬與寄存之間重新分配。灰色替代品的價格錨在住宅市場:三四線城市房價越低,替代的成本優勢越明顯。這次臺山查無實據,但傳聞能夠成形,本身說明市場對低總價住宅的非居住用途已有預期。
第二層影響落在收縮型城鎮的房產市場。海宴鎮這類濱海鄉鎮在上一輪旅遊地產週期留下過量供給,任何邊際需求都會被拿來檢驗庫存去化的可能性。被通報否認的傳聞,等於暫時移除了這條想像路徑,對當地二手房持有者反而是中性偏正面的訊息。
第三層在政策端。多地近年對海葬等節地生態安葬免收費用並另發數千元補貼,公益性安葬設施建設也在推進。補貼與公益供給的作用方向,是壓縮墓穴銷售這一段的定價空間,把需求引向低土地消耗的形式。對毛利率八成的商業模式,這是比任何單一傳聞更實際的長期變數,接住需求流出的,會是寄存服務與生態葬的承作機構。
三種情境
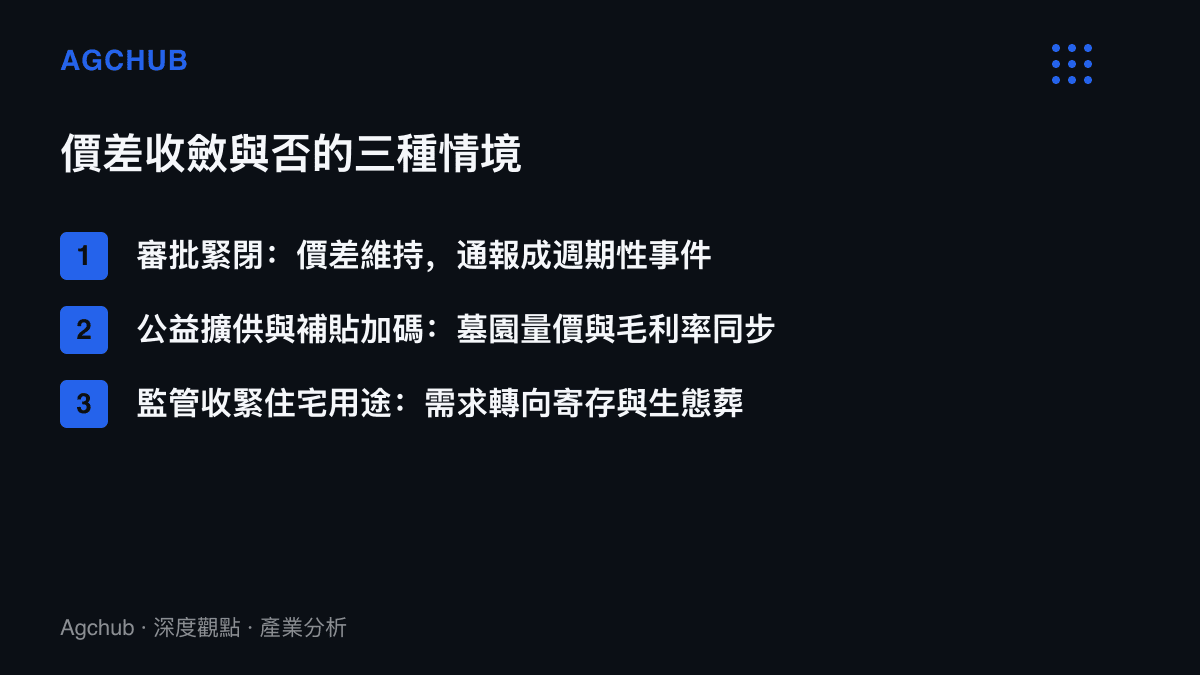
第一種,審批閘門維持緊閉,墓穴稀缺性定價延續,價差留在高位。灰色替代與寄存需求在邊緣持續活動,通報與排查成為週期性事件,市場結構不變。
第二種,公益性安葬設施擴供,生態葬補貼加碼。均價的支撐從稀缺轉向補貼競爭,經營性墓園的量價與毛利率同步承壓,福壽園2024年的財報可視為這個方向的早期樣本。
第三種,監管直接收緊住宅的非居住使用,物業與消防檢查常態化。灰色需求退場後流向機構寄存與生態葬,墓園均價得以維持,總量成長的邏輯同時被切斷。
三種情境的共同前提,是每年逾千萬死亡人口構成的剛性需求不會消失。會改變的只有需求的計價位置:在政府指導價的殯儀館、在毛利率八成的墓園、在補貼覆蓋的海葬船,或在傳聞裡那20餘間最後查無骨灰的房間。臺山的通報結束了一則傳聞,計價位置的重新分配仍在進行。