
999 元首發、1499 元日常價:華碩把 ProArt 商標放上路由器,測的是創作者溢價
華碩 ProArt 創夢 Wi-Fi 7 路由器 PRT-BE5000 以 999 元首發、1499 元日常價於京東開賣,本文從規格表的速率算術、子品牌價格階梯到創作者需求的付款理由,拆解這條產品線的溢價來源與受惠承壓方。
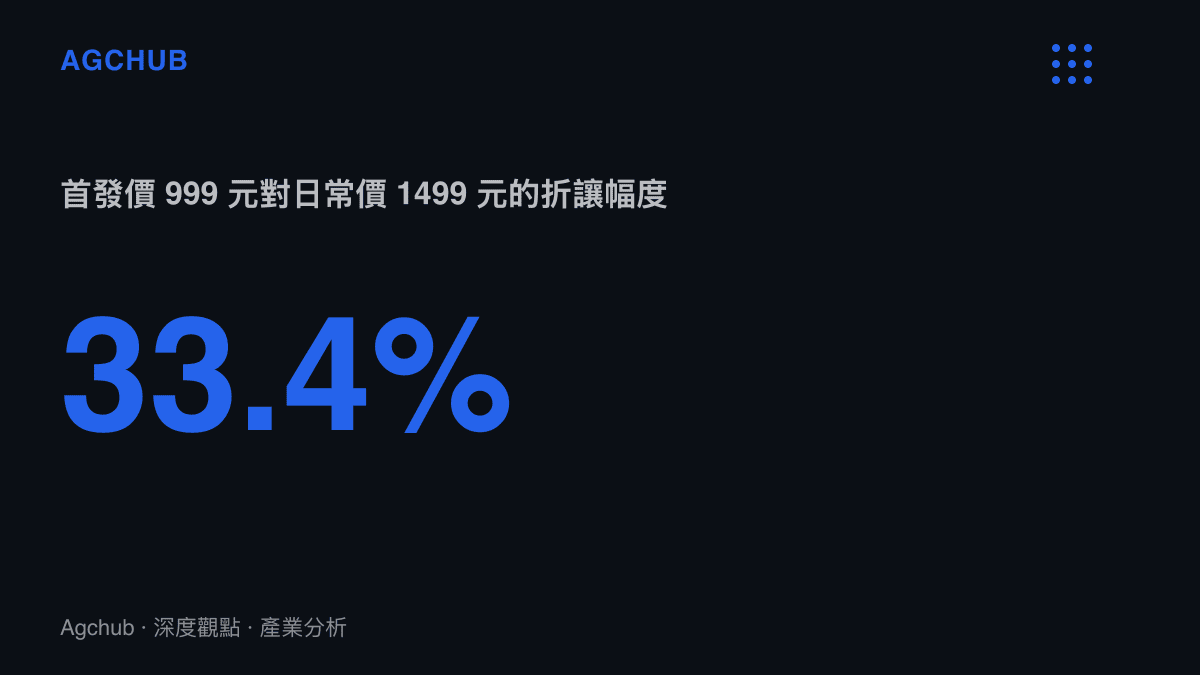
9 月 23 日,華碩 ProArt 創夢 Wi-Fi 7 路由器 PRT-BE5000 在京東開賣。頁面上的三個價格數字比規格表更值得先看:首發價 999 元,日常價 1499 元,來源附帶的京東連結顯示實售價 1170 元。999 對 1499 的折讓約 33.4%,1170 落在兩者之間,距離日常價還差約 22%。一款消費性網通產品在上市首日用三分之一的價差換取出貨量,問題就從規格好壞,轉為這條產品線要站進哪個價格帶,以及那個價格帶憑什麼存在。
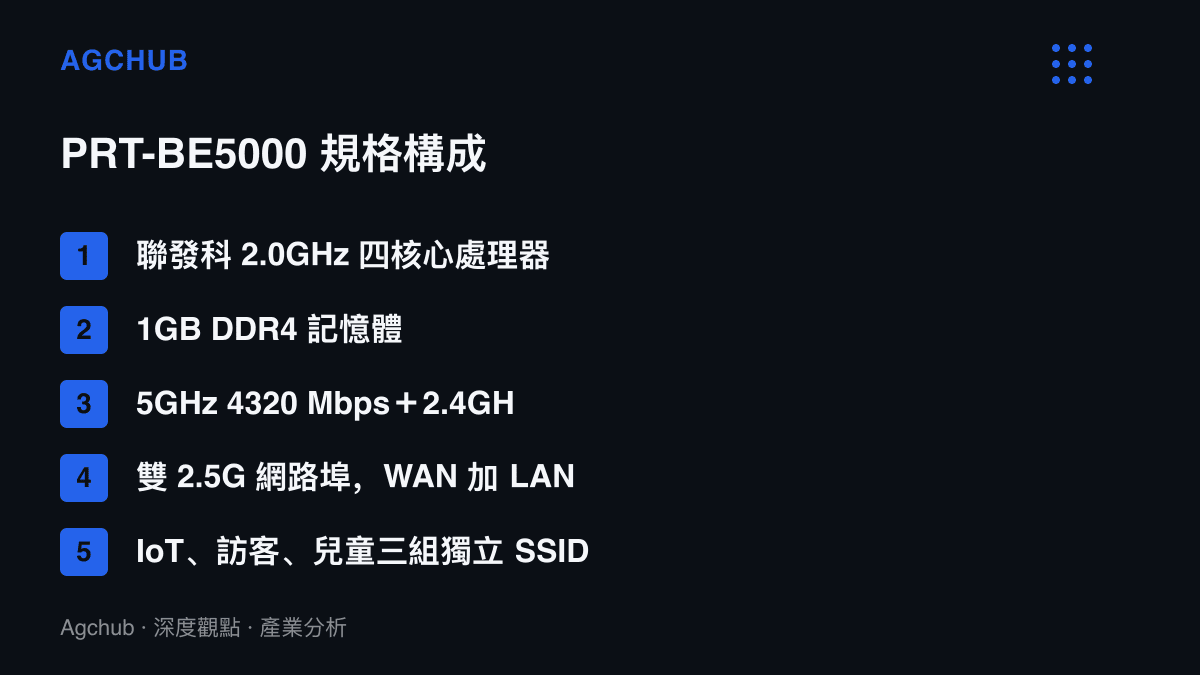
拆開核心配置,真正新的項目只有商標。聯發科 2.0GHz 四核心處理器、1GB DDR4 記憶體、雙頻合計 5000 Mbps,放在 2026 年的 Wi-Fi 7 中階市場,屬於成熟平臺的標準配方;官方資料稱傳輸速度較前代提升 1.2 倍,屬於線性迭代的幅度。可歸為差異化的東西有兩件:ProArt 這個以螢幕、筆電與主機板為主場的創作者子品牌,被延伸到路由器品類;以及一組針對工作室場景的功能敘事,涵蓋 AI 場景加速的頻寬調度、商用級 AiProtection 資安防護,加上可按裝置與權限切出 IoT、訪客、兒童三組獨立 SSID 的管理設計。
規格表內部的算術
5000 Mbps 值得逐項核對。5GHz 頻段貢獻 4320 Mbps,2.4GHz 頻段 688 Mbps,合計 5008 Mbps,行銷文案取整。兩個頻段的帳面承載比約 6.3 比 1,實際吞吐的責任幾乎全壓在 5GHz 上。有線端的配置倒是少見地對齊:兩個 2.5G 埠(WAN 加 LAN)合計 5 Gbps,與無線帳面速率落在同一量級,沒有出現無線數字遠甩有線埠、實際卡在埠上的常見落差。這是一張按成本上限配平過的規格表。
1GB DDR4 在此價位帶屬於中上水準,多出來的記憶體主要服務頻寬調度與設備識別這類常駐的韌體功能,硬體與功能包裝之間的對應關係,比多數同價產品扎實。MLO 多鏈路操作負責低延遲的宣稱,屬於 Wi-Fi 7 的標配能力,各家文案的差別在於把它接上什麼場景。
整張規格表裡最貼近工作室真實痛點的是雙 WAN 故障轉移。主線路斷線自動切換備援,對家庭用戶是加分題,對接著 NAS、跑雲端協作與素材上傳的工作室,屬於營運連續性支出。換句話說,硬體差異化的厚度有限,被放大的其實是場景語言:把頻寬調度、資安防護與網路隔離,包進創作流量優先的詞彙裡。路由器的物料成本結構以 SoC 與射頻前端為大頭,這部分隨聯發科平臺量產逐年下移,品牌端能守住的毛利空間,剩下敘事與韌體。
商標先上貨架:ROG 之後的第二次分層
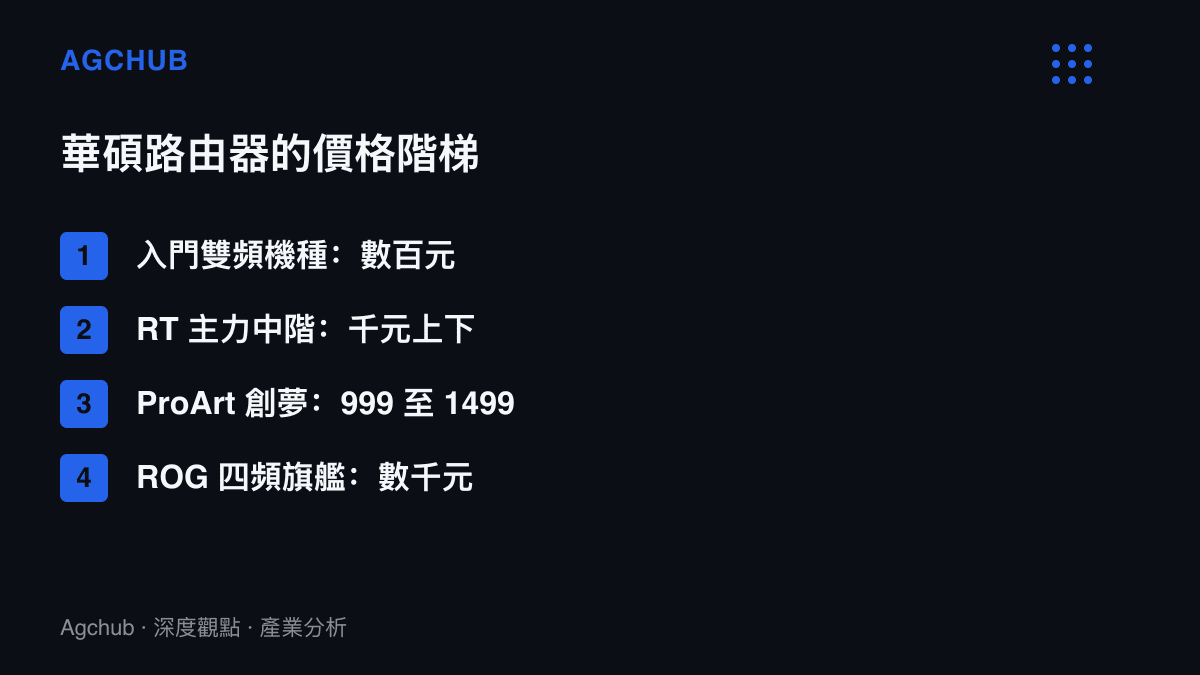
華碩的產品矩陣長期靠子品牌分層。ROG 承擔電競溢價,路由器品類的四頻旗艦要價數千元;TUF 守平價耐用;ProArt 負責創作者市場。過往路由器貨架由 RT 主線與 ROG 高階撐起,ProArt 創夢進場後,千元帶多了一面旗。這一格原本難做:往下一步是各家聯發科平臺雙頻機種的比價區,往上是 ROG 旗艦的地盤,中間需要一個讓溢價成立的理由,把創作者放上型號,就是在生產這個理由。
用產品節奏把不同支付意願的買家沿階梯分置,是品牌矩陣的通用算法。蘋果拆分發布節奏、把標準版買家推向 Pro 機型屬於同一套操作:讓下層買家看見往上一步的誘因,也讓上層溢價有對照組。差別在於蘋果用硬體規格拉開階梯,華碩在這裡更多依靠品牌語言與韌體功能,兩個價位之間的材料成本差距,小於帳面價差。
誰會為創作者三個字付款
需求可以分層檢驗。最核心的一層是真的有工作室負載的人:多裝置同時傳素材、NAS 對接 2.5G 埠、雲端協作與對外上傳並行,斷線成本以專案時程計算,雙 WAN 備援與頻寬調度對這羣人有實際價值,999 元屬於合理支出。外圍是屆臨汰換週期的家用買家:家用路由器的汰換週期經常超過五年,Wi-Fi 7 認證於 2024 年初由 Wi-Fi Alliance 完成後,支援的終端在旗艦手機與新款筆電上逐步普及,從 Wi-Fi 5 或 Wi-Fi 6 直接換到 Wi-Fi 7 等於一次跨兩代,這羣人買的是一次到位,創作者標籤提供的是心理加值。至於價格敏感的一般使用者,本來就不在名單上,三百到六百元帶的選項足夠多。
週邊市場的價格帶分化向來如此:主設備已經付過大錢的使用者,對週邊的比價強度下降,品牌正好在這個窗口收溢價。第二支遊戲控制器人民幣 89.9 元對官方 69.99 美元的價差,攤開的就是另一個分層明確的週邊市場,路由器之於工作室,與控制器之於遊戲主機,落在同一條溢價邏輯上。
受惠與承壓
聯發科位於這類故事的共同上遊。中階 Wi-Fi 7 機種不分品牌普遍採用其平臺,創作者敘事與電競敘事都建立在同一顆 2.0GHz 四核心的量產基礎上,品牌端競爭越熱,晶片出貨越穩,平臺成本也隨規模繼續下移。
華碩得到的是價格帶與聲量。999 元首發價在上市初期換取安裝量與評測覆蓋,1499 元的日常價留下調度空間,首發折讓實質上被當成行銷預算支出。京東頁面 1170 元的實售價則暗示,成交價中樞最終可能落在日常價之下,對定位形成持續的壓力測試。
承壓的有兩端。500 到 1500 元帶的他牌中階機種,過去比的是埠數與速率,現在多出一個會說創作者語言的對手,規格相近時,敘事差距會反映在轉換率上。華碩自己的 RT 中階線同樣暴露在內部競爭中,創夢若長期貼近千元成交,產品線之間的擠壓會先侵蝕中階機種的價格紀律。
1499 元守不守得住
成敗濃縮在一個問題:首發期結束後,日常價能不能站回 1499 元。站得回去,創作者溢價在網通品類完成驗證,ProArt 有條件往更多品項延伸,工作室網路裡的管理型設備都在這個商標的射程內。站不回去,溢價故事失效,ProArt 在路由器上的角色縮減為一次上市的聲量操作,實售價回到與 RT 主線重疊的位置。
價格軌跡的歷史並不站在樂觀那側。Wi-Fi 6 在 2019 年完成認證後,旗艦規格用了約兩年就落進主流價格帶;Wi-Fi 7 認證至今兩年多,同平臺雙頻機種的價格中樞持續下移,入門款已落進三百元級。要讓日常價站穩在首發價之上五成,能依靠的只剩韌體更新承諾、保固條件與管理功能的持續加碼。商標決定產品先站上哪一層貨架,能不能留在那層,最後要看這些看不見的投入,能否跑贏硬體規格的折舊速度。