
秋季貨架只剩 Pro:蘋果拆分發布節奏把 iPhone 買家推上價格階梯
iPhone 18 Pro上市首日預購送達時間較去年同期延長約15%,分析師Gene Munster據此判斷蘋果拆分發布節奏正把標準版買家推向Pro機型,並將2027財年iPhone營收預估上修至3,018.4億美元,本文拆解價格階梯、摺疊機份額與受惠承壓方。
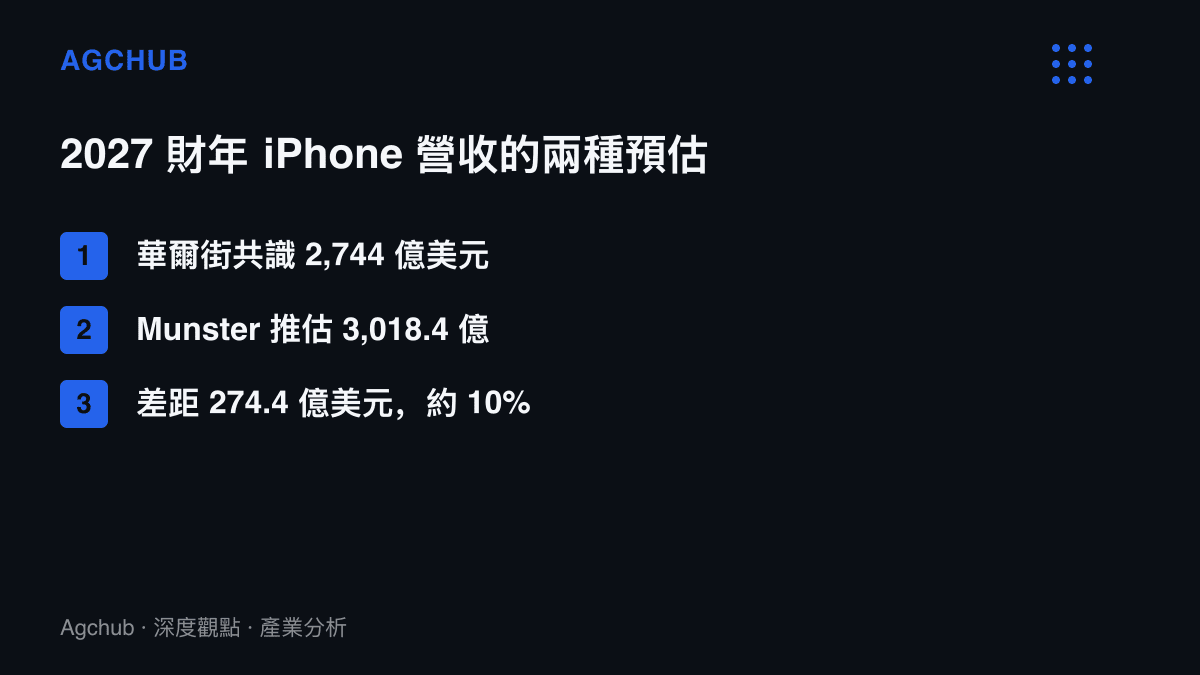
2,744 億美元對 3,018.4 億美元。前者是華爾街對蘋果 2027 財年(至 2027 年 9 月 25 日止)iPhone 業務營收的共識預估,後者是 Deepwater Asset Management 管理合夥人、前 Piper Jaffray(現 Piper Sandler)分析師 Gene Munster 給出的數字,差距 274.4 億美元,正好 10%。
促成這項上修判斷的證據,規模小得多。Munster 於 9 月 20 日發文指出,iPhone 18 Pro 系列上市首日的預購預計送達時間,比去年同期延長約 15%。他的解讀是:蘋果今年拆分 iPhone 18 發布節奏的做法已經奏效,一部分原本打算購買基礎版 iPhone 的消費者,正在增加預算轉買 iPhone 18 Pro 或 Pro Max。
拆的是日曆,動的是價格階梯
今年秋季檔期屬於 iPhone 18 Pro 系列與首款摺疊機 iPhone Duo,前者已開賣,後者預購尚未啟動。標準版 iPhone 18、定位更低的 iPhone 18e,以及第二代 iPhone Air,全部移到 2027 年春季發表。
回看節奏本身,這是條產品線 2007 年問世以來首見的切法。過去十多年,iPhone 主力機種幾乎固定在 9 月發表,2020 年疫情也只是讓 iPhone 12 延後一個月到 10 月;SE 系列與 2025 年 2 月上市的 iPhone 16e 確實用過春季檔期,但那是副線的專屬安排。把標準版主線整批移出秋季,把一年裡最強的需求窗口單獨留給高價機型,是另一回事。
9 月到 12 月涵蓋開賣首波與年底購物季,向來是 iPhone 銷售最集中的區段。在這個窗口裡,貨架上只有 Pro 系列與 Duo,預算有限的買家面對兩個選項:等到明年春季,或者多付一筆錢往上買。近幾代標準版與 Pro 系列的起售價差落在 200 至 400 美元之間,對蘋果而言,每一個選擇後者的消費者,都是不經折扣的均價提升。
延長 15% 的送達時間,兩種讀法
Munster 長期以預購送達時間作為需求溫度計。他原本預期部分傳統 Pro 用戶會轉向即將開賣的摺疊機 Duo,這會壓低 Pro 系列需求,送達時間理應縮短。實際數據往反方向走,這迫使他重新拆解買家流向。
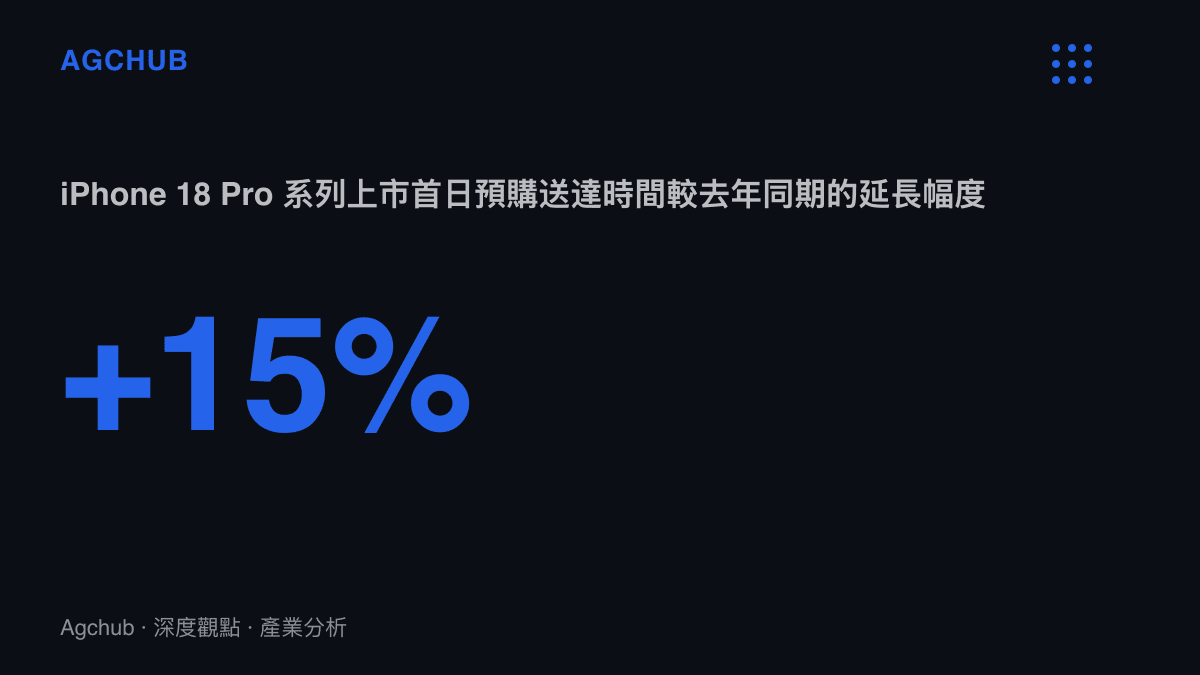
第一種可能:Duo 的實際需求低於預期,原本想買摺疊機的消費者回頭購買 Pro。第二種可能:傳統 Pro 用戶確實流向 Duo,而原本計畫購買標準版的用戶往上補位,改買 Pro 或 Pro Max。兩種情境在送達時間上呈現同一種結果,對營收的含義完全不同。前者是產品線內部的互換,後者是需求整體向上遷移。Munster 認為第二種可能性更高,若成立,蘋果等於用發布節奏本身完成了消費分層的重新排序。
1,300 萬臺裡的份額重排
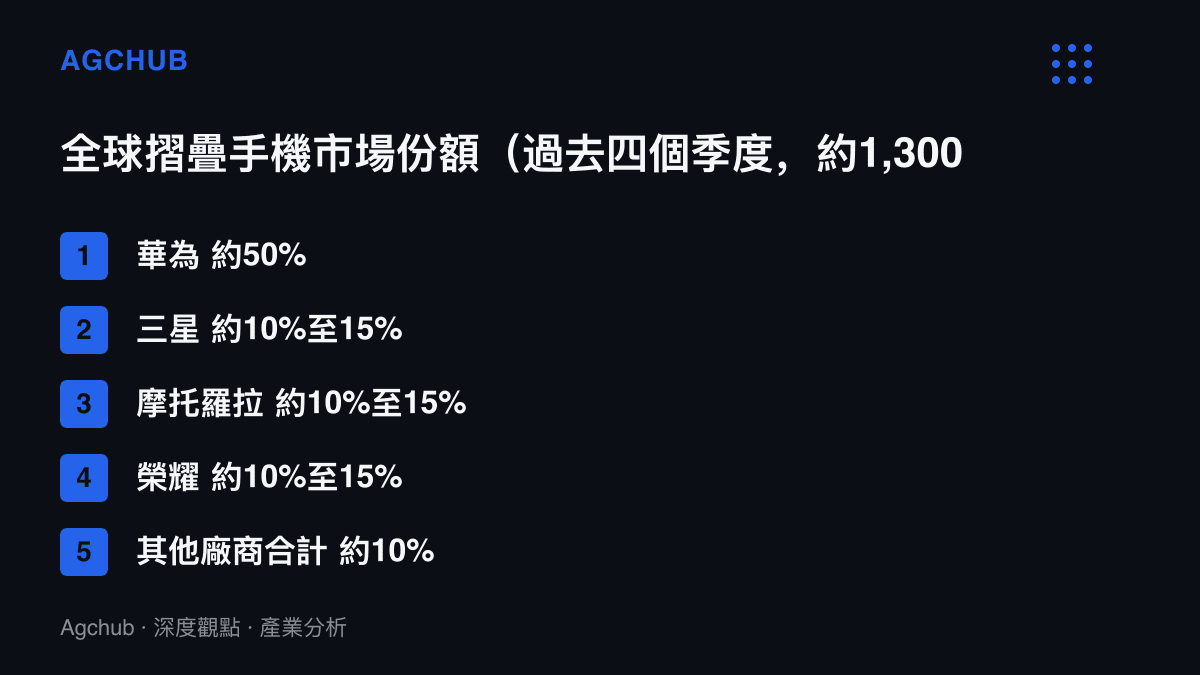
摺疊機市場的規模,決定了 Duo 能喫下多少。過去四個季度,全球摺疊手機出貨約 1,300 萬臺,華為佔約 50%,三星、摩託羅拉與榮耀各佔 10% 至 15%,其餘廠商合計約 10%。三星的份額曾經高達 60%,隨著摩託羅拉在美國、榮耀在歐洲與亞洲擴張而逐步下滑。
華爾街目前預估 Duo 上市第一年將取得這個市場約 35% 的份額,換算約 455 萬臺;Munster 認為實際表現會高於此一水準。以定位來看,Duo 起步價超過兩千美元,蘋果管理層對它的職責畫得相當寬,先前已公開承認 iPhone Duo 將覆蓋部分 iPad mini 的使用需求,顯示這條產品線被設計來吸收的族羣,不只有 Android 摺疊機的換機者。
274 億美元差距的組成
把營收預估拆開,摺疊機佔的分量其實有限。以 35% 份額換算的 455 萬臺、每臺兩千美元估算,Duo 第一年營收貢獻約 91 億美元,僅佔 Munster 預估 iPhone 總營收的 3% 左右。整個摺疊機市場以 1,300 萬臺、均價 1,500 至 2,000 美元粗估,全年規模約 195 億至 260 億美元,甚至填不滿他與華爾街共識之間那 274.4 億美元的差距。
換句話說,這份上修的主要動能來自 Pro 系列的混合比重,來自標準版買家的向上遷移。這也解釋了一個看似細微的統計為何被反覆解讀:蘋果自 2019 會計年度起不再公布 iPhone 出貨量,外界只能從營收、預購等待時間與財報電話會議的產品組合描述反向推算均價,任何能觸及混合比重的間接指標都會被放大檢視。
作為跨週期對照,蘋果 2024 財年 iPhone 營收約 2,012 億美元,華爾街對 2027 財年的共識已隱含三年約 36% 的累計成長,Munster 的版本則把這個幅度再往上加一成。預估分歧的核心從來不是出貨量,而是每一臺賣出去的 iPhone 平均貴了多少。
受惠與承壓的傳導
受惠端首先是蘋果自身。若第二種情境成立,Pro 佔比上升直接推高均價,2027 財年營收有機會向 3,018.4 億美元靠攏;發布節奏拆成秋季與春季兩波,也把 12 月當季的峯值壓力分散到兩個財報季,生產與通路的備貨節奏同步獲得緩衝。
承壓端分兩層。摺疊機市場裡,三星、摩託羅拉與榮耀合計約四成的份額將直接面對 Duo 的擠壓,這個市場一年只有 1,300 萬臺,Duo 每多拿 5 個百分點,就有約 65 萬臺從現有廠商手中移走;華為的五成集中在中國市場,短期直接衝擊有限,但高階價格帶的對位壓力會隨 Duo 鋪貨而累積。另一層在價格帶上端,1,000 美元以上的 Android 旗艦將面對一批預算被推高的 iPhone 買家,競爭位置更擠。
消費者端的成本同樣可以計算。標準版買家若選擇等待,持機週期被動拉長;若選擇加價,負擔增加 200 至 400 美元。在中國手機出貨量 自 2016 年高峯萎縮約四成的長週期裡,換機需求本就趨緩,拆分發布等於對存量買家再做一次分層:付得起的先換,付不起的延後。標準版延到春季還有自我蠶食的時間差風險,若秋季的升級潮只是預支需求,明年 3 月的標準版首發族羣會變薄,春季銷量未必同步受惠。
驗證點排在春季之前
這套推演的驗證時點相當清楚。短期看 Duo 預購開放後的送達時間:若同樣明顯拉長,代表摺疊需求與 Pro 需求可以並存,第二種情境獲得強化;若 Duo 預購平淡,第一種情境的機率回升,Pro 送達時間的延長便含有水分。中期看 12 月當季財報的營收與管理層對產品組合的說法,以及明年春季標準版、18e 與 Air 2 的定價,若春季機種定價上調,等於官方確認整條價格階梯向上平移。
拆分發布節奏的實際功能,接近一項定價工具。在出貨量指標缺席、產品組合成為主要可觀察變數的現在,市場用 274 億美元的預估分歧為這個工具計價,而 Duo 的預購數據與春季發表會,會先後送來對帳單。