
首播123萬、完結1,028萬:絕命毒師登上紐時百佳榜首,一張遲來十二年的結算單
以《絕命毒師》登上二十一世紀百佳影集榜首為座標,拆解有線頻道與獨立製片廠的成本分工、串流第二窗口對收視曲線的作用,以及片庫授權行情與原創支出收縮下的承壓結構。
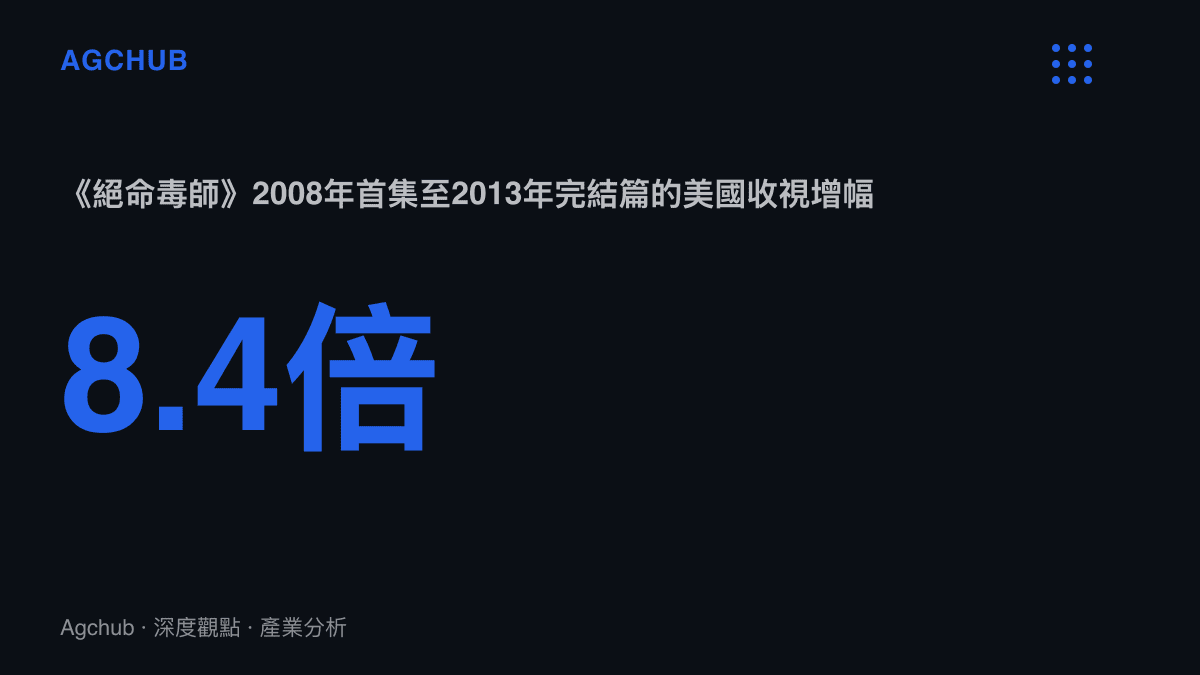
2008年1月20日,《絕命毒師》在AMC頻道開出首集123萬人的收視,放在當年的美國有線電視裡屬於容易被略過的數字。2013年9月29日完結篇播出,收視1,028萬人,是首集的8.4倍。2025年,《紐約時報》公布評選範圍覆蓋26個年頭的21世紀百佳影集榜單,這部共62集的作品排在首位,距離收檔已十二年。
美國電視產業的常態是收視隨季數遞減,多數影集在第二、三季觸頂後走下坡,廣告支撐的頻道按當期數字決定續約,半路收攤的比走完全程的多。《絕命毒師》逆著這條規則走完五季:前期在百餘萬人次徘徊,第三季後一度瀕臨換約破裂,最終季反而寫下全劇峯值。曲線底下才是值得拆的部分:成本由誰吸收、長尾由誰收取,這份榜單在商業上替誰記帳。
播出方與製作方,各記一本帳
這部影集從第一天起就是兩本帳的結構。AMC是播出方,收入來自廣告與有線系統臺的訂戶分潤;實際製作與全球發行權握在Sony Pictures Television手裡。單集成本規格約在300萬美元等級,AMC支付的授權費覆蓋不了全額,缺口由Sony以國際預售和後續窗口權利補平。製作方先吸收風險,把回收押在片庫的長期價值上。
壓力測試出現在2011年。最終季換約時,AMC一度提出把集數壓縮到六至八集,Sony把專案拿到市場上詢價,最後以十六集、拆成兩段跨年播出收場。對頻道端,集數直接等於現金流出;對製作端,提前收檔等於親手減記自己的存貨。同一部作品,兩張損益表往相反方向拉,最終季的集數談判實際上是一場折舊年限的談判。
串流窗口把曲線拉回來
第三個窗口改變了曲線的斜率。前幾季在AMC播畢後陸續登上Netflix,第五季上下兩段之間又相隔近一年,正好讓大量觀眾在串流端補完全劇。下半段2013年8月復播時收視跳升,一個多月後的完結篇寫下峯值。有線頻道首播、串流平臺養觀眾,這個後來被反覆引用的案例,示範了舊內容在第二窗口重新計價的過程。
時間點也有幫助。2007年《廣告狂人》先替AMC換上原創品牌招牌,2010年《陰屍路》以535萬人的首播收視證明規模化能力,夾在中間的《絕命毒師》因此獲得同業少見的試錯耐心。
片庫市場的計價邏輯
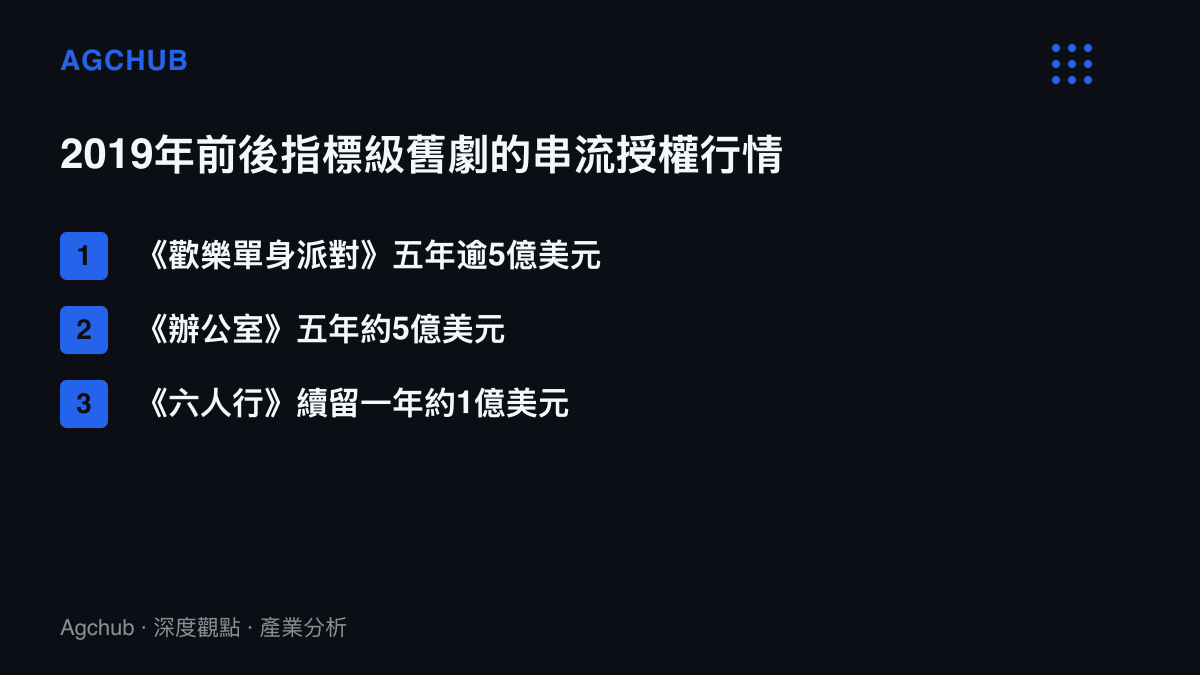
榜首的商業含金量,要放回片庫交易市場衡量。2019年前後,串流平臺搶市佔期的指標級舊劇行情是公開可查的:《歡樂單身派對》五年授權權利金逾5億美元,《辦公室》(The Office)轉往NBC旗下平臺報價約5億美元,《六人行》續留Netflix一年,代價約1億美元。這些數字均見於Variety與《華爾街日報》當年的報導。
連續劇與情景喜劇在這個市場的計價邏輯不同。情景喜劇的價值建立在單集可獨立收看的重播屬性上,授權金按播出次數攤提;連續劇的價值建立在一次看完的動機上,直接換算為訂閱與留存。《絕命毒師》屬於後者,而且是被驗證過的後者:尼爾森的串流收視統計裡,該劇完結多年後仍多次擠進非原創類節目的前十名單。
Sony的結構位置讓這筆存貨的效益放大。獨立製片廠沒有自有串流通路,片庫對所有平臺開放授權,不受自營頻道的排擠。百佳榜單在此的角色相當具體:當數百部原創同時在線,使用者的搜尋成本越高,既有名聲的折價就越小,一份固化名單等於替62集的舊存貨做了一次免費投放,也替下一輪續約談判墊高起跳價。
一個IP拆成三個資產
Sony對這份資產的經營沒有停在完結篇。2019年,Netflix上架電影《續命之徒:絕命毒師電影》,把主角之一的下落再賣一次;2015年至2022年,前傳《絕命律師》播出六季共63集,Netflix握有美國以外多數市場的首播權,緊跟美國播出。
衍生作的收視曲線與母劇相反。《絕命律師》2015年首播收視近700萬人,喫滿母劇收檔兩年內的期待存量;六年後收播,只剩不到三成。獎項帳面是另一種落差:母劇拿下16座黃金時段艾美獎,衍生劇累積53項提名掛零。宇宙擴張的報酬結構因此清楚:首波靠母作光環預支,長期回到自身品質,而權利金與製作風險早在授權安排裡分列兩邊。同一套算術也出現在《電馭叛客2077》交給片廠真人化的安排裡,持有原料的一方承擔的邊際成本有限。
原創收縮下的貨架排擠
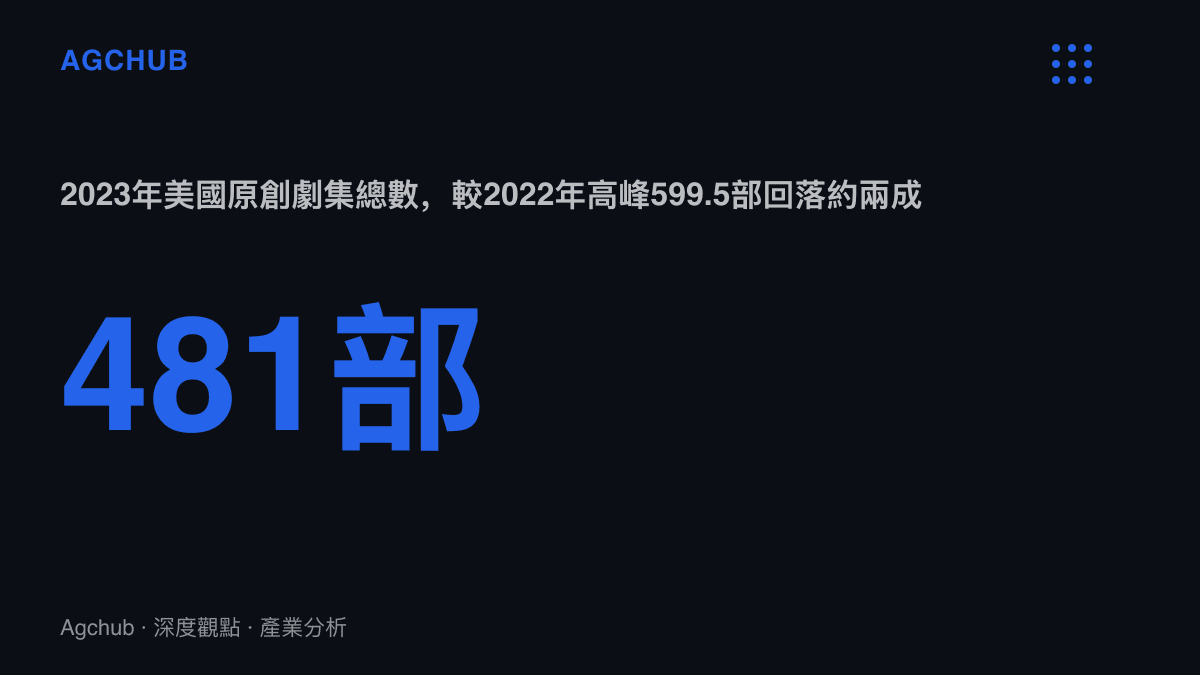
榜單覆蓋的26年,正好是美國電視原創數量膨脹再收縮的一輪週期。FX研究部門的年度統計顯示,2022年美國原創劇集總數達到599.5部的高峯,2023年回落到481部,降幅約兩成,是十餘年來首次明顯收縮。
原創支出轉向時,榜單型結算的影響往兩側傳導。版權方與持片庫的平臺站在受惠側:Sony續收授權金,Netflix以舊存貨填補原創減產後的貨架空缺。AMC的受益偏向品牌帳面,這段歷史讓頻道在內容採購與聯播談判裡保有敘事籌碼,但該公司近年已把原創預算轉向成本較低的格式。承壓側是當期新作與中型製作:使用者的預設選項被固化名單佔據之後,新影集要買到同等注意力,單集行銷成本只會墊高。
下一個二十六年的結算條件
《絕命毒師》的複利由結構撐起:有線首播累積口碑,串流窗口完成觀眾擴張,國際授權與衍生作把同一份原料賣了三次以上。串流原生影集缺少這組多層窗口,取消即下架,長尾封閉在單一平臺的損益表內;版權集中在平臺手裡時,跨窗口流通的可能性同步被封住。下一個26年要再出現同量級的延遲結算,關鍵變數在權利是否分散、窗口是否夠多。
內容市場的另一端已經把結算週期壓到極限。當微短劇把完結篇壓成十個字的熱榜詞條,同一筆注意力預算裡並存著兩種節奏:一種以十六年計,一種以三天計。百佳榜單提醒市場前者仍然存在;資本願意為多長的週期付錢,2023年之後的支出曲線已經先行轉向。