
一年120元的機車交強險,保不了騎士自己:加油站摔車的責任算術
以機車騎士在加油站水漬處摔倒、車主留言自認較多責任的事件為起點,拆解經營場所安全保障義務的責任比例算術、加油站強制安責險與自願公眾責任險的覆蓋錯位,以及機車騎士自身保障的缺口。
10月11日中午12時41分,一處加油站的監控畫面裡,一名機車騎士行經疑似積水的地面,連人帶車摔倒。經營機車內容、簡介掛著「機車創始人」的帳號主人張雪,事後把這段畫面貼上社羣平臺全網尋人,主張加油站應負相應責任,並表示可為車主免費提供律師援助。
後續發展偏離了常見劇本。有網友留言自稱當事車主,坦言自己應承擔較多責任。被尋找的苦主現身,第一句話先替站方卸了責,一場尚未成案的糾紛,在進入任何程序之前就被重新定了調。
這個小事件攤開的結構卻不小:加油站是全國密度最高的特許零售場景之一,站內每一攤水漬都掛著責任分擔的算術;機車是保有量逾8,000萬輛的道路工具,騎士自身的保障卻停在一年百元等級的強制險。摔車之後,站方的義務與車主的過錯先對表,保險再決定剩下的損失由誰吸收。
車主的自認,站方的減項
法律結構上,這類事故的起點是安全保障義務。2003年最高人民法院《關於審理人身損害賠償案件適用法律若幹問題的解釋》首次把經營者的安全保障義務寫進裁判依據,2021年施行的《民法典》第1198條將其吸收為正式條文:經營場所的經營者未盡到安全保障義務造成他人損害,應承擔侵權責任。
義務存在,不等於責任全額。第1173條同時規定,被侵權人對損害的發生有過錯的,可以減輕侵權人的責任。加油站場景還要再疊一層行業規範:按《加油站作業安全規範》(AQ 3010)與多數石油公司的站內規定,機車進出加油區採熄火推行,加滿後推出站外再啟動。監控畫面裡騎士以騎行狀態通過站區,這個動作本身就構成站方主張過失相抵的基礎。律師向極目新聞解讀時也落在同一框架:按雙方過錯劃分責任比例。
車主留言自認多數責任,等於把這個比例的最有利推定先讓了出去。對站方而言,剩下的問題只有水漬從何而來、警示與清理是否到位。這兩個問題的答案,決定站方是承擔次要補償,還是幾近免責。
十萬座站體的安全帳,與沒被強制的那一格
依中國石油流通協會的行業統計口徑,全國加油站總數長期維持在約11萬座。這是高度標準化也高度薄利的零售業態:油品零售價執行指導價上限,單站利潤繫於每升幾毛價差與非油品業務。安全防護屬於損益表末端的小科目,警示牌、吸水地墊與清潔排班的年度支出以千元計,卻是事故發生後責任比例的第一個槓桿。防護成本以百元計,賠償風險以萬元計,兩者之間的換算係數,常常就是一塊「小心地滑」的牌子有沒有立。
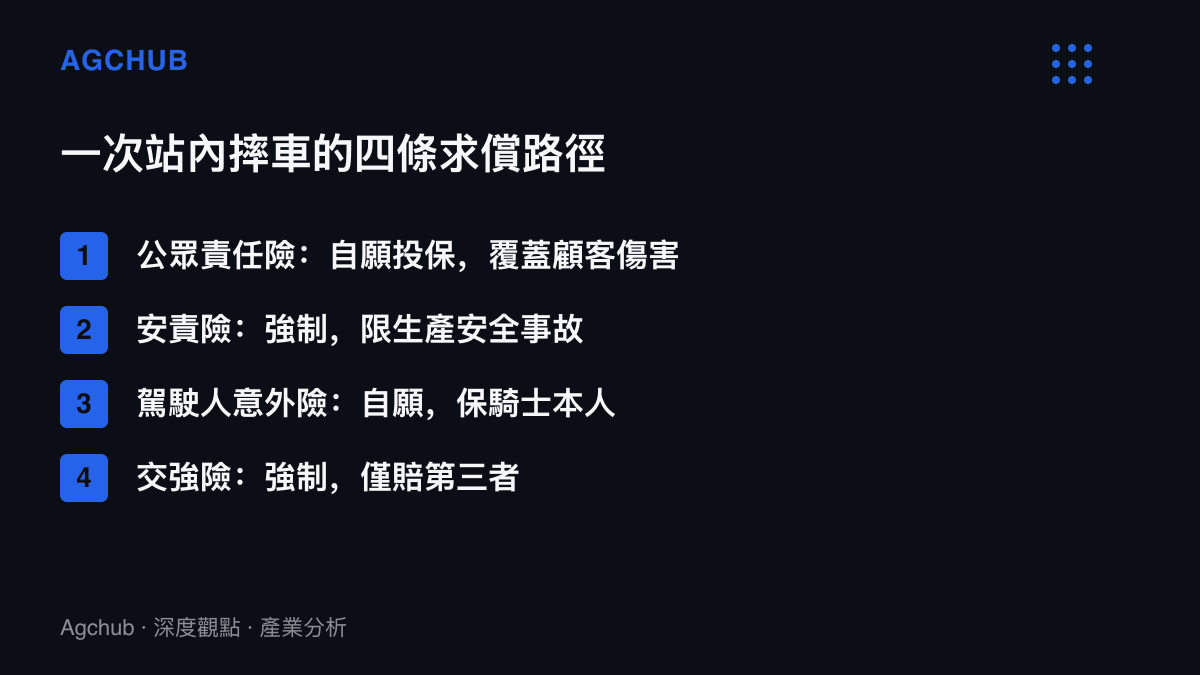
保險端的錯位更值得記一筆。加油站屬危險化學品經營,依《安全生產法》第51條,列入應當投保安全生產責任保險的範圍。安責險的理賠觸發以生產安全事故為前提,保的是站內作業人員與生產環節的損害;顧客在營業場所滑倒,多數情況落在這個定義之外。真正對口的險種是公眾責任保險,而它屬自願投保,在國內商業物業的滲透率長期偏低。於是形成結構性缺口:被強制的險種保生產事故,常發生的顧客小額傷害由站方自留,多以現場協商與慰問金了結,很少留下判決紀錄。
一年120元,保不了騎士自己
騎士這一端的帳同樣薄。公安部機動車統計顯示,全國摩託車保有量逾8,000萬輛。按交強險基礎保費表,機車依排量分三檔:50cc及以下每年80元,50cc至250cc(含)120元,250cc以上及側三輪400元。這套費率自2006年《機動車交通事故責任強制保險條例》施行以來,設計初衷就是保障第三方受害人:撞到別人賠別人,騎士本人在站內摔倒,交強險一分不賠。能接住騎士的駕駛人意外險與車損險均屬自願投保,機車客羣的投保意願又明顯低於汽車車主。8,000萬輛的存量,出險時的損失多數仍由個人資產負債表吸收。
換個角度看,這是一個保障供給落後於需求結構的市場。通勤與休閒騎行的人羣持續擴張,部分城市的加油站卻對機車設限甚至拒加,騎士可用的加油點密度低於汽車。供給端收緊、保障端空白,也是此類影片在機車社羣裡傳播速度格外快的原因。
影響推演:誰的損益表動了
車主自認主責,直接受惠的是站方,賠付壓力收縮到小額補償的區間。但影片公開本身就是一次零成本的合規稽核:水漬處理、警示設置、監控調閱的合規性都被放上放大鏡,連鎖油企的站點標準作業程序可能因此加嚴,加盟業主的防護支出隨總部規範墊高。
保險業拿到的是一個免費的市場教育樣本。11萬座站體加上更廣的商業物業,是公眾責任險長年講不動的滲透標的;機車端8,000萬騎士的意外險缺口,也可能被流量內容轉化為導流入口。
內容端的帳最輕,也最快入帳。尋人影片的原料成本近零,免費律師援助屬於可槓桿的承諾支出,兌現與否視個案而定,人設收益卻先落袋。這套把公共事件掛上個人帳號的記帳方式,與先前拆解情歌詩人掛上美食熱榜、帳分四本的結構同源。邊際成本則在法律側:監控畫面的取得途徑、車主肖像與個人資料的公開邊界,都是這類內容尚未定價的科目。律師端的算術更簡單,免費援助是獲客前端,案件成立才有後端收費,車主自認主責之後,這條業務線自行出清。
三種收場
第一種,小額慰問、車主自擔,事件淡出。站內滑倒的同類糾紛常以現場補償了結,金額不大,不留紀錄,保險缺口繼續隱形。
第二種,走程序。協商不成就進調解,調解不成上訴訟,每一層都有時間與舉證成本,程序的效力邊界可以對照先前拆解的消費爭議三層程序的時間帳。以本案車主的態度,這條路啟動的機率已經不高。
第三種,內容端續攤。帳號以追蹤後續為名延長事件週期,或把選題轉向機車站內安全與騎士保障,讓一次摔車成為系列議題的開篇。
一攤水漬牽涉的金額很小,它標出的座標卻不小:安責險與真實風險場景的錯位、11萬座站體自留的公眾責任、8,000萬騎士缺位的自身保障。車主的一則留言,讓這次沒有人需要賠出大錢,結構性的缺口仍會在下一攤水漬處重新開帳。