
4,000 元權益價、3.5 萬張訂單:啟源 Q06 把雷射雷達放進 13.59 萬元
長安啟源 Q06 以一律下調 4,000 元的上市權益價在 24 小時收下 3.5 萬張訂單,本文從指導價與權益價的雙軌設計、雷射雷達成本四年下移的座標,到 15 萬元級競品與第三方智駕方案商的承壓方向,拆解這輪配置基線的重排。
35,000 臺,是長安啟源 Q06 上市 24 小時的累計訂單;1.4 億元人民幣,是這批訂單若全數以權益價成交,長安在價格上讓渡金額的理論上限。9 月 23 日上市的這款中型 SUV 提供純電與增程兩種動力,官方指導價 13.99 萬至 16.99 萬元,六款配置的上市權益價一律較指導價下調 4,000 元,入門價因此落到 13.59 萬元。
4,000 元在整車交易裡屬於小數目,佔入門車價 2.9%,佔頂配 2.4%。它兌換到的東西在配置表上:車頂雷射雷達、首搭的長安天樞領航 Ultra 端到端城市領航輔助,以及 800V 碳化矽高壓平臺。這組技術要素上一次集中出現,是在四年前 30 萬元級以上的價格帶。
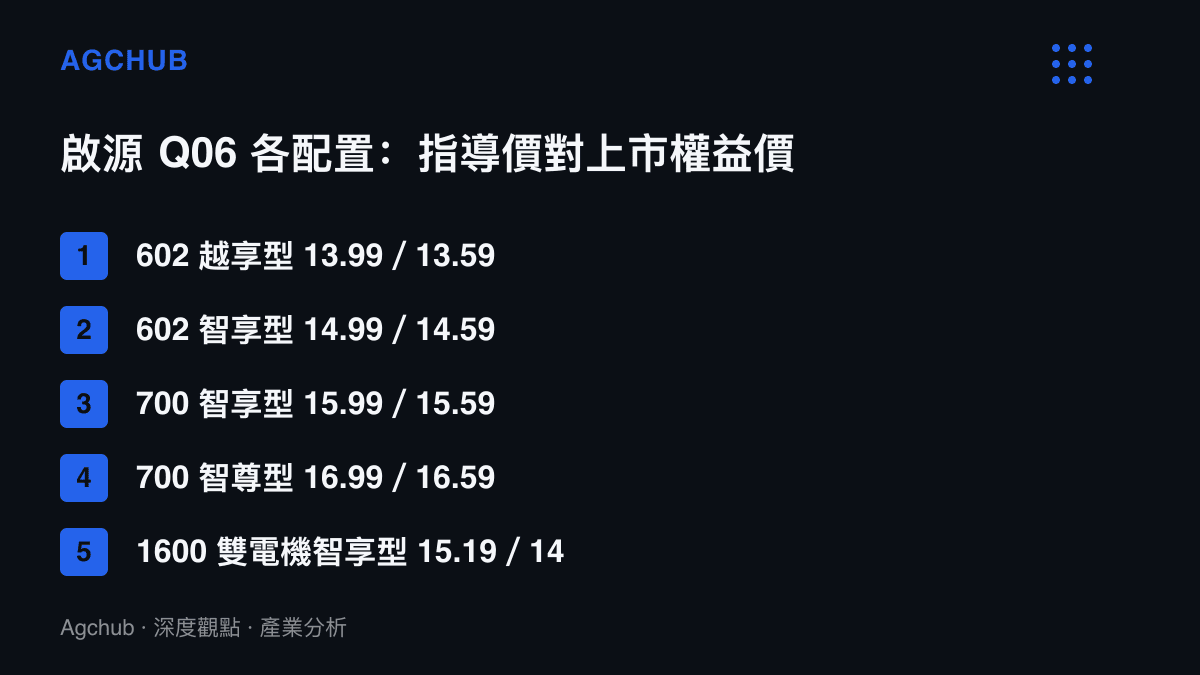
指導價與權益價之間的雙軌設計
| 配置 | 指導價 | 上市權益價 |
|---|---|---|
| 602 越享型 | 13.99 萬元 | 13.59 萬元 |
| 602 智享型 | 14.99 萬元 | 14.59 萬元 |
| 1600 雙電機智享型 | 15.19 萬元 | 14.79 萬元 |
| 700 智享型 | 15.99 萬元 | 15.59 萬元 |
| 700 智尊型 | 16.99 萬元 | 16.59 萬元 |
| 670 雙電機智享型 | 天貓甄選價 16.99 萬元 | 16.59 萬元 |
讓利幅度壓在 3% 以內,這個數字經過拿捏:不足以觸發跨級比價,剛好覆蓋同價位競品之間的比較摩擦。指導價與權益價各自承擔不同功能,前者是二手車估值、保險基準與競品對照表的錨,後者是實際成交與訂單轉化的工具,並且掛上限時二字保留退場彈性。權益到期,成交價回升 4,000 元,指導價體系不動。
用階梯配置切分價格帶、再以統一讓利收單,這套結構與 華為 WATCH 6 的四階價目表 面對補貼上限的設計同源:價目表管理品牌定位,成交價管理出貨節奏。
通路細節值得一併看。670 雙電機智享型沒有公開指導價,直接以天貓甄選價 16.99 萬元、限時權益價 16.59 萬元銷售,同一車系按通路拆出兩條價格軌道,電商通路拿到專屬車型,價格管理多了一層緩衝。
訂單節奏提供了另一個觀察點。預售發布會 2 小時收訂 11,079 臺,正式上市 24 小時累計至 3.5 萬臺,中間約 2.4 萬臺的增量發生在權益價揭曉之後。價格確定性落地,訂單隨之加速。
雷射雷達的成本座標:四年下移 17 萬元
2022 年 9 月,小鵬 G9 以 30.99 萬元起的售價首發 800V 碳化矽平臺;同年 6 月,理想 L9 以 45.98 萬元把雷射雷達、後排娛樂屏與車載冰箱這份清單定義在 40 萬元級旗艦。四年後,同一組技術要素出現在 13.59 萬元的起售價上,對應價格帶下移約 17 萬至 32 萬元。
讓這條下移曲線成立的第一個條件是零組件成本。量產車規雷射雷達的單價已降至約 200 美元、摺合人民幣 1,400 元左右的量級,佔 13.59 萬元車價約 1%。感測器成本跌破車價 2% 之後,全系標配的邊際成本低於其帶來的訂單轉化收益,標配由賣點轉為默認值。
第二個條件是自研。天樞領航是長安自研的智慧駕駛輔助方案,按 Pro、Max、Ultra、Ultimate 四檔分層,Q06 首搭 Ultra,具備端到端城市領航能力,長安稱其為首個由央企自研的智駕方案。自研方案的研發支出按上車量攤銷,走量車款的戰略意義在於把攤銷基數從旗艦車款的個位數萬臺放大一個數量級。長安管理層此前公開表示,智駕行業將在 2028 年完成首輪洗牌,「我們和引望會留下來」。引望是華為車用業務獨立而來的方案公司,長安持股的阿維塔已入股。一邊自研天樞壓單位成本,一邊投資引望保留方案選擇權,兩條線在 13.59 萬元這個價位交會。
配置清單的通膨帳
車長 4,837mm、車寬 1,970mm、軸距 2,940mm,Q06 的尺寸跨入中型 SUV 級距。座艙清單包括 15.6 吋後排娛樂屏、後排小桌板、電動遮陽簾、隱私玻璃、副駕零重力座椅與車載冰箱,全車座椅配備通風、加熱與按摩。底盤採前雙A臂、後五連桿懸吊。動力分兩條線:增程版綜合續航 1,600 公裏;純電單電機有 225kW 與 245kW 兩種功率,雙電機綜合功率 330kW,0 至 100km/h 加速 4.8 秒,6C 快充將電量從 30% 充至 80% 用時 9 分鐘。座艙搭載天樞 2.0 系統與雙 TC399 晶片,內建智慧助理小安。
這份清單在 2022 年屬於 40 萬元級旗艦 SUV 的配備範圍,四年間價格帶下移約 26 萬元。配置通膨的驅動力來自市場結構:中國新能源市場每年維持上百款新車投放,動力與續航的差異化空間被快速拉平,配置成為最後一個還能定價的變數。直接後果是毛利率反向,車廠以自研與垂直整合回收成本,再把年降壓力傳導給零組件端。雷射雷達與碳化矽器件廠在這一輪屬於受惠方,全系標配放大出貨基數,單價下移由量補回。
誰受惠、誰承壓
受惠方的清單不長。持幣買家以 15 萬元級預算取得 800V、雷射雷達與城市領航的組合,同樣預算在 2022 年買不到其中任何一項。長安拿到的不止訂單,天樞方案的上車量擴大攤銷基數,預售 2 小時 11,079 臺的數據也讓通路提前備庫。零組件端的雷射雷達與碳化矽供應商隨標配放量出貨。
承壓集中在三個方向。其一,15 萬至 17 萬元區間的純電與增程 SUV 競品:未配備同級智駕硬體者,訂單流向被切走;跟進標配者,每臺新增的物料成本直接壓在毛利上。其二,第三方智駕方案商。央企以集團資源自研,外購方案的適用市場從多數車款收縮至少數高階車款,定制開發的商業模式面臨重談。其三,在售舊款與二手車。配置基線快速上移,2023 與 2024 年款車型的相對折舊加速。
換購需求對 4,000 元價差的敏感度,消費電子市場已有對照:高階手機市場裡 兩支同名旗艦之間的 4,000 元價差 足以決定換機需求落在哪一側。車市的權益價扮演同樣角色,它不會讓人跨級買車,但足以在兩款同級車之間改變簽約對象。
傳導路徑可以串成一條線:權益價落地,競品面臨比價壓力,跟價或跟配二選一,價格帶毛利整體下移,車廠提高自研率回收成本,方案商的可服務市場收縮。這條線的終點,就是長安口中的 2028 年首輪洗牌。
3.5 萬張訂單的兌現帳
訂單不等於交付,上市權益價收單通常含可退的小訂。若按七成轉化估算,首批交付約 2.45 萬臺,以權益價中樞約 15.3 萬元計算,對應營收約 37 億元。這個量能若在首季兌現,Q06 將站進 15 萬元級新能源 SUV 的頭部梯隊。
第二次測試出現在權益到期日。2026 年起的車輛購置稅減半徵收、每輛減免上限 1.5 萬元,13.59 萬元車款對應減免約 6,000 元,與 4,000 元權益價疊加,購車端合計讓利約 1 萬元、佔車價 7.4%。限時權益退場後,實際成交價回升 4,000 元,轉化率面臨第二次壓力測試;屆時競品若同步加碼,15 萬元價格帶的讓利競賽再往下走一階。
4,000 元管理當月訂單,13.59 萬元改寫配置基線,兩個數字的時間尺度不同。當雷射雷達與端到端城市領航的成本佔比降到車價的低個位數,價格帶的排序規則就從配置表轉向製造效率與自研攤銷。長安把這場測試提前到 2026 年 9 月,而 2028 年的洗牌名單,要從這張價目表開始看。