
鋼化膜為何扎人:一片 0.33mm 玻璃裡被省掉的工序
手機鋼化膜扎傷使用者的案例接連被媒體記錄,本文從化學鋼化鹽浴的時間成本、白牌出廠價對工序的壓縮順序,到原廠強化玻璃收走防摔價值後的需求收縮,拆解這個低單價品類的品質風險結構與事件後的受惠承壓方。
鋼化玻璃被建築規範歸入安全玻璃,依據的是它碎的方式。表面經化學或物理方法植入壓應力後,這種玻璃破裂時會崩解成大量鈍角小顆粒,而非帶刃口的長條碎片,建築安全玻璃國標(GB 15763.2)為此設有專門的碎片狀態檢驗。手機鋼化膜,即俗稱的玻璃保護貼,用的是同一族材料與同一套原理,近期卻在新聞裡出現相反的結局:紅星新聞採訪的案例中,麥女士剛換上新的鋼化膜,輕摸手機時被膜邊緣的玻璃刺扎到出血;另一位受訪者提到,自己的同事被碎裂的膜碎片扎進腳底,就醫後切除了一塊組織。
一種以安全破碎為設計目標的產品開始傷人,問題多半出在植入應力的那道工序被執行到什麼程度。這道工序以小時計價,也恰好是這個零售單價常見不到人民幣十元的品類裡,最先被壓縮的成本。
碎成顆粒還是碎成尖刺,取決於鹽浴裡的時間
鋼化膜的主流製程是化學鋼化。玻璃浸入約攝氏 400 度的硝酸鉀熔鹽,鉀離子的半徑比玻璃內部的鈉離子大上約三成,擠進表面完成離子置換後,玻璃表層被撐出一層壓應力。壓應力層的深度與應力值由鹽浴的溫度和時間決定,行業常規以數小時計。充分鋼化的玻璃破裂時,裂紋在應力層引導下密集分岔,碎片細碎而鈍;鋼化不足時裂紋走向失控,產出的常是帶尖角的長條碎片。
膜愈薄,這條界線愈難守住。主流鋼化膜的玻璃厚度落在 0.15 至 0.33 公釐,不足建築鋼化玻璃常用厚度(6 至 12 公釐)的二十分之一。薄玻璃的鋼化難度本來就高,壓應力層深度相對總厚的比例稍有不足,邊緣就會先失控。爆邊是這類產品最常見的失效形式:切割與研磨在邊緣留下的微裂紋受力擴展,崩出帶尖角的碎屑,而手指劃過螢幕時接觸的正是這一圈。
關鍵在於把關制度的落差。中國強制性產品認證(CCC)目錄涵蓋的是建築安全玻璃與車用安全玻璃,手機保護貼以配件名義流通,厚度、應力層深度、碎片形態都沒有下限要求。決定它碎成顆粒還是尖刺的那幾個小時,目前完全由工廠接到的出廠價決定。
出廠價一元以內,先砍的都是看不見的
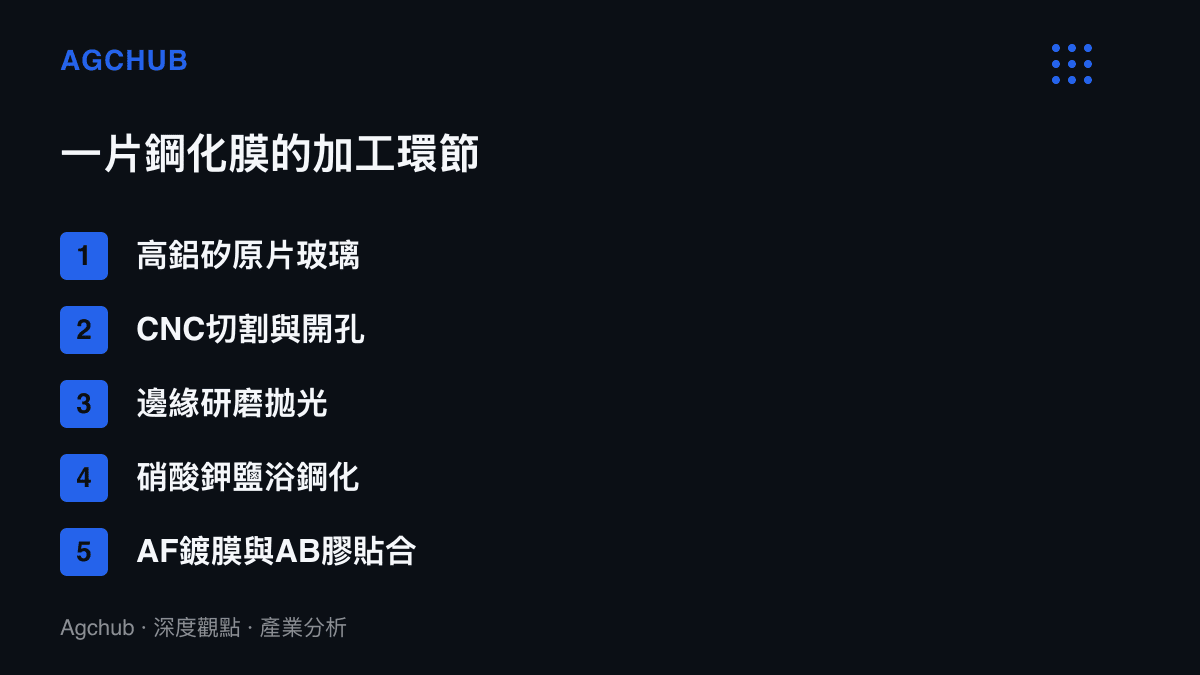
一片鋼化膜從原片到成品要經過數道環節:高鋁矽玻璃原片、CNC 切割開孔、邊緣研磨拋光、鹽浴鋼化、AF 防指紋鍍膜,最後貼合 AB 膠。生產端集中在深圳、東莞一帶,白牌訂單的單片出廠價普遍壓在人民幣一元以內,部分極低價訂單以角為單位計價。
在這個價位下,可壓縮的項目有明確順序:縮短鹽浴時間,因為爐時直接對應電費與產能;以普通鈣鈉玻璃替代高鋁矽原片;省略二次邊緣拋光;換用低價 AB 膠。四項全部花在使用者拆開包裝之前,商品頁上完全看不出差異。成本壓力先落在難以被驗證的環節,這個刪減順序與真我 Neo8 被刪掉的那層毛玻璃如出一轍:售價不能動的時候,先動的是看不見的規格。
零售端的價格帶則拉得很開。電商平臺上人民幣 9.9 元三張包郵是基本盤,運費與平臺費用攤完,留給玻璃本體與加工的預算只剩幾毛錢;品牌膜(閃魔、億色、邦克仕、倍思等)零售價多在人民幣 10 至 30 元,價差裡包含自動貼膜定位器、工具與售後。值得注意的是,兩者的玻璃本體單片成本差距以元計,而非以十元計,多數溢價來自貼合體驗與品牌,應力層深度極少被拿出來定價。議價權的歸屬也清楚:白牌賣家面對的是平臺流量與運費的硬約束,玻璃規格是帳單上唯一有彈性的欄位。
防摔的理由正在被原廠玻璃收走
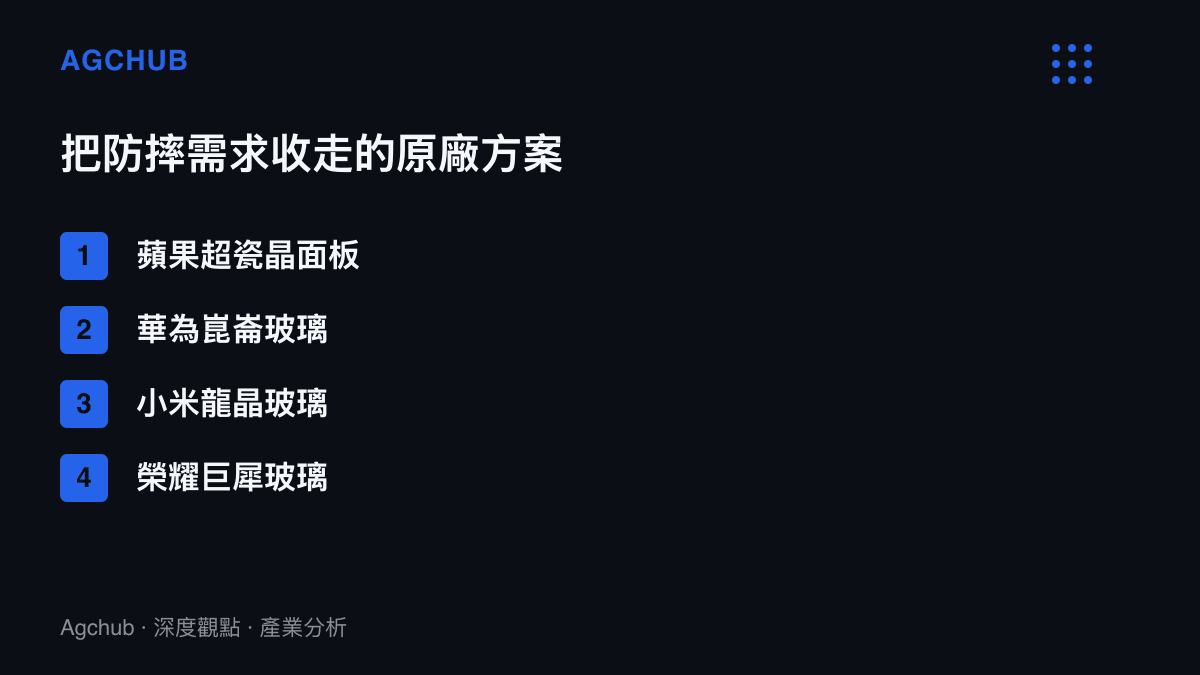
貼膜的品質風險,正好發生在品類價值收縮的同一時間窗。2020 年蘋果推出超瓷晶面板,官方口徑為抗摔落性能提升四倍;2022 年華為在 Mate 50 系列導入崑崙玻璃,官方宣稱整機抗跌落能力提升十倍;小米的龍晶玻璃、榮耀的巨犀玻璃隨後跟進同類敘事。當原廠螢幕玻璃本身耐摔,貼膜的核心價值就從防摔退守到防刮與二手殘值,消費者願意為單片膜支付的金額同步下移。
另一道擠壓來自出廠預貼。中國品牌手機近年普遍在包裝內完成首次貼膜,或隨附品質較高的原廠膜,把「第一片膜」的需求收進手機盒。零售端剩餘的增量集中在曲面螢幕的 UV 膜、摺疊機專用膜等單價較高的品類,以及既有膜破裂後的補換需求。
兩股力量構成自我強化的循環:防護價值收縮,支付意願下降,白牌佔比上升,低價競爭反過來壓縮鋼化工序,爆邊與碎片扎傷的機率基數隨之放大。扎傷案例的出現,是這條循環運轉數年後浮上檯面的統計尾部。
事件之後的受惠與承壓
受惠方向有幾條。頭部品牌膜廠商拿到少見的差異化題材,碎片測試、邊緣拋光、應力層深度這些原本不會出現在商品頁的規格,現在可以變成賣點;認證與檢測機構獲得潛在業務,一旦平臺或行業跟進品質要求,出廠檢測報告會成為剛性支出;原廠強化玻璃與出廠預貼支撐的「不必另貼膜」論述同步得利;水凝膜(TPU)、陶瓷膜等不會碎裂的替代品類,則直接承接對玻璃碎片有顧慮的使用者。
承壓的一端是白牌生產端與以量取價的電商賣家。若主要平臺啟動抽檢或要求檢測報告,治理支出會從事件驅動的一次性動作,沉澱為常態的固定成本,這與小紅書內容治理從專項脈衝轉為平臺固定成本的軌跡相同。傳導鏈大致是:輿論熱度先行,平臺抽檢與下架跟進,檢測要求落到供應端,出廠成本上移,極低價帶的產品退出或提價,品類集中度上升。
三條路徑
基準情境下,熱度依新聞週期自然消退。這個品類單價低、投訴分散、單一案件的損害金額有限,缺乏推動強制標準的動能,白牌盤子在週期結束後照舊運轉,事件只在商品評論區留下痕跡。
平臺情境下,主要電商平臺主動收緊:對膜類商品要求爆邊率或碎片形態的第三方檢測,或對單價低於特定門檻的商品加驗。供應端出廠成本上移數個百分點,人民幣一元以內的出廠價帶收縮,部分產能退出市場。
標準情境下,行業組織把厚度、應力層深度、碎片形態寫成推薦性規格,頭部廠商取得認證壁壘,中小產能面臨檢測費用門檻。參考過往低單價耗材品類的路徑,標準跟進通常落後輿論週期一到兩年,短期內最可能落地的是平臺自律,而非強制規範。
扎傷事件本身改變不了人民幣 9.9 元三張包郵的價格結構。真正值得追蹤的變數,是那片玻璃在鹽浴裡停留的時數有沒有機會變成商品頁上的一行規格。在那之前,它是整條成本曲線上唯一不必對任何人交代的部分。