
從 11 天到 13 天:假日經濟升溫,一半是日曆改出來的
以中國法定假日由11天上調至13天為起點,對照2019與2024年全年出遊人次與總花費的量價缺口,拆解三個長假近三成出遊集中度的算術、人均花費隨假期長度走出的梯度,以及峯值經濟下運輸、平臺、住宿與檔期商家各自的承壓位置。
2024年11月10日,中國國務院公布修訂後的《全國年節及紀念日放假辦法》,自2025年1月1日起,全體公民放假的節日新增農曆除夕與5月2日兩天,全年法定假日由11天調整為13天。這是2008年現行版本施行17年來,假日總量的第一次上調。抖音熱榜近期再掛出「假日經濟持續升溫」的詞條,討論的正是這份日曆改版走完第一個檔年之後,消費端累積出來的溫度。
要拆這個「升溫」,得先回到日曆本身的臺階。
四次日曆改版,三個黃金週,兩天的新增量
1949年的《全國年節及紀念日放假辦法》給全體公民的假日是7天:元旦1天、春節3天、勞動節1天、國慶2天。1999年修訂後,五一與十一各延長為3天,全年10天,再以調休拼出三個7天長假,「黃金週」從此進入商業語彙。2007年底再次修訂、2008年施行,清明、端午、中秋各增1天,五一縮回1天,全年淨增1天至11天,長假型態調整為兩個黃金週加數個小長假。
2024年11月的第四次修訂,淨增量放大到2天,直接改寫了三個長假的天花板:2025年春節休8天、五一休5天、國慶中秋連休8天。假期供給端先變動,需求端的「持續升溫」裡,有相當比例是把原本擠在短窗口裡的出行需求,放進更長的容器再計算一次。
人次回到九成三,總花費已經超前
先看全年口徑。文化和旅遊部數據顯示,2019年全年國內旅遊60.06億人次、旅遊總收入5.73萬億元;2024年全年國內出遊56.15億人次、總花費5.75萬億元,兩套口徑的名稱雖經調整,量級可以直接對照。相除之後的結構是:人次回到2019年的93.5%,總花費已達2019年的100.4%。換算人均每次出遊花費,2019年約954元,2024年約1,024元,高出7.3%。
這輪升溫在全年帳上是單價先於頻次修復。人次還差約4億沒有補滿,每人每次多花70元先把總額補平。
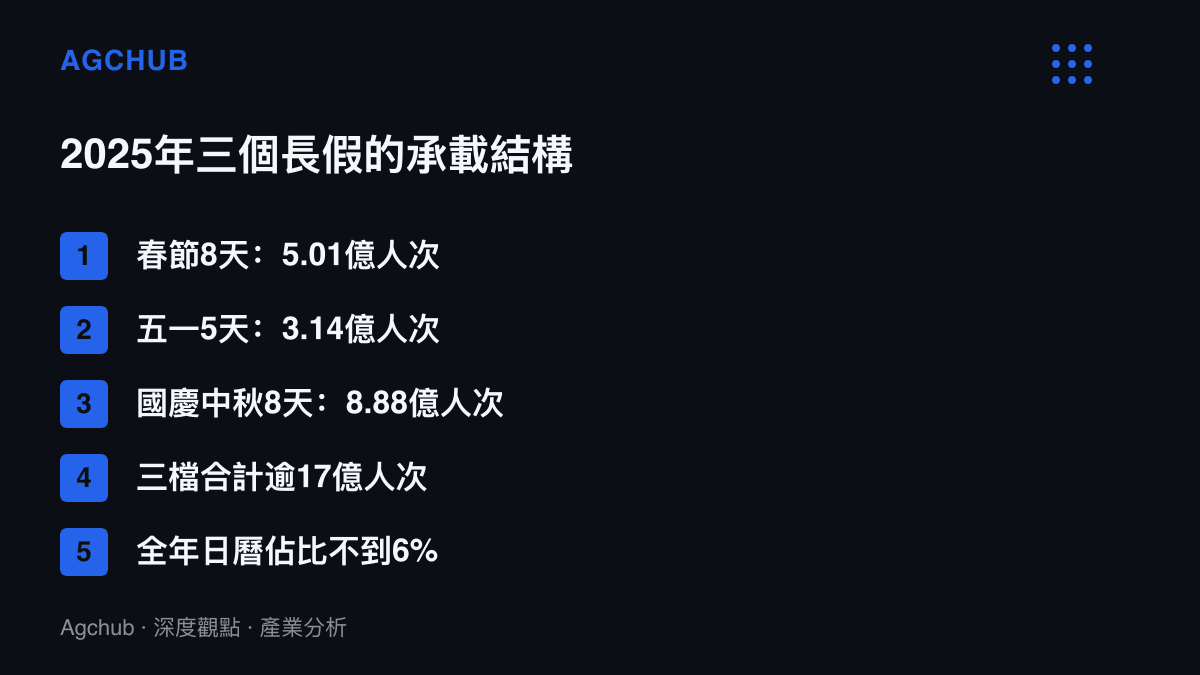
集中度的算術更關鍵。以2024年計,春節8天出遊4.74億人次,五一5天2.95億,國慶7天7.65億,三檔合計15.34億人次,佔全年56.15億的27.3%,對應的日曆天數20天,只佔全年5.5%。2025年13天新制下,三個長假同步放大:春節5.01億人次、五一3.14億(年增6.4%)、國慶中秋8.88億,合計約17億人次,用21個日曆天裝完。不到6%的時間承載全年近三分之一的出遊量,峯值是這輪升溫最硬的物理約束,也是後面所有成本帳的起點。
假期越長,帳單越厚:三個檔期的價格階梯
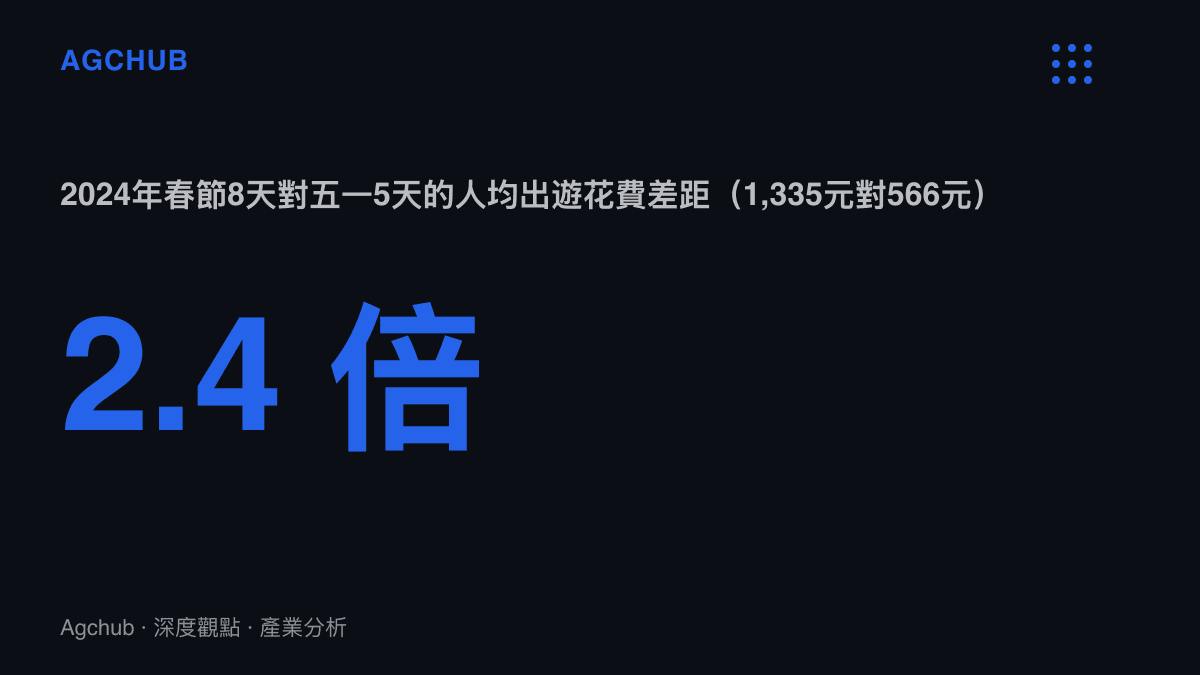
把2024年三個長假的人均每次出遊花費並列,梯度相當清楚:五一5天566元,國慶7天916元,春節8天1,335元,最長與最短的假期差出2.4倍。背後是過夜與跨省比例的差異,長假才容得下高鐵往返加兩晚住宿,五一的短結構則由一日遊與周邊遊填滿。
2025年把春節與五一的窗口拉長之後,兩檔的人均帳單同步上移,春節約1,351元,五一約575元。國慶中秋8天則在8.88億人次的基數上,把單一假期的總花費推到10,168.5億元,人均約1,145元,這是文旅部口徑首次有單一假期越過一萬億元。
分層也有背離的一面。假日人次升溫,電影票房沒有跟上:國慶檔總票房2019年為44.66億元,2023年降至27.34億元,2024年再降至21.04億元;2025年13部新片以含預售7,400萬元開盤,全檔缺乏領跑者,我們先前拆過國慶檔的三層需求與三種成本結構,分配方向與今年一致。人均千元的出遊帳裡,固定場次的觀演消費優先序往後排,現金往交通、住宿與餐飲移動。
至於完全沒有出遊的那一層:2025年國慶8.88億人次出遊的分子之外,仍有超過5億人口在假期留在常住地,這羣人的假日支出落在本地餐飲、外送與串流訂閱,先前不旅行國慶的四層價目表算過這筆帳,量最大、單價最低,卻很少被「假日經濟」的統計直接看見。
峯值生意的成本帳:誰收現金,誰扛閒置
升溫的量沿著一條傳導鏈分配,各段喫到的東西並不相同。
運輸端先結帳。國家鐵路2024年全年旅客發送量43.12億人次,創下歷史新高,其中2024年10月1日單日發送2,144.4萬人次。鐵路票價基本剛性,長假加開的臨客近乎滿載,增量收入大於增量成本,運量創高對長期承壓的鐵路資產負債表是淨改善。民航的帳剛好相反,票價隨需求浮動,長假是全年票價收益率最高的時段,平日才是攤提機隊的日子。
平臺與仲介居中。線上旅遊平臺按交易額抽傭,假日的交易放大不需要付出額外產能,傭金與假期檔期的廣告版面同步漲價,屬於邊際成本極低的峯值收入。
重資產住宿是另一種結構。飯店假日房價可以開到平日的兩到三倍,但全年住房收入由三百多個平日夜晚決定,長假溢價只覆蓋其中二十幾天。近兩年供給增速最快的是縣域與下沉市場的中低價房型,這一層把平均房價往下拉,假日溢價的絕對值也在收窄。
最末端是檔期型商家:景區餐飲、伴手禮、臨時僱工與展演攤位。這一段的產能按最高負載投資,其餘三百多天閒置折舊,假日升溫對他們是營收集中,也是現金流波動最劇烈的一羣。需求側另疊加一層政策增量:過境免簽停留時限自2024年12月起延長至240小時、適用國家擴至54國,外籍旅客的假期消費集中在口岸與一線城市,屬於假日經濟裡單價最高的邊際入口。
日曆紅利之後:兩個變數與三個檢驗指標
13天新制的第一個檔年,量價兩端都有交代。往後推演,兩個變數決定「持續升溫」能走多遠。
第一個變數是假日總量本身。若集中假期繼續加長,歷年全國人大與政協會議均有恢復五一黃金週的提案,人次的邊際增幅會遞減,天花板受可支配所得與假期總量雙重限制,而2024年全年人均花費僅高於2019年7%,單價引擎的轉速有限。
第二個變數是帶薪年休假的落實率。現行《職工帶薪年休假條例》2008年施行,工作滿1年未滿10年者年假5天,這部分存量若兌現,等於把27.3%的假日集中度攤平。2025年3月,中辦與國辦印發《提振消費專項行動方案》,已將帶薪休假與錯峯休假列入提振消費的條目。落實之後的分配會跟著改變:交通峯值投資壓力下降,飯店收入曲線平滑,平臺總交易額未必增加但履約成本下降;受損的則是靠峯值溢價定價的檔期型商家,兩到三倍的假日房價難以為繼。
檢驗指標可以很具體:全年出遊人次何時從56.15億補回2019年的60.06億,鐵路單日峯值是否續創新高,國慶檔票房能否止跌。日曆改版能買到一次量的跳升,頻次與單價的長期斜率則要靠所得與休假制度決定,熱榜上這個詞條明年還掛不掛得住,取決於後者。