
145%之後:新的聯合安排,接手一張倒數中的到期表
中美經貿團隊確認達成一份新的聯合安排,本文從關稅峯值回落的十八個月時間軸、稀土與黃豆的對價結構,到暫停條款掛著的十一月到期日,拆解休兵框架的成本歸屬與受惠承壓方。
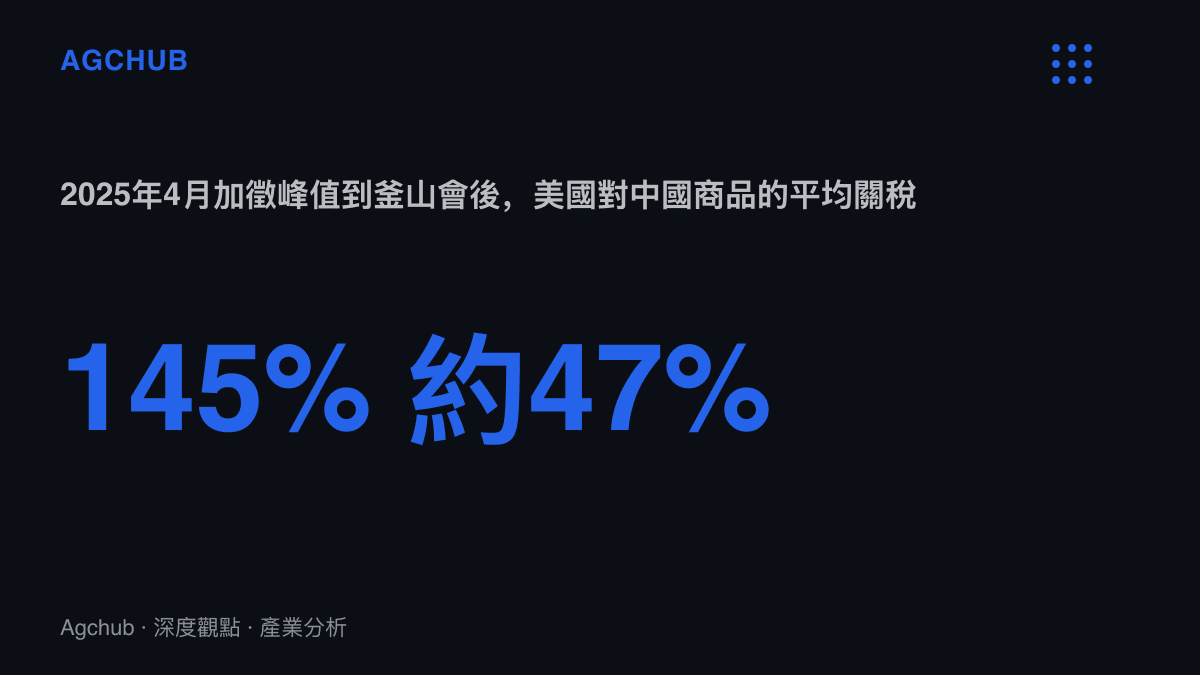
2025年4月是這輪貿易戰的峯值月。美國對中國商品的新增關稅堆到145%,中國對美的報復稅率同步升至125%,多數品類出現到岸稅率高於貨值的算術,雙邊訂單在數週內近乎停擺。5月12日的日內瓦聯合聲明把曲線壓回地面:美方新增部分降到30%,其中20%掛在芬太尼名目下,中方回到10%,換得的是九十天休兵期。
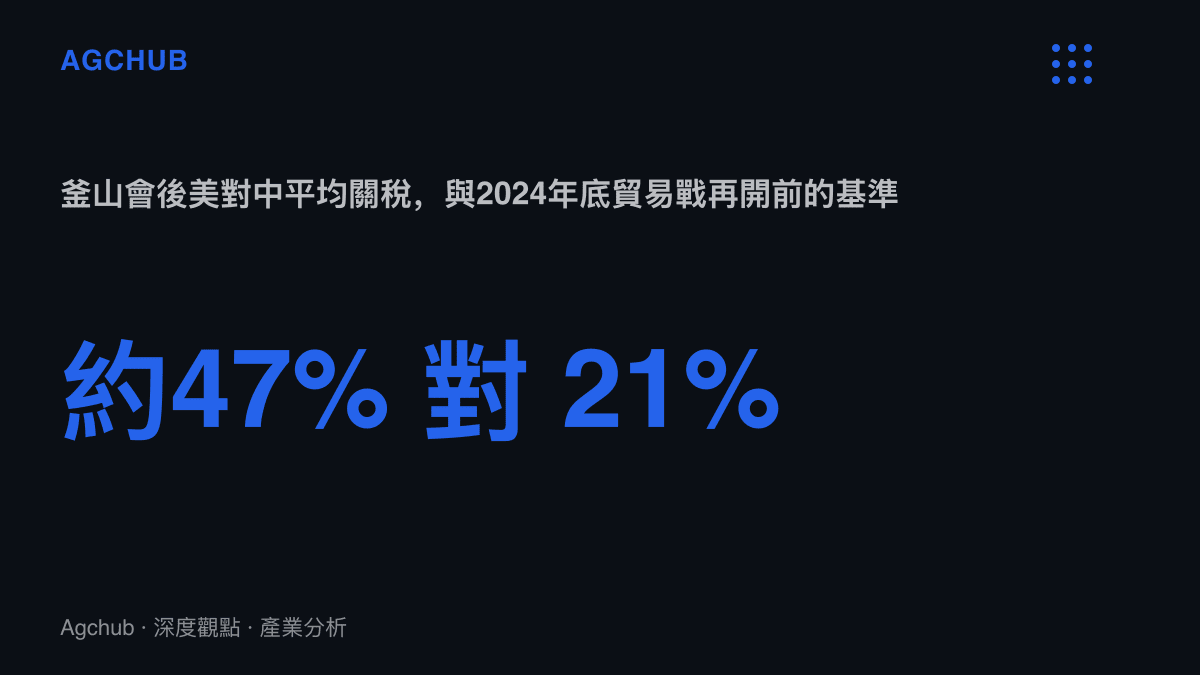
之後每一次續期都在做同一件事:把斷崖改寫成時刻表。8月斯德哥爾摩延長九十天;10月吉隆坡與馬德裏鋪出框架文本;10月30日釜山會晤把週期一次拉長到一年,官方口徑的美國對中平均關稅從約57%降至約47%,芬太尼稅率由20%減半到10%是主要落差來源。本週,中美經貿團隊確認再達成一份新的聯合安排,距離上一輪一年期窗口的11月到期日,只剩不到兩個月。
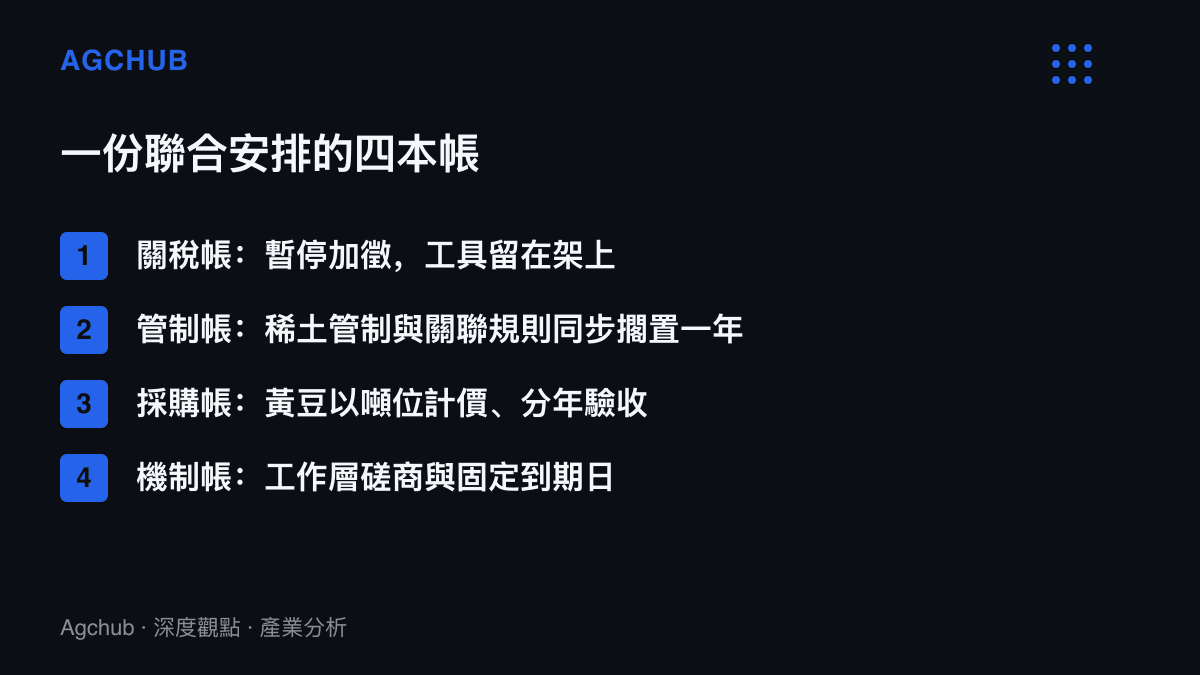
四本帳的骨架:每一條都掛著到期日
「聯合安排」的用詞本身有資訊量。它低於條約層級,無需國會批準,執行倚賴行政部門的暫停權限,這也意味著下一次升級可以單方面收回。對照2020年1月首階段協議以政府協議形式簽署、履約率仍不足六成,文件的法律重量與執行率之間的相關性相當薄弱,真正決定成敗的是計價單位與驗收方式。
條文細節尚未公布,但過去三輪文件用下來,這類安排的結構已經固定成四本帳。第一本是關稅帳,核心動詞是暫停:加徵稅率被擱置在到期日之前,IEEPA與301條款的授權工具原封不動留在架上。第二本是管制帳,中國商務部2025年10月9日公告的稀土等出口管制,在釜山安排裡換到一年暫停實施;美國對應擱置五成關聯規則(Affiliates Rule),那條規則原會把美國技術的管制範圍延伸到中資持股過半的海外子公司。第三本是採購帳,白宮會後說明列出黃豆首年2,500萬噸、次年1,500萬噸的量級。第四本是機制帳,工作層磋商加上固定的到期日,讓下一輪談判有明確排程。
採購帳的計價單位值得單獨看。首階段協議以金額計價,承諾兩年追加2,000億美元採購,最終執行率約五成八,價格波動與疫情都成了難以驗收的變數。這次單位換成噸位,驗收只剩到港與否一個問題,履約的解釋空間同步收縮。貿易戰之前,中國一年吸收美國黃豆出口約六成;釜山的量級相當於用合約把這個份額固定回來。
現金流往哪一端移動
受惠端的排序清楚。太平洋航線的散裝船東先收到貨量,中國採購轉回美西航道,直接填充的是艙位;美國農業州拿回出口份額,巴西黃豆在中國進口量的佔比過去幾年一度推到約七成,這部分是零和位移,讓出的是價格空間。
稀土鏈的帳本在兩端同時翻頁。2025年10月管制公告後,歐洲市場的鏑報價一度接近翻倍,海外磁材廠以溢價形式支付管制風險;暫停實施後溢價回落,日本與歐洲的馬達廠原料成本回到常態,中國冶煉端拿回被擠出的出口量。管制展示過威力,暫停展示過定價權的來源,兩次紀錄都會留在買方的庫存策略裡,這是比當期價格更持久的結構變化。
電子出口鏈拿到的是確定性,稅率本身的變動有限。平均關稅仍在四成以上,但到期日明確之後,報價週期與備貨水位可以往前拉一個季度。定價走廊怎麼吸收關稅與匯率變數,先前拆解九月發表週八款旗艦的成本帳時已經看得清楚,走廊裡每一元的緩衝都對應上遊一項變數的定價。
承壓端同樣可以具名。去風險型的資本支出是最大一筆:峯值期被當成保險的墨西哥與越南產能搬遷,保費以廠房與模具的重置成本支付,休兵週期拉長後,這類保險的續保急迫性下降,投產節奏放緩。國產替代線的估值邏輯也在重算,關聯規則暫停一年,設備與材料的取得門檻下降,替代採購的時間表彈性變大,資本市場給這條線的溢價需要新的錨點。內需側的對沖工具仍在運行,兩支同名旗艦之間的換機遷移就是補貼線在六千元檔的截面,那是中方在談判桌外保留的縱深。
到期表上的觀察項
這份安排的價值不在稅率降了多少,而在把何時攤牌變成可以寫進財測的日期。幾個位置值得盯:11月10日前後的一年期窗口、稀土許可的審批節奏、黃豆採購的月度到港率、芬太尼剩餘10%的談判位置、美國國內對IEEPA徵稅授權的司法程序,最後一項決定關稅工具本身的合法性邊界。文件之外,離岸人民幣與太平洋散裝運價是反應最快的兩個價格欄位,歷次續約確認後的波動都先於商品市場。
基準情境是滾動續約,確定性以十二個月為單位計價,斷崖風險被攤平成固定成本。風險情境在執行率:採購帳跑不上進度,或許可審批放慢,都會成為下一輪加碼的現成由頭。145%的峯值留下來的紀錄是雙方都驗證過斷流的痛感,這讓續約成為高機率的均衡;也因為全部條款都屬暫停性質,這個均衡每一次都只買到下一個到期日。