
27億美元軍售的付款人:用俄羅斯被凍結資產的孳息買美國武器
美國國務院批準對烏克蘭近27億美元軍售,本文從被凍結俄羅斯資產孳息的付款結構、三條軍援管道的結算差異、AIM-9X與NASAMS的產能帳,到軍火財報的傳導時序,拆解這筆軍售的資金流向與受惠承壓方。
27億美元軍售的付款人:凍結資產孳息買軍火的結算結構
一筆近27億美元的美國對烏克蘭軍售案近日獲國務院批準。這筆軍售的結構性看點,在於烏克蘭名義上是買方,但實際付款來源並非烏克蘭自身的財政資金,而是西方凍結俄羅斯主權資產所產生的孳息。這種「以被凍結資產收益支付軍火帳單」的模式,繞過了國會撥款程序,也重新定義了軍援與軍售之間的界線。
根據公開資訊,此次批準的軍售總額約26.7億美元,主要標的包含防空系統彈藥與維修支援。這是川普政府今年上任後,首批以正式「對外軍售」(Foreign Military Sales, FMS)形式批準的對烏軍售案之一,與過去三年多透過「總統撥款權」(Presidential Drawdown Authority, PDA)直接從庫存撥付的模式形成明顯區別。FMS 案由外國政府下訂單、美國國務院批準、國防安全合作局(DSCA)通知國會,武器由美國軍火承包商依合約生產交付。
這個管道切換的財務含義需要拆開來看。
三條軍援管道,三種結算邏輯
自2022年2月俄烏戰爭爆發以來,美國對烏克蘭的軍事支援大致走了三條管道,每條管道的資金來源、結算對象與帳務處理方式各不相同。
第一條是「總統撥款權」。總統授權直接從國防部現有庫存中提取裝備交付烏克蘭,帳面上記為庫存減少,事後再由國會撥款補充庫存。這條管道交付速度最快,但受制於美軍自身庫存水位,且補庫存的撥款需逐次經過國會。過去三年累計的撥付次數已超過五十次,交付標的從標槍飛彈到海馬斯系統皆有。
第二條是「烏克蘭安全援助倡議」(USAI)。由美國政府出面與軍火承包商簽約,為烏克蘭生產新裝備,交付時程以年計,但對軍火商而言是確定的新增訂單。
第三條便是此次的「對外軍售」。烏克蘭以主權買方身分下單,資金來源由買方支付。這條管道過去三年在對烏軍援中佔比相對低,如今金額一次拉到27億美元量級,標誌著結構轉變。
三條管道的差異,可以用一張帳務對照來理解。
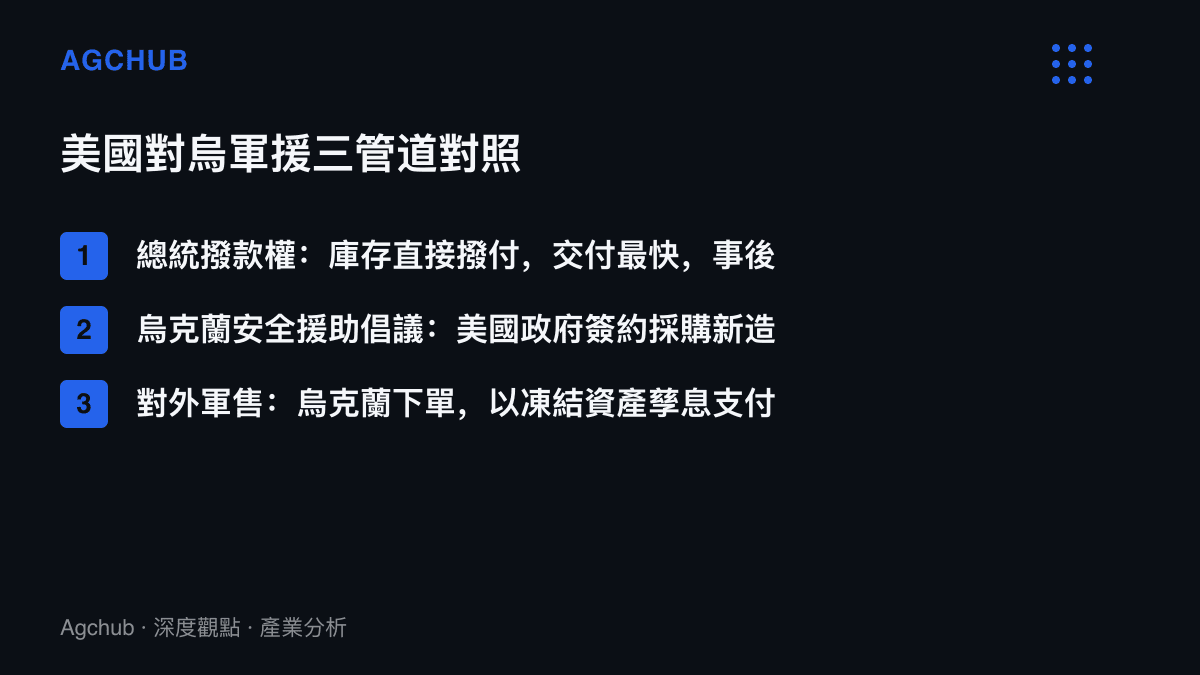
關鍵差異在資金端。前兩條管道花的是美國納稅人的錢,需要國會逐次授權;FMS 案花的是烏克蘭的錢。問題在於,烏克蘭戰時財政高度依賴外部輸血,這27億美元從何而來。
凍結資產孳息:付款人的真實身分
西方凍結的俄羅斯主權資產規模約3,000億美元,其中大部分是俄羅斯央行存放在歐洲清算銀行(Euroclear)的證券與現金。這筆資產的本金在法律上仍屬俄羅斯,西方各國對是否沒收本金始終存在分歧,但資產每年產生的利息與投資收益,在2024年後逐步轉化為援烏資金來源。
2024年,七國集團(G7)達成共識,以俄羅斯被凍結資產的未來孳息作為還款來源,向烏克蘭提供約500億美元的貸款,美國承擔其中約200億美元。這筆貸款不動本金,只鎖定孳息流,構成了一個特殊的支付結構:俄羅斯資產在歐洲清算銀行產生收益,收益流向G7貸款機制,貸款再由烏克蘭用於支付軍購、財政與重建支出。
此次27億美元軍售的付款來源,正是這個機制下的可用額度。換言之,軍售合約上的買方是烏克蘭,金流起點是被凍結的俄羅斯資產,軍火的實際生產者與收款方是美國軍火承包商。資產沒有易主,孳息已經易主。
這個結構對三方各有帳要算。對美國行政部門,FMS 案不需國會新增撥款,政治阻力最小;對烏克蘭,獲得裝備且不增加自身債務負擔(貸款由孳息償還);對美國軍火商,則是一筆進入正式訂單簿的合約收入。
從彈藥到訂單簿:軍火商的傳導鏈
此次軍售標的以防空彈藥與維修支援為主,這類標的在成本結構上的特徵是:彈藥屬消耗品,需求具有持續性,且單價與生產線稼動率高度相關。
以防空飛彈為例,愛國者系統使用的PAC-3 MSE攔截彈由洛克希德馬丁生產,單價約400萬美元,2024年底時年產能約500枚,該公司目標在2025年提升至650枚。戰爭消耗速度遠超和平時期的生產節奏,2023年烏克蘭戰場上愛國者系統的高強度攔截作戰,直接暴露了庫存與產能的缺口。歐洲多國隨後追加訂單,德國主導的歐洲天空之盾倡議(European Sky Shield Initiative)也將愛國者與NASAMS等系統納入採購清單。
產能擴張需要資本支出先行。洛克希德馬丁為提升PAC-3產能,在阿肯色州坎尼亞基地擴建產線;雷神(RTX)為GMRS製導多管火箭彈與防空彈藥擴產,也投入數億美元級的廠房與設備支出。軍火產業的資本支出具有長週期特性,從決策到產能落地通常需要兩到三年,這意味著當前投入的擴產資金,對應的是2026年之後的交付合約。
從財報傳導的時序看,軍售批準到營收認列之間存在明顯落差。FMS 案批準後,承包商先將金額計入積壓訂單(backlog),依生產與交付進度逐季認列收入。洛克希德馬丁2024年積壓訂單規模超過1,700億美元,單筆27億美元的軍售對其訂單簿的邊際貢獻有限,但對市場預期的影響在於:它驗證了烏克蘭作為付費客戶的可持續性,以及凍結資產孳息作為資金來源的可行性。
受惠方沿著合約鏈分布。首先是獲得合約的主承包商,防空系統與彈藥的生產線獲得新增稼動率支撐。其次是次承包商與零部件供應商,固態火箭發動機、導引頭、戰鬥部等次系統的訂單隨主合約擴散。第三層是原料端,彈藥生產所需的推進劑原料、特種鋼材與電子元件,需求預期同步上修。
承壓方同樣明確。俄羅斯面對的是防空戰力的此消彼長,攔截彈藥的補充直接影響其飛彈與無人機攻勢的成本效益比。歐洲財政端則需承受孳息機制的法律不確定性,俄羅斯已多次表示將透過法律途徑追討被凍結資產,相關訴訟若在歐洲法院取得進展,孳息流的穩定性將受衝擊。
政策循環的收束判斷
把時間軸拉長看,這筆軍售處於兩個循環的交會點。
第一個循環是美國國內的援烏政治循環。2024年年初,一筆價值610億美元的援烏法案在國會擱置超過半年後才過關,過程中行政部門幾度面臨資金斷檔。FMS 案配合凍結資產貸款,實質上是把援烏資金從年度撥款政治中抽離,改掛在資產孳息這條相對穩定的現金流上。只要本金不動、孳息持續,這個管道可以逐年滾動,不因國會僵局而中斷。
第二個循環是軍火產業的產能與投資循環。冷戰結束後三十年,西方軍火產業經歷持續整併與產能收縮,彈藥生產線大量關停。戰爭需求自2022年起扭轉這個趨勢,但擴產決策需要的是多年期需求能見度,而非單筆大單。此次軍售的結構意義在於,它提供的不只是27億美元的訂單,而是一個可預期、可續約的付費機制,這正是軍火商資本支出決策最需要的變數。
後續觀察指標有三:一是G7貸款機制下剩餘額度的動用節奏,這決定了此類FMS案的頻率上限;二是國會對行政部門繞過撥款程序的反應,若出現立法限制孳息用途的嘗試,管道將重新收窄;三是俄羅斯對凍結資產的法律反制進展。三個變數任何一個鬆動,都會改寫這條「孳息換軍火」鏈路的可持續性。
對軍工板塊而言,短線股價對軍售消息的反應向來迅速,但真正的估值支撐來自積壓訂單的結構變化。當烏克蘭從援助接收方轉為合約買方,即便單筆金額有限,它改變的是需求曲線的性質:從政治決策驅動的脈衝式需求,轉為有資金機制支撐的經常性需求。這個轉變對軍火商估值模型的影響,會比27億美元本身來得更深。