
100MB 的 Chromium 與半年的 Objective-C:AI 重算用戶端開發的成本表
以 Electron 安裝包動輒逾100MB與原生開發半年入場費為座標,拆解Web殼、跨平臺與原生三條用戶端路線的成本歸屬,並推演AI編碼工具壓低原生工時後的三種選型情境。
一款用 Electron 打包的桌面軟體,安裝包動輒超過 100MB,其中真正屬於功能本身的程式碼往往佔少數,其餘是一整套 Chromium 渲染引擎加上 Node.js 執行環境。這層體積是明碼標價的交換:開發團隊用每一位使用者的磁碟與記憶體,換一份程式碼跑遍多平臺、畫面零差異的確定性。
少數派作者 Tw93 在 2026 年 11 月 4 日發表的長文,把用戶端開發的三條路線重講了一遍:Web 殼、跨平臺框架與原生開發。文章定位是經驗分享,沿著成本結構讀下去卻是另一回事。三條路線對應三種付帳方式,付帳的時間點與付帳的人各不相同,而 AI 編碼工具的普及,正在重算其中最貴的那一條。
三條路線,三種付帳方式
最早的 Web 殼方案,以 PhoneGap 與 Cordova 為代表,做法是把網頁塞進原生外殼,再透過 bridge 讓 JavaScript 呼叫攝影機這類 Web 做不到的能力。前期投入最低,性能天花板也最低。
跨平臺框架解決的是重複勞動。行動端的 React Native 與 Weex 用一份程式碼打包 iOS 和 Android 兩個版本。性能考量成立,中國大廠當年重度投入的驅動力卻另有來源:動態化與熱更新。繞過應用商店審核,直接把新頁面下發到使用者手機,這在行動網路高速擴張期等於拔掉了發版頻率的上限。分發規則塑造技術選型,審核越嚴,熱更新的價值越高,跨平臺在中國的採用就越顯得理性。
桌面端的代表是 Electron。VS Code、Slack,加上這兩年冒出的一批 AI 桌面應用,都建立在它之上。代價前面算過:自帶 Chromium 與 Node.js,安裝包 100 多 MB,記憶體佔用偏高。換到的東西同樣明確,渲染引擎統一,多端顯示一致性有保障,開發節奏快。
Flutter 與 Qt 走另一條路:自己畫界面。Flutter 早期靠 Skia,現在換上自研的 Impeller 引擎,把一致性的來源從綁定瀏覽器核心,換成自帶渲染層。
原生開發則是另一本帳。Objective-C、Android Java、Windows 的 C++ 與 C#,學習曲線陡,要讀書、查文件,還要研究系統底層,才寫得出性能好又穩定的程式碼。Tw93 在文中回憶,2017 年他抽出半年時間學 Objective-C 與 iOS 開發,讓本職前端的自己跨進用戶端領域。半年工時,就是原生的入場費。
頓挫感是遞延成本
後來 Swift 搭 SwiftUI、Kotlin 搭 Jetpack Compose、C# 搭 WinUI 3 陸續成熟,原生的寫法向前端的宣告式靠攏,程式碼更短、更好讀,入場費降了一截。但在中國市場,原生仍被 React Native、Flutter、Electron 的普及蓋過,開發者數量少,生態靠官方推動。結果寫在每一支手機裡:App 上架速度快,用久了普遍頓挫,而這類 App 佔了大宗。
頓挫感是遞延成本。跨平臺省的是開發當下的工時,代價由使用者在每次啟動、滑動與切換時分攤。當市場競爭集中在上市速度,這筆帳由誰付、何時付,決定了選型的均衡點。
Tauri 與 Wails:省下的體積,補回的工時
桌面跨平臺近兩年出現新選項。Rust 寫的 Tauri、Go 寫的 Wails,做法與 Electron 相反:不安裝 Chromium,改用作業系統自帶的 WebView。包體確實小得多,問題在於三個平臺的 WebView 各自為政,多端顯示一致性反而不如 Electron,相容程式碼仍然要寫。Tw93 的結論很直接:即使 Electron 體積大、記憶體佔用不低,多數團隊還是會選它。
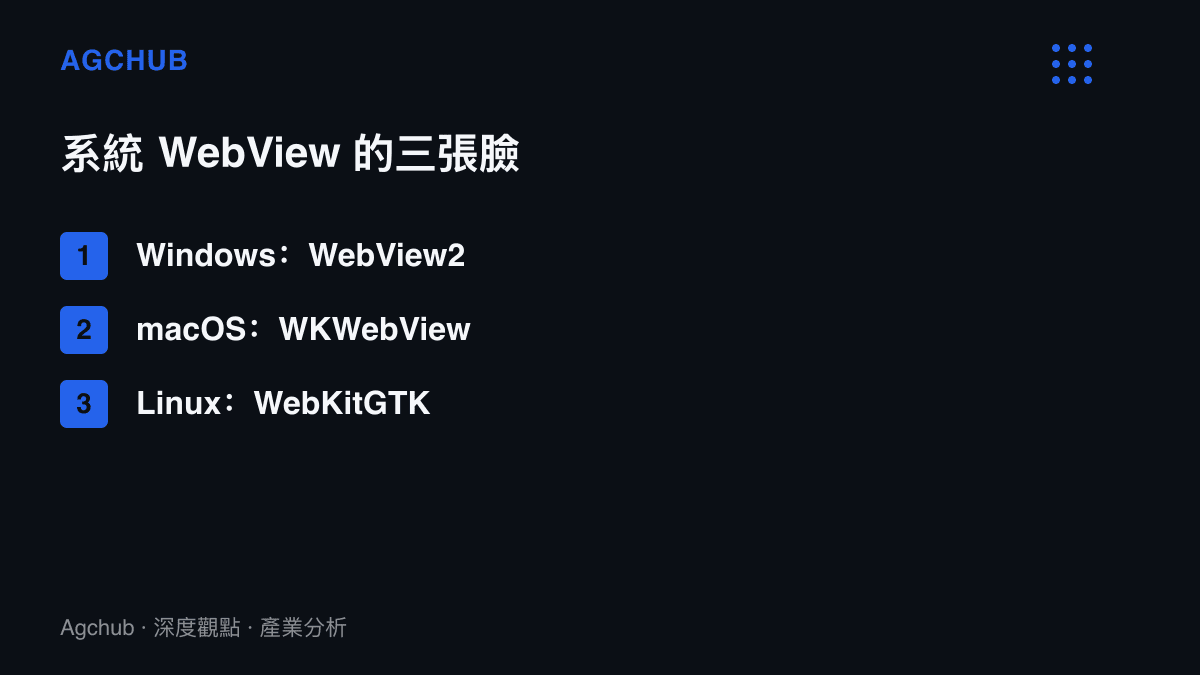
這個取捨背後有一道算式。體積成本由使用者端分散承擔,一百萬次下載等於一百萬份 Chromium,但單一使用者只付一次;相容工時由開發團隊集中承擔,每個版本都要在三套 WebView 上重新驗證。團隊越小、發版越頻繁,Electron 的帳越劃算,Tauri 陣營省下的磁碟,最後以工程師工時的形式補回去。
AI 砍掉的是入場費
原生的貴,貴在三個科目:學習曲線、底層原理研究、人才稀缺。宣告式框架處理了第一科,AI 編碼工具正在處理剩下的部分。查 API、寫樣板程式碼、定位編譯錯誤,這些過去喫掉原生開發大半工時的工序,邊際成本正在下滑。
跨平臺的核心賣點從頭到尾只有一項:省工時。當 AI 讓原生也省工時,跨平臺的相對優勢被壓縮,手上剩下的籌碼是熱更新的分發彈性,以及單一團隊維護多平臺的組織成本優勢。前者在中國市場是硬需求,在審核較寬鬆的市場未必成立。
還要記一筆帳。AI 壓低的是人力工時,同時把部分成本移往模型端的運算費用,這種成本搬家,先前在Claude 做夢研究拆出的醒睡兩本帳裡已經出現過一次。省下的金額沒有消失,只是換了科目記帳。
誰受惠、誰承壓
受惠端先看原生工具鏈的官方陣營。SwiftUI、Compose、WinUI 3 的採用率若回升,Apple、Google、Microsoft 的框架生態直接受益,教學與文件需求同步放大。再看具原生經驗的開發者,供給長期萎縮,需求一旦回升,稀缺溢價會回到薪資與接案報價上。對預算有限的個人開發者與小團隊,免費模型額度與開源框架把工具成本壓到接近零,DeepSeek Agent 新手教學頁上的零元技術棧就是現成樣本。
承壓端,跨平臺框架的增量市場首當其衝。存量專案仍在,新增專案的預設選項一旦動搖,框架社羣的動能先受影響。Electron 重資產應用的使用者端成本不因 AI 改變,每個版本、每次下載照付。中國行動端的體驗帳同樣照舊,只要熱更新剛需還在,跨平臺結構延續,頓挫感繼續由使用者分攤。
三種情境
情境一,AI 編碼深度普及。新專案的原生比例回升,跨平臺框架轉向存量維護市場,桌面端工具類軟體流向 Tauri 與 Wails,大型應用因生態依賴留在 Electron。
情境二,分發規則不變。中國行動端的跨平臺結構延續,原生維持官方推動的小眾生態,AI 省下的工時被吸收進上市速度的競爭,使用者端的頓挫帳照舊。
情境三,混合路徑。桌面與行動分道,桌面端的輕量化需求讓 Tauri 陣營喫下小工具市場,行動端維持跨平臺,AI 主要壓縮外包與中小團隊的報價。技術選型表面不動,成本表的內涵已經換過一輪。
十年來,渲染引擎換了幾輪,框架名字換得更快,付帳結構的骨架沒變:跨平臺把成本攤給使用者,原生把成本預付給開發者。AI 動的是預付的金額。下一輪選型的勝負手,可能不在引擎,而在寫程式碼這件事本身的單價。