
一年期限,一道舉證題:受脅迫網貸的免責門檻與成本歸屬
以一年除斥期間與舉證責任為座標,拆解受脅迫網貸的免責條件、電詐園區對個人信用額度的榨取工序,以及合同撤銷後不良損失在平臺、資金方與全體借款人之間的記帳位置。
一筆在詐騙園區裡完成的借款,償還義務在法律上的答案其實相當收斂。《中華人民共和國民法典》第150條規定,一方以脅迫手段使對方在違背真實意思的情況下實施的民事法律行為,受脅迫方有權請求人民法院或者仲裁機構予以撤銷;借款合同一旦撤銷,償還義務隨之失去依據。掛上微博熱搜第16位的詞條「王星被脅迫借下的網貸該不該還」,真正沒有被攤開討論的,是第152條寫下的一年除斥期間,以及舉證責任落在誰身上這兩個程序條件。
2025年1月的舊案,與重新掛上熱搜的詞
先把時間軸拉回事件本身。2025年1月3日,演員王星以拍戲為由飛抵曼谷,落地後被接往泰緬邊境,進入緬甸妙瓦底地區的電信詐騙園區。1月5日其女友在中國報案並透過社羣平臺求助,事件迅速發酵;1月7日王星獲救,由緬方移交泰國,隨後返回中國。據其獲救後自述,手機與證件在入園後被收走,並被要求以本人名義在網路借貸平臺完成申請與身分驗證,款項到帳後隨即轉入詐騙集團控制的帳戶。
治理端的動作跟得相當快。2025年2月,泰國切斷對緬甸邊境部分據點的供電,妙瓦底在列;中泰緬三方針對人口販運與園區經濟的聯合行動持續推進。時隔近兩年,這樁舊案裡最貼身的財務問題以「該不該還」的形式重新登上熱榜,值得拆解的已經不是個案善後,而是一套寫在法條與帳本裡的責任分配結構。
可撤銷寫在第150條,期限與舉證寫在旁邊
第150條給的是實體權利,程序條件緊接在後。第152條規定,撤銷權自脅迫行為終止之日起一年內不行使即告消滅。以王星為例,脅迫終止日可以認定為2025年1月7日獲救當天,換算下來,一年除斥期間在2026年初已經屆滿;期間內若未向法院或仲裁機構提出請求,撤銷權消滅,債務在法律上站穩。這個設計並非中國獨有,臺灣民法第92條與第93條同樣把受脅迫意思表示的撤銷權,限定在脅迫終止後一年內行使。兩岸立法都把免責的時間成本,壓在受害者自己身上。
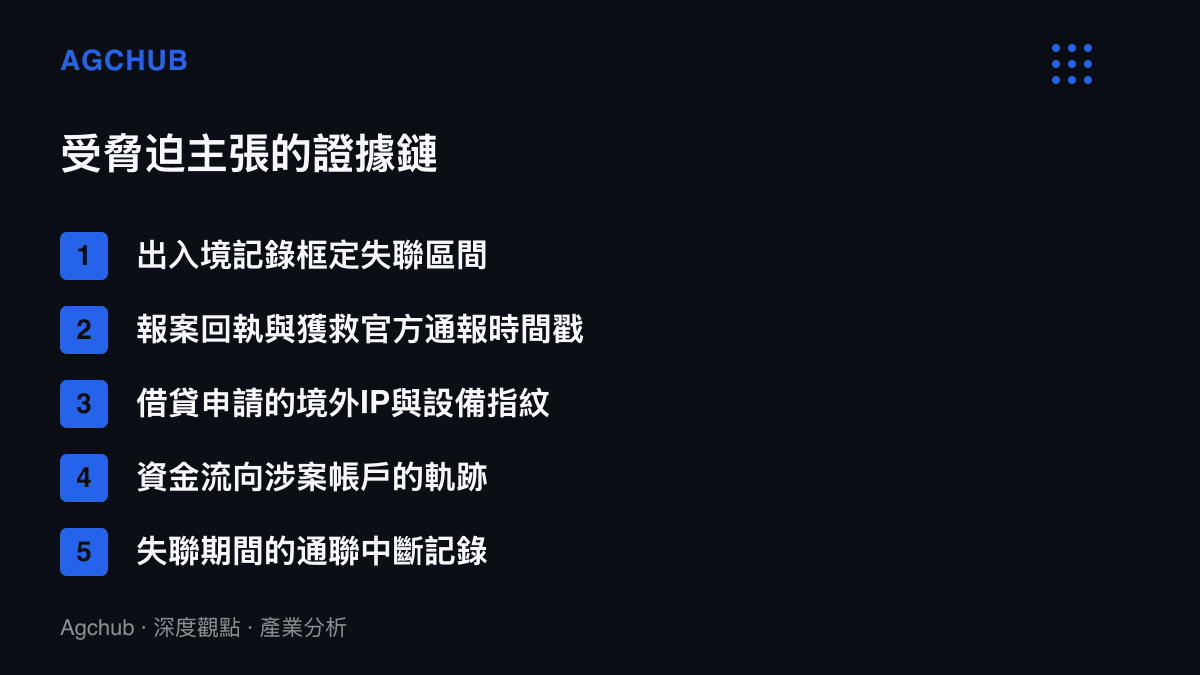
第二道門檻是舉證。主張撤銷者須證明脅迫存在、借款違背真實意思。境外園區裡沒有監視器畫面可以調閱,但證據鏈仍可拼湊:出入境記錄框定失聯區間,報案回執與獲救當時的官方通報提供時間戳,借貸平臺留存的申請IP與設備指紋若顯示申請發生在境外,資金流向若指向已遭凍結的涉案帳戶,每一項都在壓縮「自願借款」的解釋空間。麻煩在於這些資料多數存於平臺與公安機關,受害者本人調取的成本,遠高於一般消費爭議。
平臺端其實握有最關鍵的一塊拼圖。網貸申請流程的人臉識別、位置授權、設備指紋與通訊錄讀取,都是風控的標準工序;一款App能判斷使用者是否在新裝置、異地、深夜申請,也就能判斷申請位置是否落在緬甸邊境。這些資料在催收環節被用來定位債務人,在免責爭議裡卻未必主動提交。舉證責任的法定分配,與資料的實際持有位置,剛好錯開。
園區帳本上,個人信用額度是被開採的科目
把鏡頭從個案拉到產業層面。對電詐園區而言,詐騙所得是主要收入,對受害者本人的信用榨取屬於附加環節:沒收手機與證件之後,一個人的身分證、銀行卡與徵信記錄,成為園區可以直接開採的資源。以受害者名義註冊借貸平臺、完成人臉驗證、把授信額度一次性折現,是妙瓦底與緬北園區的標準工序之一,王星的遭遇並非孤例。
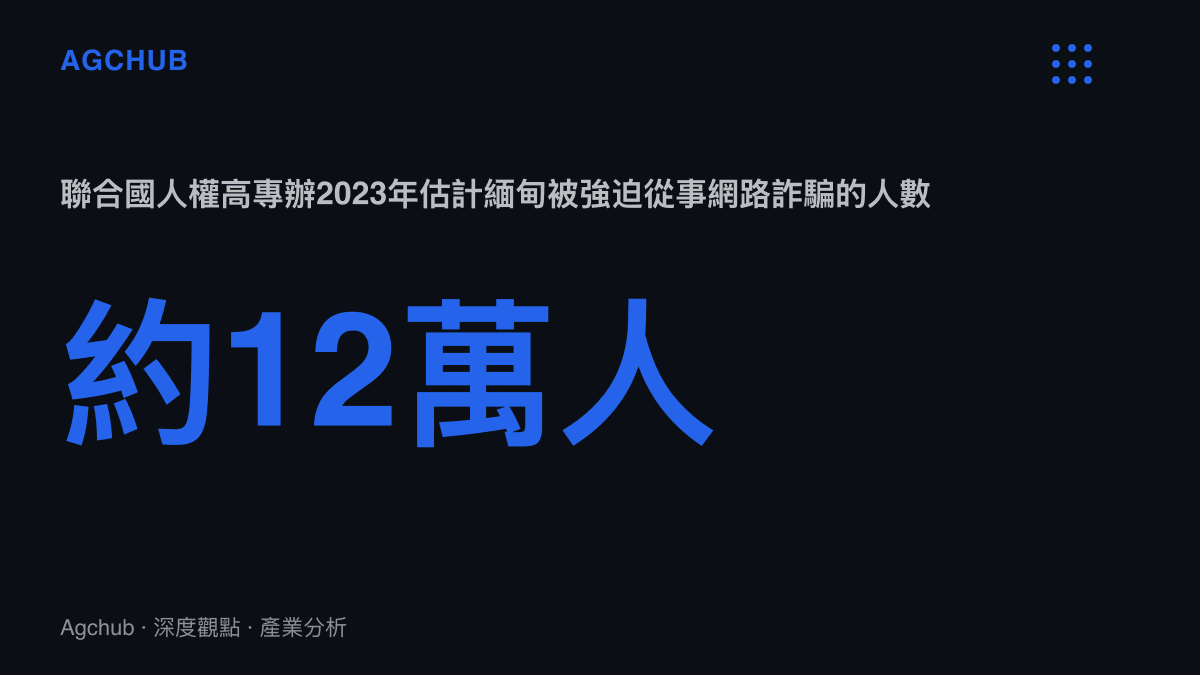
規模有官方口徑可查。聯合國人權事務高級專員辦事處2023年的報告估計,緬甸約有12萬人被強迫從事網路詐騙,柬埔寨另有約10萬人。以這個基數乘上消費信貸的人均可得額度,掛在無償還能力者名下的「人頭貸款」自成特殊的不良資產類別。本站先前把緬北電詐園區拆成一門生意計算過其四層分工,對個人信用的榨取,就長在這套分工的最末端。
撤銷之後,損失記在誰的帳上
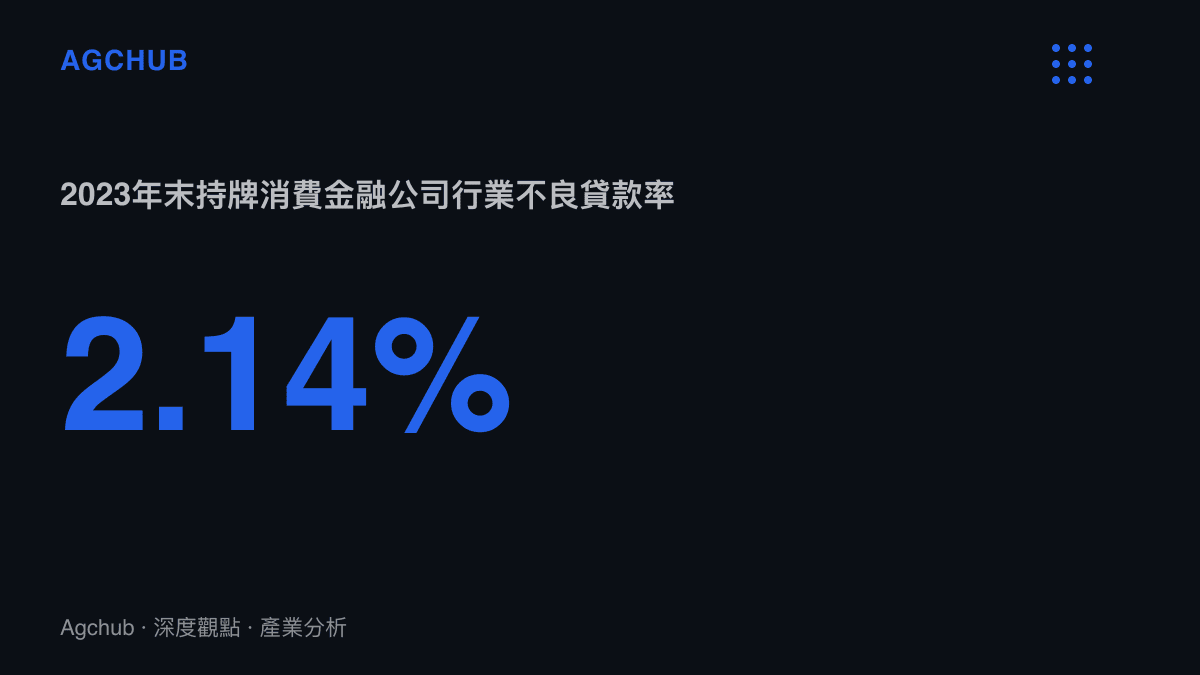
合同一旦撤銷,損失不會消失,只會換記帳主。持牌消費金融公司是這類網貸的主要放款主體之一。中國銀行業協會《中國消費金融公司發展報告》的數據顯示,截至2023年末,31家持牌消金公司貸款餘額約1.29兆元人民幣,行業不良貸款率2.14%。被脅迫簽訂的借款若經法院撤銷,本金與利息一併出表,計入信用成本,再由全體借款人的定價覆蓋。單一個案的免責由平臺股東吸收,系統性的人頭貸款則攤進利率。
放款端並非沒有攔截工具,而是攔截與獲客之間存在張力。境外IP、短時間內多平臺密集申請、人臉驗證時的環境異常,都是可以建模的風險特徵;真正的成本在誤殺。把所有境外申請一律擋下,等於放棄出境工作與旅遊客羣的借貸需求,對以規模換利差的消金商業模型並不劃算。攔截閾值於是被設定在一個容忍區間,落在區間外的人頭貸款,成為不良率裡那個不被單獨披露的組成。
追償鏈再往上一層,是平臺背後的資金方。銀行、信託與以消費貸款為底的資產證券化商品,通常附帶擔保或回購條款;合同被撤銷觸發回購義務時,損失最終落在平臺股東權益。對上市金融機構而言,這類損失的金額多半不值得單獨公告,它改變的是風控預算的分配邏輯:事前攔截多花一塊錢,事後出表就少認一塊錢。
三條免責路徑與各自的時間帳
對受害者而言,免責在實務上有三條路。第一條是司法撤銷:在一年除斥期間內起訴,靠出入境記錄、報案回執與平臺留存的申請資料完成舉證,權利基礎最完整,門檻也最高。第二條是協商減免:在同類受害者形成足夠數量、輿論壓力足夠大的個案裡,平臺基於催收成本與商譽考量選擇停催或減免,屬於沒有既定程序的市場化解。第三條是徵信異議:依《徵信業管理條例》,當事人認為信用報告內容有誤可提出異議,受理機構須在20日內完成核查處理;這條路不消滅債務本身,但能先擋下徵信瑕疵的擴散。
時間帳在每條路上都不寬鬆。司法撤銷有硬期限;徵信異議的20日約束的是受理機構,不保證結果;協商減免取決於個案能見度,王星等知名受害者有熱搜可用,更多沒有名字的倖存者只能自己對接平臺客服。治理端能把部分成本往前移:異常借貸攔截的監管要求、跨境警務合作換來的時間戳與資金流向資料,都能壓低受害者單方的舉證負擔。而近兩年高薪招募話術的座標已移往馬來西亞一線,入口端的風險特徵持續變動,放款端的模型必須跟著更新,否則攔截閾值與實際風險的錯位只會擴大。
回到熱搜的問題:該不該還。法條的答案是程序性的,受脅迫的借款可撤銷,撤銷權有一年的儲存期限,舉證由主張者完成。這套設計應付一般商事糾紛足夠,對從跨境園區活著回來的人,卻意味著免責的鑰匙掛在自己不易構到的位置。當信用榨取成為園區的標準工序,更值得追的問題是:攔截成本該記在放款端的風控預算,還是繼續記在受害者的一年期限上。這一題法條沒有作答,答案要從成本歸屬裡找。