
20萬、150萬、300萬:一輛計程車的三張保單,12月19日換最低額度
計程車第三人責任險最低保額新制將於2026年12月19日生效,本文以三張保單的分工限額為座標,換算滿載與多人事故下的給付缺口,並整理事故後查保單、蒐證與申請理賠的順序。
2026年12月19日,計程車第三人責任險的最低投保金額將換上新的三組數字:每人傷害至少150萬元、每事故傷害至少300萬元、每事故財損至少20萬元。這是交通部訂定的新制下限,距生效日剩一個多月。趁這段時間把一輛計程車上疊著的三張保單攤開,可以看清楚事故發生時,乘客、路人與財損各自對到哪一張、限額各是多少。
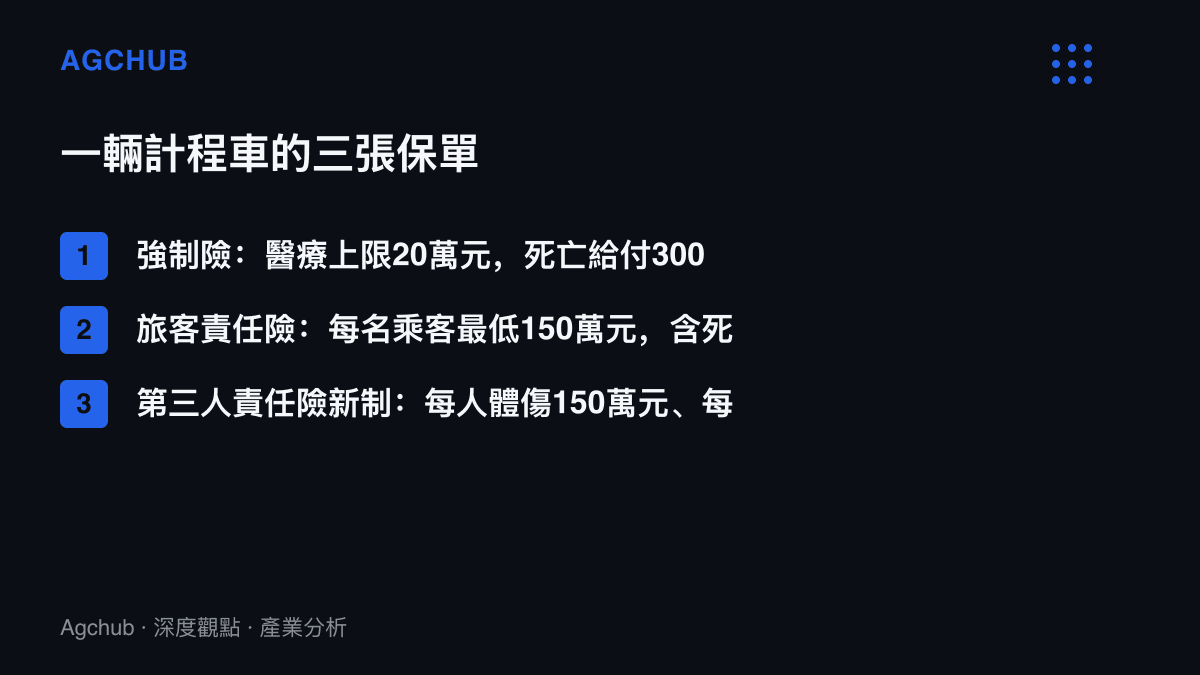
多數人說「計程車有保險」,這句話裡的保險其實是複數。強制汽車責任保險跟著每一輛汽車走;旅客責任險與第三人責任險跟著營業身分走,投保義務寫在公路法第65條。三張保單的給付對象、限額與啟動條件各自獨立,理賠時並非加總成一筆,而是按身分與損害類型分流。
三張保單,三個給付對象
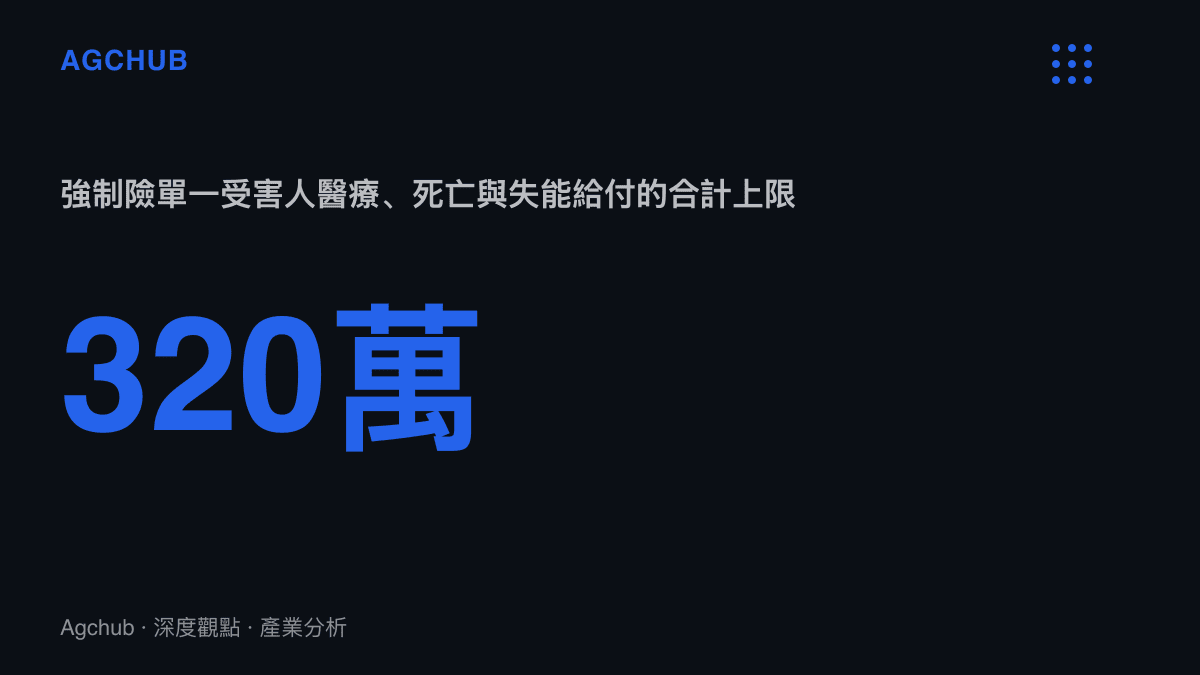
先看跟著每輛車跑的強制險。依強制汽車責任保險法,汽車事故造成乘客或車外第三人傷亡時,保險公司提供基本給付,且不以駕駛有無過失為前提。額度由法定給付標準固定:傷害醫療費用每人上限20萬元,死亡給付300萬元,失能依等級最高300萬元,單一受害人三項合計以320萬元為限,各項給付仍依項目與證明文件核算。財物損失不在這張保單的範圍內,手機、行李或對方車輛的鈑金,強制險一概不處理。
另外兩張是營業義務。旅客責任險保車內乘客,交通部自2023年6月15日起要求計程車每名乘客至少投保150萬元,範圍涵蓋死亡、失能與傷害醫療。第三人責任險對應車外第三人的人身與財物損失,正是這次調整的對象:每人傷害150萬元、每事故傷害300萬元、每事故財損20萬元,自12月19日起成為法定下限。從2023年年中的旅客責任險,到2026年底的第三人責任險,營業車輛的法定保障在三年半內兩度補強。
三張保單的邊界由法律分類畫定,誰算乘客、誰算第三人、哪一筆歸財損,取決於事故當下的身分與損害類型。以監理分類決定權利歸屬的結構,與中華電信虛擬商品卡停在禮券那一層的分界邏輯一致:分類落在哪一層,給付就走到哪一層。
額度背後的除法
把最低額度放回事故現場,缺口才會浮現。
滿載四名乘客的計程車出事,旅客責任險的最低保障合計600萬元,以每名乘客150萬元計算;強制險的理論上限則是1,280萬元,以每人320萬元乘以四。對同一名乘客,兩張保單都有給付空間,實際結算依保單條款與責任比例核算。車外那一端帳目更緊。第三人責任險每事故體傷上限300萬元,若一次事故波及三名路人,平均每人分得100萬元,低於單一受害人在強制險可主張的最高額度。每事故財損上限20萬元,遇到追撞兩輛車以上的情境,往往不夠覆蓋維修費用。
法定最低額度設定的是下限。超過下限的損失有兩條路:一條向駕駛人或車行的自有財產求償,另一條向加購的商業保險走,例如超額責任險。事故受害人實際能領到的金額,取決於法定保單之外還疊了哪些商業保障,以及損失證明是否完整。
保費記在誰的帳上
三張保單的保費由車輛所有人負擔,落在車行或駕駛人身上。最低額度上調,直接的帳務效果是保費科目膨脹:承保暴露擴大後,產險公司必須重算費率,續保件與新保件分批適用。
吸收成本的能力,在營運結構上並不均等。大型車隊多以統保方式為旗下車輛投保,以量換議價空間,風險也分散到整個車隊;個人車行與靠行車輛按臺計費,面對費率調整的緩衝最薄。計程車費率由地方主管機關核定,保費上升未必能即時反映到運價,短期先壓縮的是駕駛淨收入。
受惠端明確:事故受害人的保障地板整體上移,產險業的保費量同步增加,代價是承保暴露擴大。承壓端集中在個人車行駕駛與小型車行,叫車平臺與大型車隊因既有統保架構,調整負擔相對可控。
事故之後的處理順序
額度是靜態的,理賠靠程序兌現。
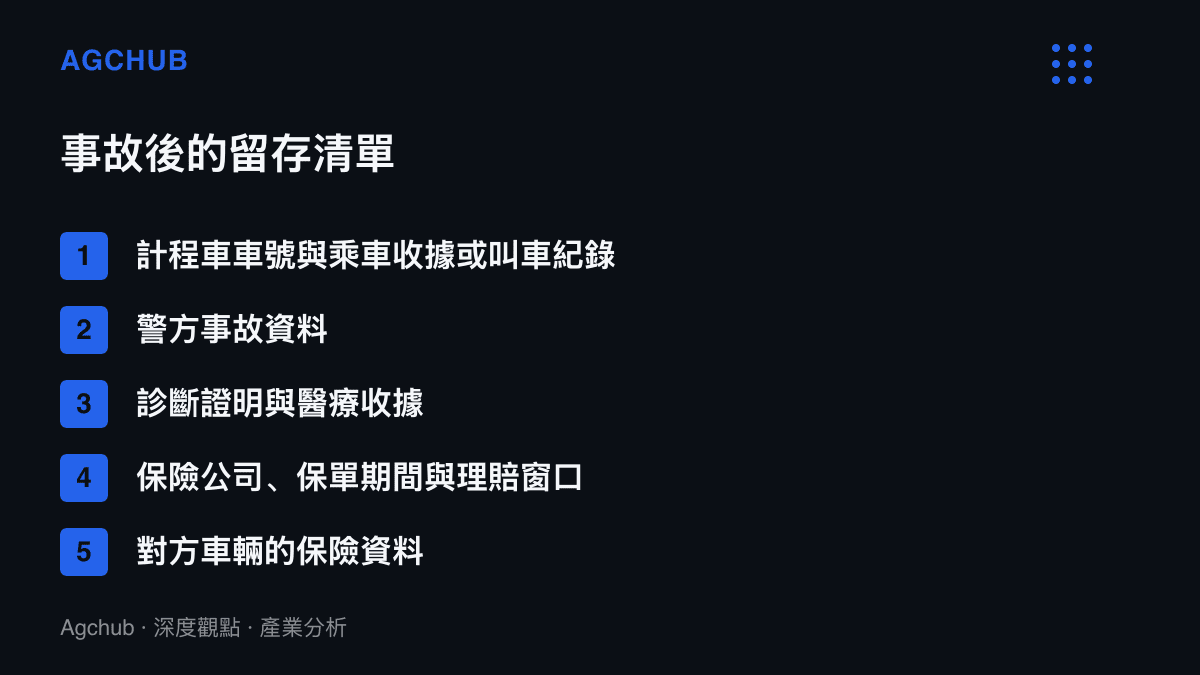
有人受傷,先叫救護車、報警,這兩步無法跳過。接著留存證據:記下事故地點與計程車車號,保留乘車收據或叫車紀錄,取得警方事故資料,就醫後收好診斷證明與醫療收據。第三步查保單,向車行、車隊或叫車平臺索取旅客責任險與第三人責任險的保險公司名稱、保單期間、承保車號與理賠窗口,再通知保險公司。承保與否以書面保險證明為準,駕駛的口頭說明不足為憑。
時程上有兩個節點值得記住。強制險的申請不必等肇責判定,無過失責任的設計讓乘客備妥診斷與醫療資料後即可向承保公司請求,先取得基本給付,責任比例留給後續協調。另一個節點是12月19日這條線:事故日與保單期間的先後,決定第三人責任險適用舊額度或新額度,索取保單資料時,保單期間是必問欄位。契約裡不會主動提醒的時程欄位,在信用卡年費留在契約裡的功能改寫一文中也出現過,核對條款與時點的工作同樣落在使用者這一端。
若事故涉及車外傷者或財損,帳要再翻一本:確認對方車輛的強制險與第三人責任險資料,因為車輛之間的損害求償,兩造的保單都會進入計算。
地板上移之後
12月19日生效的新制,把車外第三人的保障地板向上移一階。對乘客與用路人,這是事故發生時可主張金額的最低保證;對駕駛與車行,這是下一輪續保帳單上即將出現的成本欄位;對產險業,這是承保暴露與保費收入同步擴大後的費率重算。三張保單疊在一輛車上的結構不變,變的是每一層的厚度。事故後能否拿得到、拿得滿,最終回到兩件事:這輛車的保單疊了幾層,以及事故當下留下多少證據。
資料來源:本站編輯參考 APPI News〈計程車事故理賠:強制險、旅客險與第三人責任險差異〉(作者:APPI 編輯部)改寫而成,原文出處;原文文字內容採 CC BY 4.0 授權。