
唱衰的留在論壇,下單的走進門市:酷安負評牆與小米財報的兩本帳
以酷安社羣長年唱衰小米的現象為座標,拆解負評的近零生產成本、社羣人口底盤的歷史變遷,以及口碑圈與購買圈脫鉤後的傳導斷點。
一則發布在酷安的貼文,把數位社羣裡的長期現象寫成了一句結論:這個平臺上唱衰小米的主力是「看樂子的中學生」,同時補上一句「不否認實際用戶遇到的問題」。發文者沒有附上抽樣依據,發言者的年齡結構也無從查證,但這則貼文能引發共鳴,前提是唱衰的常態化確實存在。
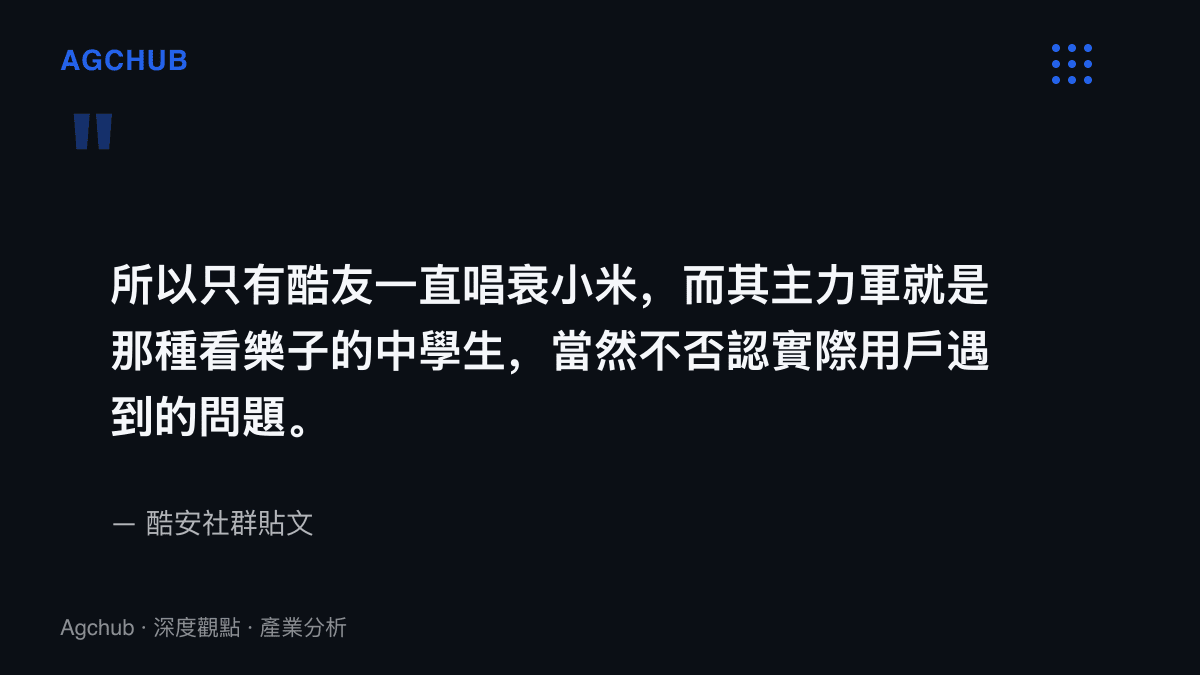
唱衰聲是真的,小米的銷售數字也是真的。2024年小米集團營收人民幣3,659億元,年增35%,經調整淨利約272億元;IDC口徑全年智慧型手機出貨約1.69億支,市佔約13.6%,位居全球第三。SU7上市首年交付13.7萬輛,2025年6月開賣的YU7在3分鐘內累積20萬臺大定,集團市值在2025年上半年一度突破一兆港元。一家被核心3C社羣長年看空的公司,營收、交付與估值同時寫下新高。
兩本帳同時為真。負評在哪裡生產、成本由誰吸收、又為何傳不到購買決策那一端,得從社羣的人口底盤拆起。
酷安的人口底盤:刷機時代留下的結構
酷安在2012年前後起家,業務是Android應用分發與ROM資源,社羣骨幹是一批會解bootloader、會刷機、習慣逐項比對規格表的愛好者。後來手機廠自建應用商店、系統逐步封閉,這批人的規模基礎持續收縮,酷安轉型內容廣場,發文門檻下降,圍觀型使用者佔比上升。「酷友」的身份認同還在,組成卻已從技術社羣滑向泛科技內容社區。
歷史脈絡讓這件事更弔詭。小米正是從同類社羣長出來的公司:2011年前後,MIUI靠論壇口碑與每周更新累積種子用戶,「米粉」體系本質上是論壇文化的產物。十餘年後,同一個圈層的態度翻轉。澎湃OS收緊bootloader解鎖、系統廣告與預裝軟體、海量出貨下的品質方差,每一項都壓在愛好者的價值排序上。社羣認定自己被拋棄,情緒存貨逐年累積,唱衰從一種觀點變成預設立場。
負評的生產成本:趨近於零,查證費用記在別處
拆負評牆要從成本結構開始。一支運作正常的手機,使用者幾乎沒有發文動機;一支出問題的手機,權益受損者有明確動機,而且往往多平臺同步發布。以一支出貨千萬臺的機型推算,若有1%出現可感知問題,對應十萬名潛在發文者,足以在任何社羣版面長期刷屏;其餘九百九十萬人的內容產出為零。評論區樣本天然從不滿意的長尾抽樣,這是所有口碑平臺的共通偏差,酷安只是因為人口組成更集中而更為明顯。
在偏差之上再疊一層樂子經濟。衝突內容的互動率高於中立實測,平臺按互動分配曝光,「看樂子」的需求與生產互相餵養。負評的生產成本趨近於零,查證與澄清的工時卻由讀者和廠商吸收,這與先前拆解過的反常識健康結論近零成本出廠、查證工時落在門診端是同一套結構:生產端便宜,清理端昂貴。
噪音存在,不等於原料是假的。澎湃OS的廣告爭議、售後糾紛、功能翻車的實例,都是可指認的產品事實。負評牆的原料真實,放大器是結構性的,兩者疊加之後,單一問題容易被渲染成品牌常態。
傳導斷點:口碑形成地與購買發生地已經分家
小米的買盤結構,與論壇人口的交集已經很小。資訊端,短影音與直播佔據大眾注意力,雷軍個人微博追蹤者逾兩千萬,SU7與YU7的行銷大致由創辦人IP直達完成;通路端,小米之家2023年底突破一萬家門市後持續往縣市級市場擴張,紅米Note系列與家電品類的成交發生在門市櫃檯與電商頁面。這些路徑上沒有酷安。
歷史對照更清楚。2011到2015年,小米以線上搶購模式起家,買家與論壇人口高度重疊,口碑幾乎等於銷量;2016年出貨明顯下滑後,公司補線下通路、擴張品類,買盤與論壇人口漸行漸遠,到了汽車業務,交集趨近於零。口碑圈與購買圈的脫鉤,正是負評牆與財報同時為真的結構基礎。
真正還喫圈層口碑的,剩下高端化那一塊。人民幣5,000元以上的旗艦數字系列與Ultra機型,決策更依賴早期用戶實測與評測口碑,而這個價格帶恰是負評濃度最高的圈層。負評牆的成本主要記在高端溢價上,而非基本盤出貨。
分帳表:誰受惠、誰承壓
小米受益於創辦人流量與萬店通路的直達能力,承壓於愛好者圈層的口碑赤字。這筆赤字兌現為實際損失需要一個條件:某起品質事件具備跨平臺傳播力,從論壇長尾跳進短影音熱榜。單一失敗畫面就足以完成這一跳,此前小米AI消除失敗畫面的成本拆解已示範過路徑:酷安使用者回報的工程截圖,最終成為全網素材。
酷安短期受惠於衝突內容帶來的互動率,長期承壓於可信度折價。一個社羣作為購買參考的價值,取決於負評中被指認問題的真實比例;當樂子內容淹沒實測內容,眾測與口碑導購這類商業基礎同步折價。
競品陣營免費享受環境性負評。粉黑對立的內容由網民自產,行銷預算不必支付任何費用。消費者則承擔上升的搜尋成本,從負評牆裡分辨真實品質問題與圍觀噪音的工時,落在個別使用者帳上。
觀察傳導能力,而非統計發文人數
判斷這面負評牆的影響力,發文量是誤導性指標,可觀察的變數有三個。旗艦機型的首銷與退貨數據,是圈層口碑唯一能直接定價的地方;品質事件是否跨入短影音熱榜,決定負評從情緒存貨轉為銷售成本的時點;解鎖限制與廣告頻率的修正幅度,決定圈層敘事有沒有降溫的機會,這類修正對一家年營收3,600億元的公司是零頭支出,對社羣觀感卻是主要槓桿。
至於唱衰者是不是中學生,既無法查證,也不影響結構。負評生產成本趨近於零、演算法按互動分配流量、滿意者沉默,在這套機制下,任何以量取勝的手機廠都會在愛好者社羣收穫一面負評牆。小米的特殊之處在於,它是從這個圈層裡長出來的公司,情緒存貨比同業更厚,攤提的速度也會更慢。