
「沒見過把剎車踩斷的」:一句回覆背後,東風標緻的售後除法
一句煞車踏板斷裂爭議中的售後回覆在社羣再度流傳,本文以神龍汽車年銷量從七十萬輛跌到五萬輛的曲線為座標,拆解合資品牌收縮期售後網絡、經銷商利潤結構與品質爭議處理意願之間的連動。
「沒見過把剎車踩斷的。」這句話出自2022年一起在中國車主社羣發酵的爭議:東風標緻408等車型的車主反映,煞車踏板在踩踏中斷裂,售後端給出的回覆經車主轉述後流傳開來。近期同一段內容又以動態形式在酷安上架,討論的焦點已經從單一零件移開,落到更難修的東西上:一家合資車廠在銷量歸零邊緣的售後體系,還剩下多少處理品質爭議的能力與意願。
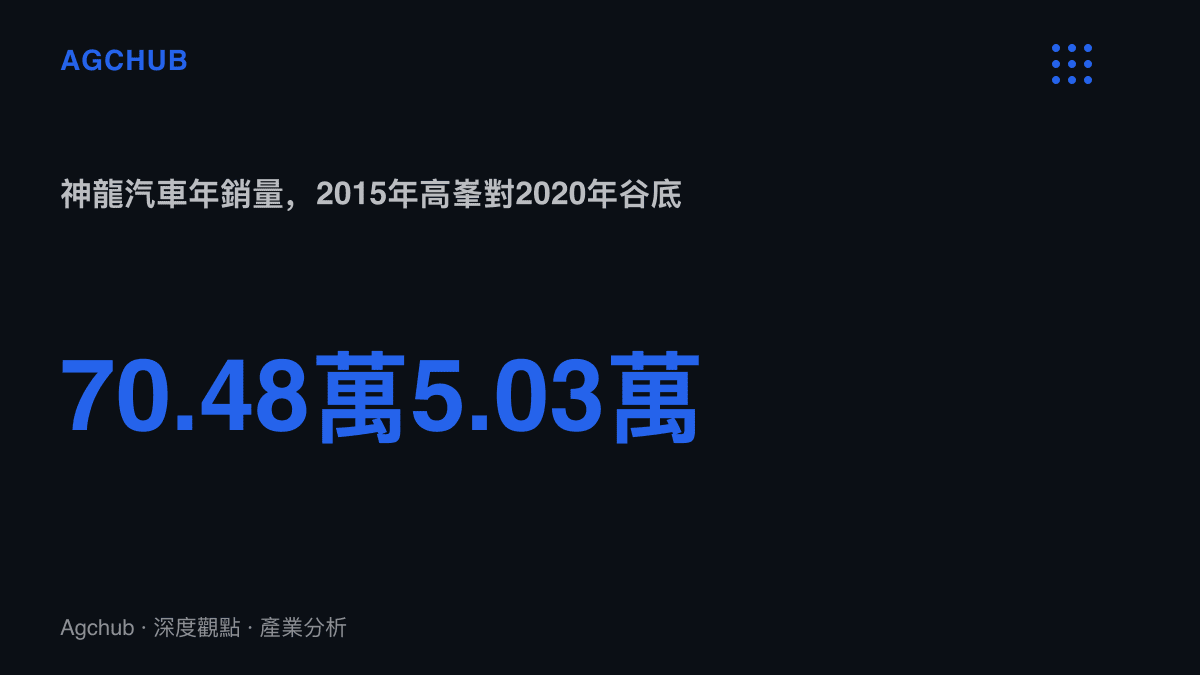
先擺一組座標。神龍汽車,也就是東風集團與Stellantis前身PSA集團合資、東風標緻與東風雪鐵龍的共同母體,2015年在中國交出70.48萬輛的年銷量,佔當年乘用車市場約三個百分點;2019年還有11萬輛出頭;到2020年只剩5.03萬輛,五年掉掉約九成三。這條曲線平時只待在證券商報告的附錄,直到有一腳煞車踩斷,它才被拉回檯面。
先看零件:單價最低的安全件
煞車踏板在整車物料清單裡的位置很尷尬。它多半是一支沖壓成形的鋼件,附回位彈簧與銷軸,單件物料加工成本以人民幣十位數計;卻被歸類為安全件,開發階段要過臺架疲勞測試、整車制動法規(乘用車制動系統在中國對應GB 21670強制標準)與整車廠自訂的耐久規範。設計驗證的錢記在專案前期,分攤到每輛量產車上趨近於零,這正是問題所在:這類零件一旦在用戶手上斷裂,可歸因的方向諸如材料批次、焊接參數、疲勞累積,技術上都有得查,查驗費卻要有人先點頭才會發生。
斷裂之後的帳更不對稱。更換一支踏板總成的工單,連工帶料以人民幣數百元區間估算;一句「沒見過」在社羣裡發酵,代價記在品牌端,計價單位是信任,結算週期以年計。手機產業裡,缺陷可以推成一次OTA更新,我們先前拆解過榮耀旗艦一次OTA更新的成本分流;沖壓件沒有這條路,每一輛涉事車都得開回舉升機,修復的邊際成本壓不到接近零。
曲線另一端:售後網絡的除法
汽車售後的容量,當年是跟著銷量高峯鋪的。2015年前後,神龍雙品牌在中國掛著上千個銷售與服務網點的規模,對應一年七十萬輛的新車導入與後續保養流;等到2020年銷量剩五萬輛出頭,網點收縮到數百家,高峯年份賣出的車卻還在路上跑。合資體系在中國的累計銷量以數百萬輛計,存量車隊的車齡中位數逐年上移,維修需求從定期保養轉向損耗件與結構件,這個機率也在同步上升。
這組除法做完,激勵結構就變了。新車幾乎賣不動的經銷商,現金流高度依賴售後,中國汽車流通協會近年的經銷商調查反覆呈現同一組結構:新車銷售毛利貢獻轉負,利潤由售後與金融保險兩端支撐。售後越是命脈,面對「踏板為什麼會斷」這種可能指向設計或批次問題的提問,承認的成本就越高;把個案推回車主使用不當,在單店層面是最省錢的第一反應。話術的訓練方向,跟著這套損益表走。
車主若不借輿論、改走制度內路徑,會先撞上程序本身的時間結構,這與消費爭議三層程序的時間帳是同一套算術:十五日回覆期限、調解成立前的執行力空窗,等待成本多數記在申訴方這一端。對一家還在賣車的品牌,這是成本;對一家慢慢退出市場的品牌,這是緩衝。
對照組:處理意願與車隊規模掛鉤
品質爭議怎麼收場,中國車市有現成的歷史座標。2013年央視3·15曝光大眾DSG變速箱問題後,大眾在十一天內宣布召回38.4萬輛;2014年一汽大眾速騰後軸縱臂斷裂爭議,最終以56萬餘輛的加裝襯板召回收場。再往外推一個量級,高田安全氣囊讓全球召回的氣囊發生器以億計,供應商本身在2017年聲請破產。這幾個案例收場的速度與規模,關鍵變數是在場車隊的大小:當路上還有幾十萬、幾百萬輛車守著品牌溢價,爭議處理預算會被往上加,召回是保護資產的支出。
東風標緻的位置剛好相反。2020年之後年銷量在個位數到十萬輛出頭之間徘徊,新客近乎歸零,品牌在中國的剩餘生命週期以季為單位倒數,守住信任能兌換的未來營收極薄。同一句「沒見過」,放在2015年年銷七十萬輛的時點,任何一層管理者都會把它攔下來;放在銷量出清的階段,它通過了所有需要通過的內部關卡。回覆的口徑,本身就是這套損益結構的產出。
這一腳之後,帳往四個方向流
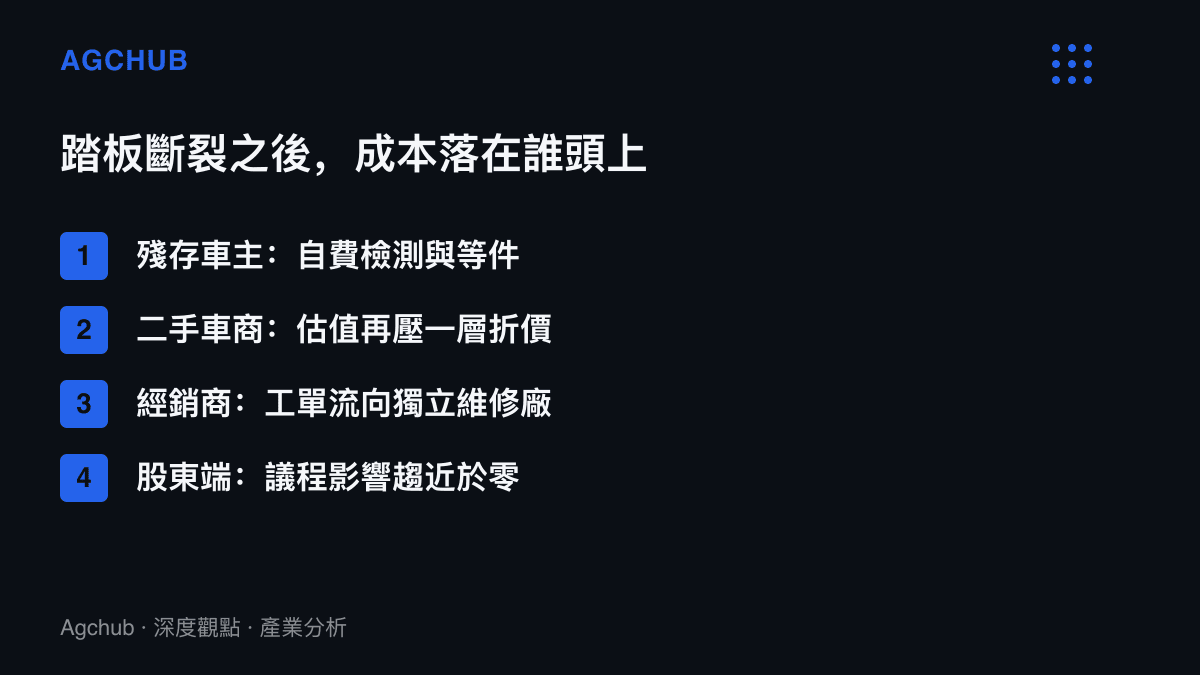
殘存車主吸收的份額最重。檢測費自付,維修排程等件,若懷疑批次問題還得自行留證。二手車商承接估值端,法系合資車在中國的折舊曲線本就陡於同級合資均值,結構件爭議會再壓一筆風險折價。經銷商售後帳上,工單持續流向獨立維修廠與拆車件市場,低保有量品牌養出的這塊灰色產能,接手了正規網絡萎縮後的需求。至於品牌母體,東風集團與Stellantis各自把乘用車資源移往他處,神龍的產線與土地重組成財務報表上的處分項目,售後口碑對兩位股東的邊際影響,已經小到進不了董事會議程。
往後推三種情境。其一,個案化處理:單車賠付、換件了事,不做批次調查,成本最低,投訴平臺上的同型案例繼續累積,由二手殘值替品牌保管這筆債。其二,輿論升級後局部召回或延保:需要零件備貨與工時補償,對年銷個位數萬輛的體系是可負擔但肉痛的支出,前提是壓力大到穿越股東端的低關注。其三,售後體系持續收縮、部分職能委外:車主承擔的時間成本上升,品牌以最低現金支出完成市場退出。
三種情境裡,時間站在存量車這一邊。高峯期賣出的車還要再開十年,保固與備件的攤提義務不會跟著銷量曲線同步收縮;省下來的那句公關成本不會消失,只是換到車主與二手市場的科目裡,分期結算。