
同一集團、兩條曲線:起亞 64 年同期新高的第三季,現代少了 12.3 萬輛
起亞第三季全球銷量年增7.8%並改寫1962年開賣以來的同期紀錄,同集團的現代汽車卻單季下滑約11.9%,本文算出雙品牌合計縮減3.4%、差距收斂73%的分岔結構,再拆解九月境內外四個切面與產能攤提、零組件訂單的傳導位置。
同一個集團、共用同一套技術平臺的兩個品牌,在 2026 年第三季交出方向相反的成績單。起亞公布 7 至 9 月全球累計銷售 846,764 輛,年增 7.8%,改寫 1962 年開展汽車銷售業務以來的同期最高紀錄;現代汽車依其月度產銷公報,同季全球總銷量 915,026 輛,較去年同期的約 1,038,353 輛下滑約 11.9%。
一邊是 64 年來最好的第三季,一邊是單季減少超過 12 萬輛。兩本帳並排,集團內部正在發生的份額移動,比任何單一品牌的紀錄都值得細算。
先算差距:一邊加 6.2 萬輛,另一邊減 12.3 萬輛
起亞本季較去年同期的 785,137 輛增加 61,627 輛;現代減少 123,327 輛,減量約為起亞增量的兩倍。換算下來,起亞每多賣一輛,姊妹品牌平均少賣兩輛。
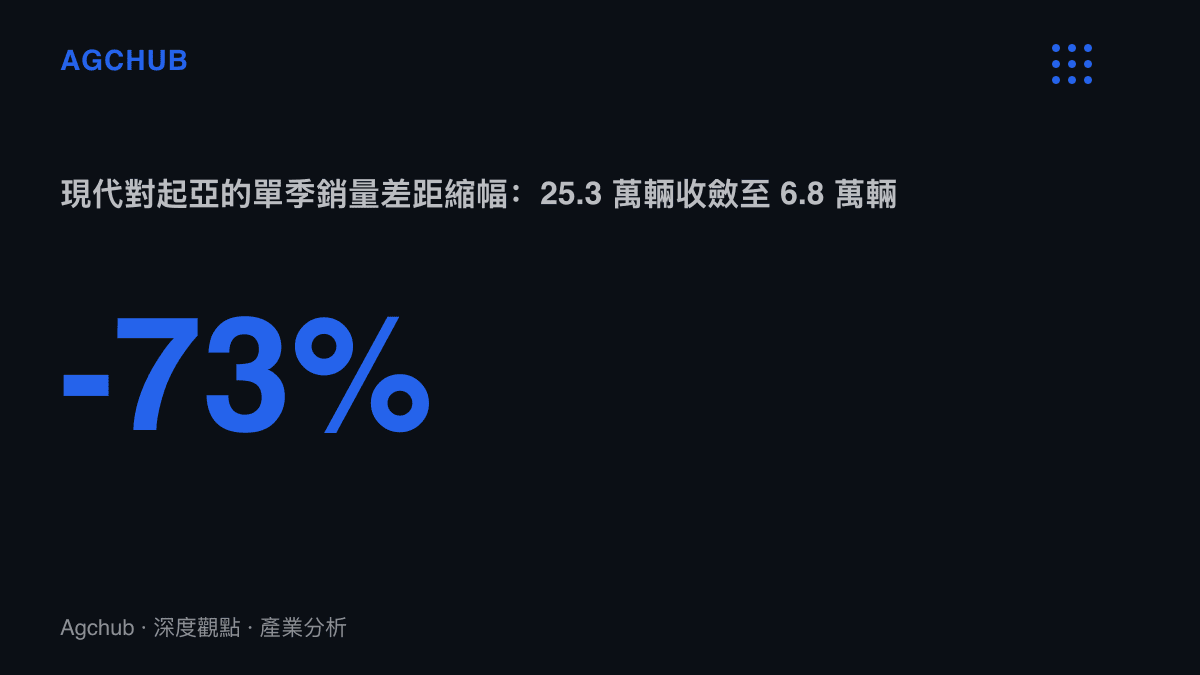
兩品牌合計 1,761,790 輛,低於去年同期的 1,823,490 輛,集團口徑淨減 61,690 輛,約當 3.4%。也就是說,這不是集團擴張下的強弱之分,而是總量收縮下的份額重分配:起亞在雙品牌合計中的佔比由 43.1% 升至 48.1%,一年上移 5 個百分點;現代對起亞的單季領先差距,由 253,216 輛收斂到 68,262 輛,縮幅 73%。
收斂的速度在季末還在加快。以 2025 年第三季的差距換算,當時現代平均每個月領先約 8.4 萬輛;到了 2026 年 9 月,單月差距只剩 26,014 輛。
九月的四個切面:分岔發生在海外
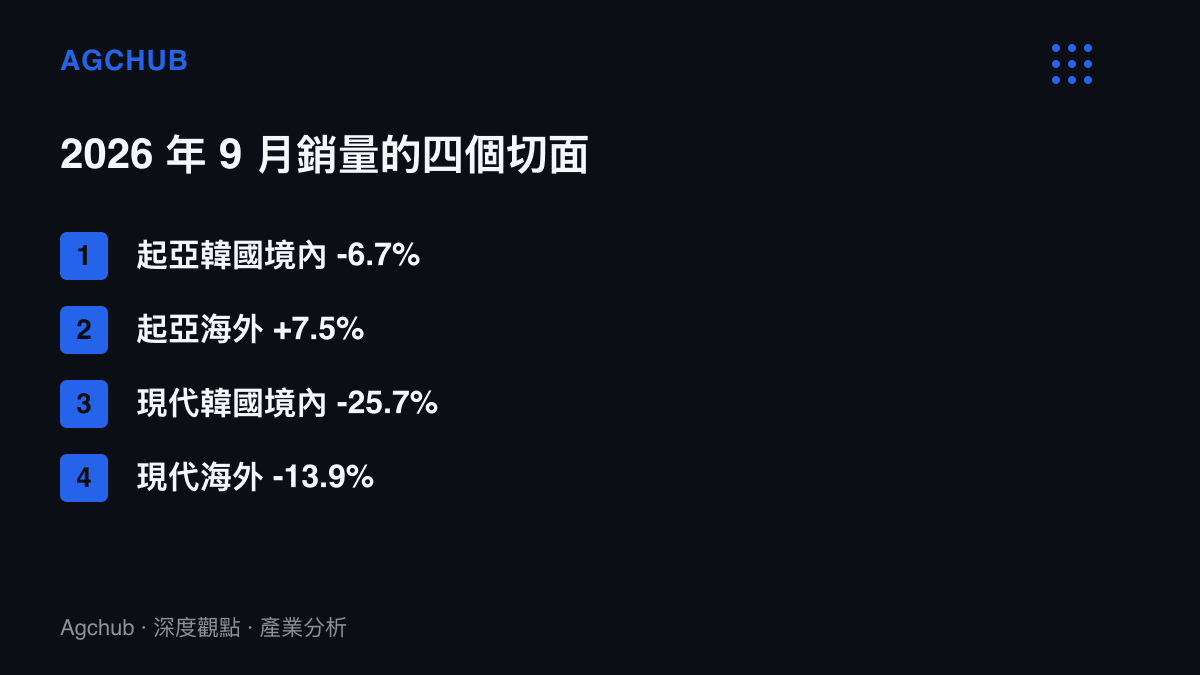
9 月單月,起亞全球銷量 281,984 輛,年增 5.1%;現代 307,998 輛,年減 16%。數字拆成境內外四塊,各自說明一件事。
韓國境內,起亞 45,705 輛,年減 6.7%;現代 49,022 輛,年減 25.7%。兩個品牌同步下滑,矛頭指向境內需求這個共通變數,單一品牌的產品問題解釋不了兩家一起跌。海外則一增一減:起亞 235,457 輛,年增 7.5%;現代 258,976 輛,年減 13.9%,增速差 21.4 個百分點。境內增速差也有 19 個百分點,但境內合計只有 94,727 輛,量在海外,分岔也在海外。
曝險結構提供另一個角度。9 月起亞銷量的 83.5% 來自海外,現代為 84.1%,集團合計 83.8%。兩品牌對海外的依賴程度幾乎相同,因此分岔得往同一批海外市場內部找:一個品牌的車型組合持續接單,另一個的訂單正在流失。
共用平臺的集團,帳要分開記
現代與起亞自 1998 年金融風暴後同屬一個集團,近三十年以共用平臺、價格帶分工的方式運作。兩品牌聯合開發磷酸鐵鋰電池材料技術,也曾因同一套充電軟體錯誤在韓國聯合召回近 17 萬輛電動車,電動車累計銷量合計跨過 150 萬輛。同一批供應商、同一套動力與電子架構,掛上不同廠徽出售。
在這種結構下,約 20 個百分點的單季增速差距,解釋多半要落在各品牌自己的產品週期與車型更新節奏,集團層面的共通因素解釋力有限。哪個品牌的新車恰好落在這一季鋪貨、哪個品牌正處於新舊交替空窗,足以主導單季十萬輛級的量差歸屬。
帳面含義可分兩層。基期層:起亞打破的正是自己 2025 年第三季寫下的 785,137 輛紀錄,連續兩年改寫同期高點,成長曲線已走了一段;現代則要補回 123,327 輛的缺口才能回到一年前水準,相當於單季 13.5% 的反彈。成本層:汽車組裝的固定成本比重高,單季 11.9% 的量縮直接壓在產線利用率與攤提上,除非單車均價或產品組合同步上移,毛利率難以不受波及。
車業裡兩個主體之間怎麼結品牌與產能的帳,近期的對照樣本是華為與賽力斯之間的商標過戶與入股交易,產權的每一筆調整,最終都落在兩側的損益表上。
傳導位置:四個環節各自消化
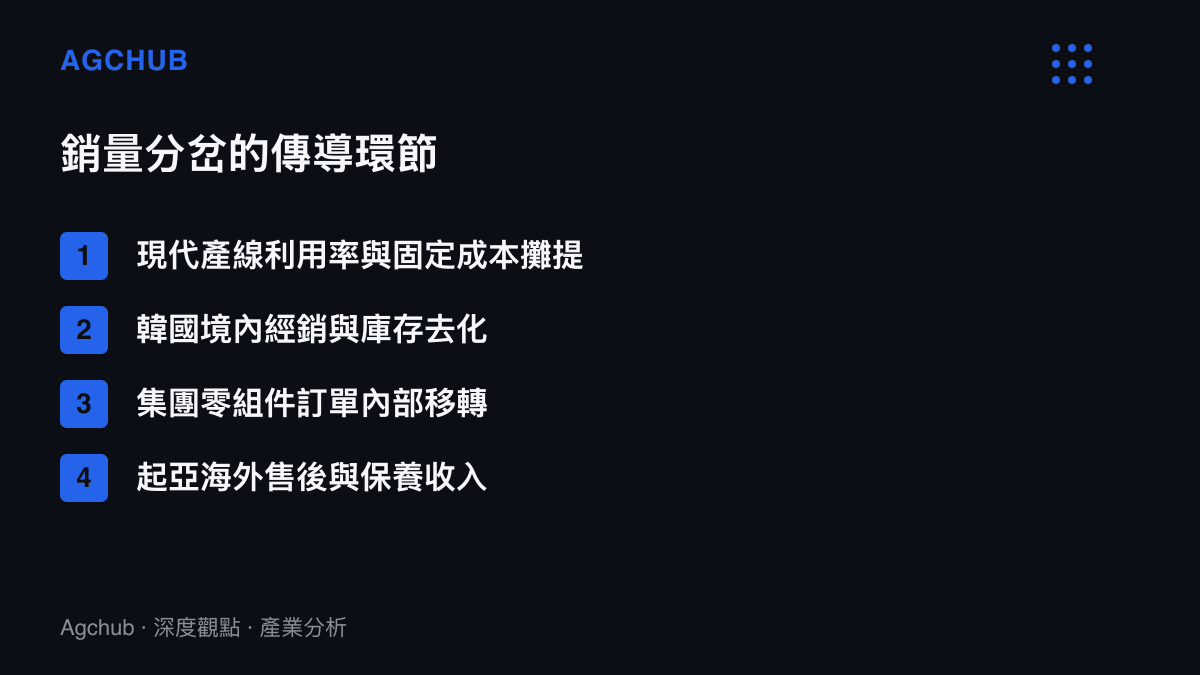
第一個環節是現代的產線。若 11.9% 的量縮延續到第四季,減產、排程調整與庫存去化會依序出現,境內 9 月 25.7% 的單月跌幅會先反映在韓國當地的產能安排,再往外溢到出口運輸與港口倉儲。
第二個環節是集團零組件訂單。共用供應商接單看兩品牌合計,集團口徑淨減 61,690 輛,一階供應商的總訂單規模同步縮小;但結構會移轉,掛起亞廠徽車型的專屬零件轉強,現代導向品項轉弱,供應商的曝險跟著重排,押注單一品牌者壓力最大。
第三個環節是通路與售後。846,764 輛的新高讓起亞海外經銷體系的周轉與售後基盤同步擴大,保養零件與保修收入會在未來數年遞延入帳;現代經銷端則要吸收需求轉弱後的庫存與促銷費用。
第四個環節是明年的基期。起亞下一個第三季對上的基期已從 785,137 輛墊高到 846,764 輛,同樣 61,627 輛的絕對增量,對應增速會從 7.8% 降到 7.3%。紀錄連莊的門檻,比首度改寫高出許多。
第四季的三個觀察點
一是現代的量縮屬於新舊車型交替的空窗,還是需求的結構移轉。前者會隨季末至明年初的新車投放快速回補,後者則以更平緩、更持久的方式延續,兩種情境對產能利用率與零組件訂單的含義完全不同。
二是韓國境內何時止跌。9 月兩品牌境內合計 94,727 輛,若 10 月續跌,問題就要從品牌帳本上移到總體需求帳本,屆時兩家的境內數字會繼續同向。
三是起亞在變硬的基期上還能加多少。9 月 5.1% 的增速已低於第三季整體的 7.8%,動能斜率放緩,第四季若守不住高個位數成長,全年收尾的姿態會明顯不同。
海外市場的季度節奏向來摻有監管與政策變數,特斯拉 FSD 在歐洲面對的逐國放行與聯盟層級表決就是同類時點風險的範本。對把八成四銷量放在海外的雙品牌而言,單一市場的規則調整,就足以改寫下一季的對比。