
三十秒對上三十天:一首專屬歌曲背後的兩份成本清單
以傳統詞曲製作與 AI 生成的兩份成本清單為座標,拆解抖音專屬歌曲熱潮背後的客製化需求分層、版權未定價風險與受惠承壓分布。
「我在抖音有了自己的專屬歌曲」掛上抖音熱榜。詞條描述的動作很輕:使用者輸入名字或幾句自我介紹,幾十秒後拿到一首三分鐘的完整歌曲,名字被唱進副歌,封面自動配好,可以直接發成一支短影音。把同一個需求放回十年前,委託對象是詞曲作者與錄音室,等待以週計,報價以萬元起跳。同一件事,兩份成本清單,單價差距約五到六個數量級。
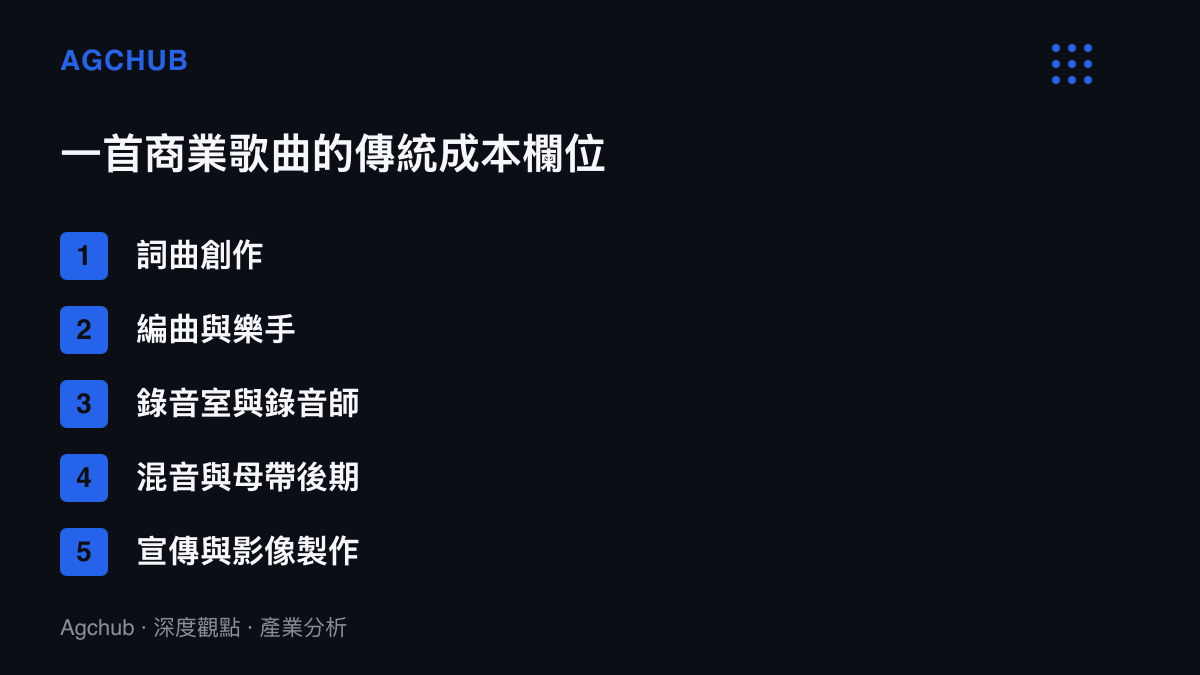
傳統清單:詞曲到母帶,三萬到十五萬元
一首能上架流通的商業歌曲,成本拆在多個專業欄位。詞曲創作依作者行情,數千到數萬元人民幣;編曲是變動最大的一欄,中檔報價八千到五萬元,一線製作人可開價二十萬元以上;進錄音室含錄音師與樂手,按天計費;混音與母帶後期再各收一筆。合計下來,中檔單曲預算大致落在人民幣三萬到十五萬元,周期一到三個月。
這份清單底下,其實長期墊著一層低價客製市場。電商平臺上的真人代寫歌曲服務,報價多在人民幣一兩百元到兩千元,接單者多為學生與兼職音樂人,交付的是簡單彈唱 Demo。這一層的需求本質與熱榜詞條相同:把指定名字、生日或告白寫進歌詞,買的是被唱出來的儀式感,對音質的容忍度很高。專屬歌曲在商業上並非新品類,AI 只是把這一層的價格拉到零。
生成清單:單首成本壓進新臺幣 1 元
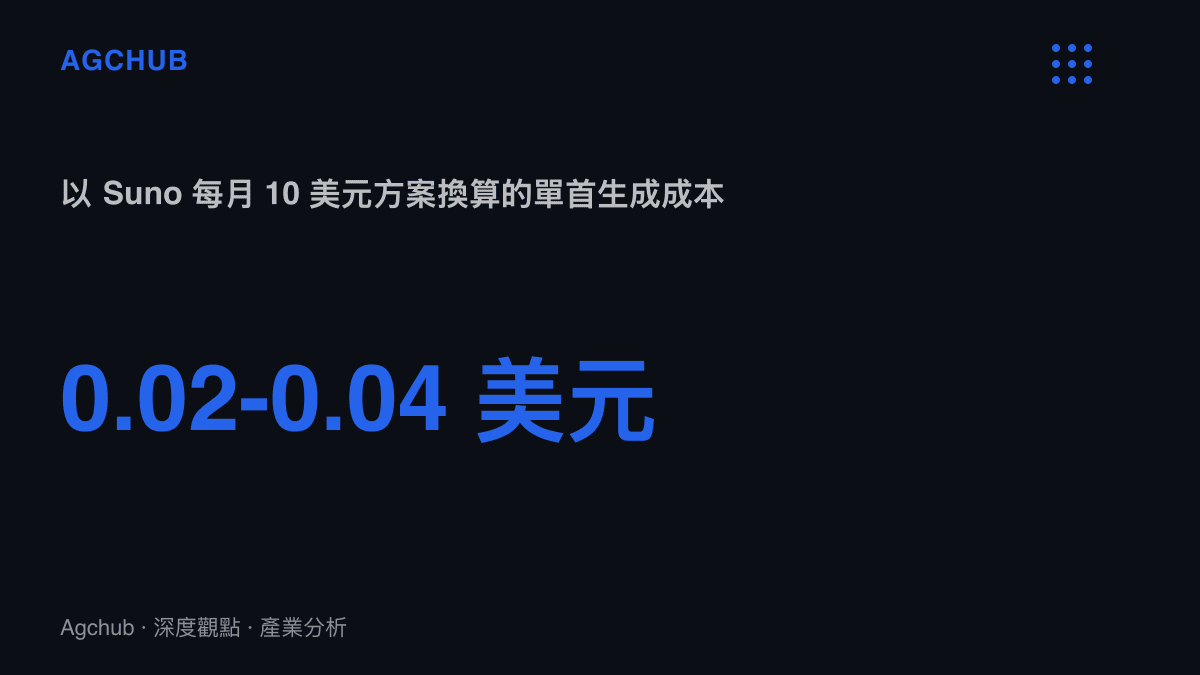
AI 詞曲生成把上述欄位壓成一條訂閱制的除法。以美國新創 Suno 為例,免費方案每天約可生成十首歌,每月 10 美元的付費方案換算後,單首成本落在 0.02 至 0.04 美元,約合新臺幣 1 元。時間軸很短:Suno 在 2023 年底開放公開測試,Udio 於 2024 年加入,字節跳動同年推出海綿音樂,測試階段以免費生成擴張使用者,抖音站內的同類功能同樣以免費為預設。一年之內,單價從錄音室行情掉進訂閱制的除法。
邊際成本只剩 GPU 推理與傳輸的零頭,真正的固定成本在模型訓練,以及一筆至今沒有定價的訓練資料授權費。生成式內容把單件成本壓到小數點後的算術,與宿舍 AI 漫劇以 15 億次播放兌現 200 多萬元的帳本出自同一套邏輯:原料成本歸零,支出移往算力與工時,再由平臺分成吸收。音樂的單件消耗又比影片更輕,一首三分鐘歌曲的推理時間以秒計,免費額度的現金消耗更容易被訂閱與廣告收入覆蓋。
需求端:11 元的月費座標,與一次性的儀式感
需求側可以先看付費天花板。騰訊音樂 2024 年第四季線上音樂付費使用者 1.21 億,每人每月平均支付人民幣 11.1 元,這是中國使用者為「聽別人的歌」設下的價格錨。專屬歌曲走另一套計價:一次性、情感性、以自己為主角,性質更接近客製化禮物,消費者在意的欄位從曲庫規模換成名字出現的位置與音色的相似度。
分層由此展開。頂端的高訂製委託,例如藝人單曲與品牌主題曲,短期不受影響,買方支付的是製作人履歷與獨佔性。底部的一次性客製,生日歌與告白歌這類需求,最先被零價格替代。中間的獨立音樂人與中小工作室,面對的是 Demo、宣傳曲與配樂預算的全面收縮。
版權:一筆掛在帳外的負債
2024 年 6 月,環球、索尼、華納三大唱片透過美國唱片業協會控告 Suno 與 Udio,主張兩家公司以受版權保護的錄音訓練模型,求償金額每件作品最高 15 萬美元。訴訟未決,意味著目前每首 0.02 美元的生成成本裡,沒有任何訓練資料的授權支出。這筆或有負債最終怎麼入帳,直接決定免費額度能撐多久。授權計價的既有框架,可以對照GTA 電臺逾 440 首授權曲目的租約兩本帳:遊戲端按年限與區域租用歌曲,權利金計入發行成本,生成式工具則連這一層合約結構都還沒建立。
抖音母公司在這局的位置特殊。作為平臺,抖音長年向唱片公司支付 BGM 授權費;同一集團又透過海綿音樂與站內功能,向創作者供給零價格的生成歌曲。兩種音樂在日活超過 6 億的推薦流裡競爭使用者的耳朵,成本結構相差數個數量級。
受惠與承壓
受惠端先看使用者,零價格拿到過去萬元級的客製品。其次看抖音,生成功能降低創作門檻,直接擴大內容供給與停留時長。工具方拿到的是訂閱轉換的漏鬥上遊,免費生成的每一首都是一次產品體驗。
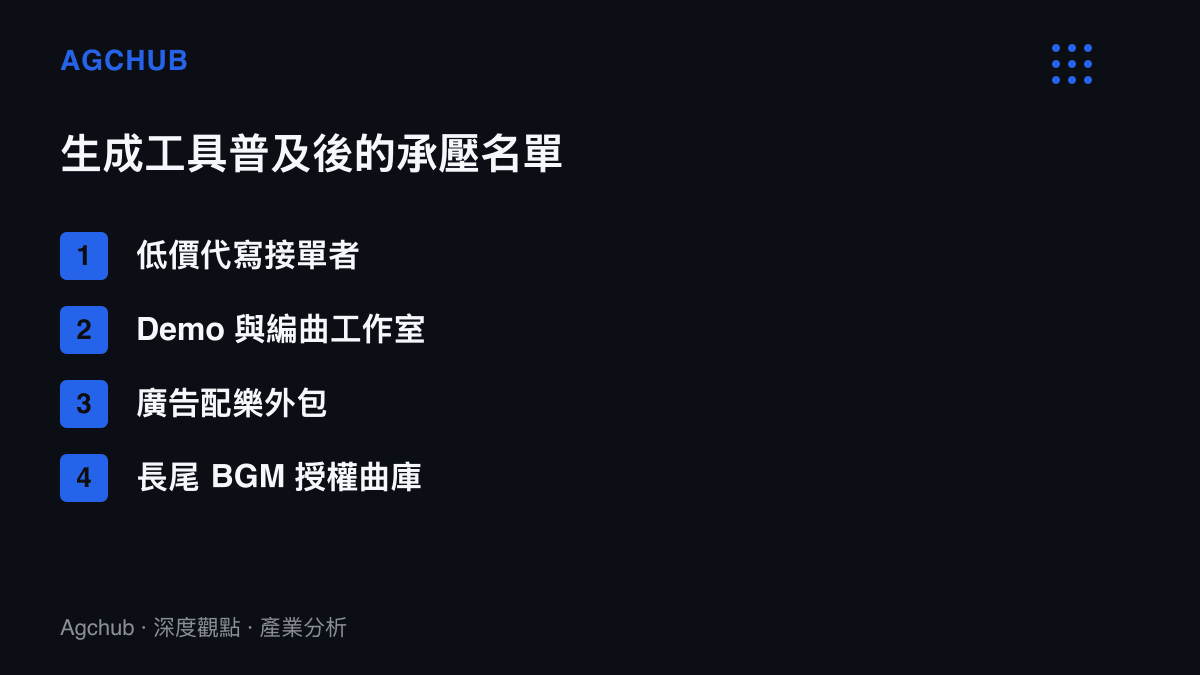
承壓順序同樣清楚。低價代寫接單者第一個被替代,兩百元與零元之間沒有防線。Demo 與編曲工作室面對預算下修,廣告配樂外包則在比稿中直接對上零報價的生成結果。長尾 BGM 授權曲庫的壓力更隱性:當創作者能生成不受版權約束的配樂,授權曲庫的播放量與分潤池同步被稀釋,而生成歌曲幾乎不進入版稅分配體系,池子只出不進。
三種情境
情境一,客製歌曲成為常設功能。生成入口固定在拍攝流程內,變現走虛擬禮物與付費音色,免費額度維持,真人代寫市場收縮到高端禮品層,以手工與署名為賣點。
情境二,訓練授權費入帳。三大唱片與生成工具和解或簽約,單首成本加入權利金分潤,免費方案收縮為每日少量體驗額度,價格帶在真人代寫與每月 10 美元訂閱之間重新分層,客製需求按預算分流。
情境三,版稅池稀釋。生成歌曲成為短影音配樂主流,授權曲庫播放佔比下滑,詞曲版稅總池萎縮,中腰部音樂人的收入重心被迫移往演出與教學,產業現金流從錄音版權移向現場。
回到詞條本身。一首歌的單位成本從人民幣數萬元掉到新臺幣一元,最先被改寫的是最底層的接單市場,而這個價格能站多久,取決於法庭與授權談判桌的進度,兩者都不在使用者的手機螢幕裡。