
三成責任自負的判決,把聚能環的成本結算在使用端
陝西榆林聚能環中毒案二審維持原判後,本文拆解這款鑄鐵配件為何無法兌現節氣承諾、規範閘門為何只設在使用端,以及風險成本在生產、通路與使用者之間的分配順序。
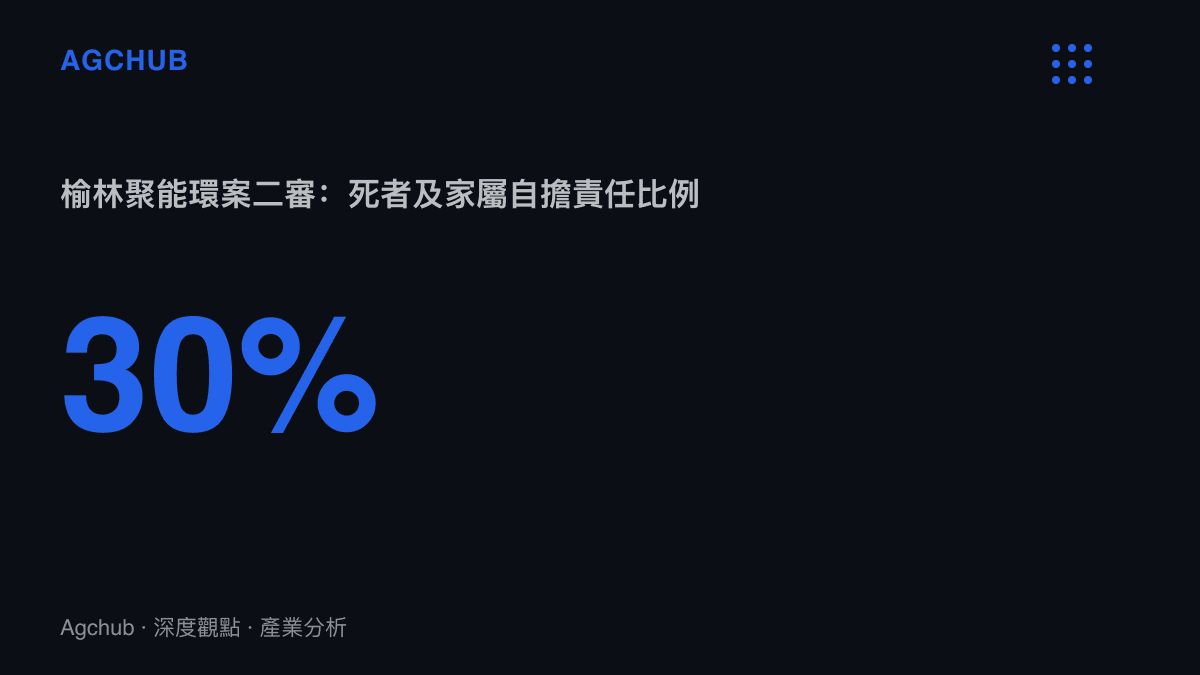
2026年9月,陝西省榆林市中級人民法院對一起因加裝燃氣「聚能環」導致妻兒中毒死亡的案件作出二審判決,維持原審,死者及家屬自行承擔30%的責任。近日「聚能環省燃氣沒有科學依據」登上熱搜榜第11位,這個比例重新被翻出來討論,央視新聞頻道先前聯合消防部門完成的實驗結論也一併流傳:這種環形配件阻礙空氣進入,燃氣無法充分燃燒,周圍一氧化碳濃度嚴重超標。
判決書上的30%,是這只低價鑄鐵配件流通多年之後,第一次被明確計價的成本項目。其餘科目,檢驗、警示、事故賠付,從未寫進售價。
節氣承諾的物理帳:省下的項目不存在
聚能環又稱防風罩,套在燃氣竈火頭外圍,鑄鐵材質,結構上就是一只遮擋火焰補氣路徑的金屬環。這個品類隨電商通路興起,部分產品由個體工商戶生產,上市初期銷量火爆,賣點集中在聚攏火焰、減少熱損失。熱搜之下的相關搜尋詞,「燃氣聚能環有安全隱患嗎」「燃氣節能罩和聚能環的區別」,顯示購買決策時點的資訊不對稱:功效與安全兩端的疑問同時存在,答案卻不在商品頁上。
燃氣竈的燃燒效率取決於空氣供給。火焰外圍的進氣被環體遮擋後,不完全燃燒比例上升,單位燃氣釋出的有效熱量下降,一氧化碳生成量同步走高。以「省氣」為賣點的配件,實際同時壓低兩件事:熱效率,與廚房空氣的安全餘裕。實驗量到的超標濃度,就是後一項的讀數。
供氣端比消費者先算完這筆帳。大連華潤等多家燃氣公司先後發布公告,明確使用聚能環沒有節能效果,等於替產品端完成了一次功效否定,也替自己預先劃清責任邊界。
同一套把安全成本留在價格外部的算法,在燒火油窩點的價差帳裡已經演過一次:未付的儲存與合規開支記進出廠價的折扣裡。聚能環更進一步,生產端帳面自始至終乾淨,風險直接落在點火的那雙手上。
規範的落點:三道關全在使用側
國家層級的規範其實存在,落點卻集中在使用者。《城鎮燃氣管理條例》第二十八條禁止擅自安裝、改裝戶內燃氣設施;《燃氣工程項目規範》(GB 55009-2021)要求家庭用戶不應私加出廠產品以外可能影響燃具性能的裝置;針對玻璃面板竈具另有禁用警示,避免面板受熱碎裂。三道關卡約束的都是安裝行為,執行對象都是使用者。
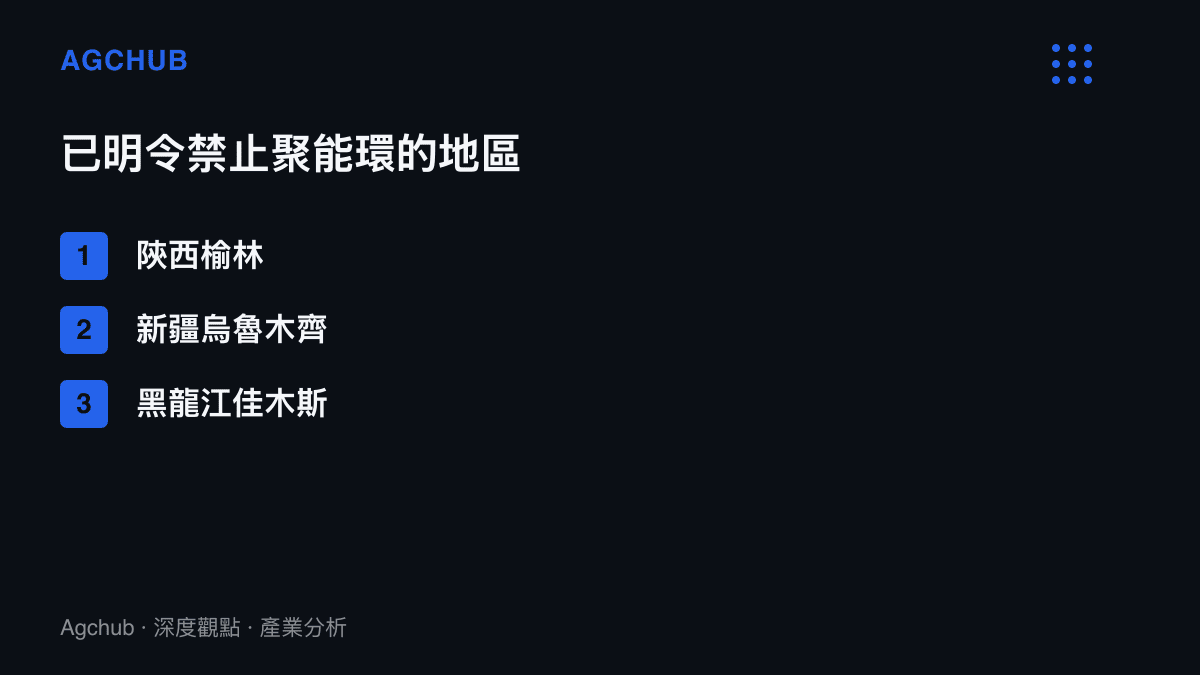
聚能環本身以竈具周邊配件的身分生產與上架,產品資格這一側沒有對應的國家級閘門,目前僅由陝西榆林、新疆烏魯木齊、黑龍江佳木斯等地的禁令補位。時間軸拉長看,規範始終落後流通:品類隨電商走量在先,GB 55009-2021於2021年實施在後,地方禁令再晚一拍,致死事故的民事判決到2026年9月才走完二審。每一層規範補上時,貨架上的賣家已經換過幾輪。
規範路徑的偏斜直接寫進判決。條例禁止的是擅自安裝,安裝動作由使用者完成,30%的自擔比例正是這條路徑在民事審理裡的兌現方式。
責任分配:毛利歸貨架,風險歸廚房
把利益關係人排開,現金流向單向而清楚。生產與銷售端是唯一的流入方:鑄鐵材質、單一模具、個體工商戶的主體形式,固定投入與退出成本都低,在禁令覆蓋到的城市之外,每多成交一件都是毛利。電商平臺收取流量與交易分成,對商品的安全屬性只負邊際責任。
承壓的第一順位是使用者,形式包括一氧化碳中毒、面板碎裂,以及事故後按判決自擔的責任比例。第二順位是燃氣公司,事故調查與通報壓力由供氣端吸收,這也是各地燃氣公司主動發布風險公告的動機:本屬產品端的警示成本,被轉進供氣端的營運費用。
功效承諾與低成本配件的組合並非孤例。近視防控鏡片66倍價差的解剖顯示,功效溢價可以支撐很長的通路鏈。差別在於,鏡片至少對應真實的光學成本與驗配服務,聚能環承諾的節氣效果本身不存在,售價裡唯一真實的內容是風險。
三種收場
情境一,禁令從城市上升到品類。更多城市跟進明令禁止,市面禁售與平臺下架同步推進,個體工商戶產能退出市場。前提是規範從使用行為延伸到生產與銷售資格,這是讓品類出清最快的路徑,也考驗跨部門的協調成本。
情境二,平臺先動、品類改名。關鍵詞下架之後,商品改以防風罩、擋風圈等名稱轉向露營與戶外場景續售,室內禁令覆蓋不到改名後的貨架,品類壽命靠場景切換延長,監管需要再追一輪。
情境三,判決模板擴散。30%對70%的責任比例被同類訴訟引用,零售與電商端的敗訴成本上升,通路先行退場;但生產端主體分散、償付能力有限,賠付在執行層面打折,規範效果停在流通環節,源頭模具仍在。
三條路徑指向同一個結論:生產端的資格閘門補上之前,這個品類的會計邏輯不會自行修正。售價裡省下的檢驗與警示費用,最終由使用者以一氧化碳濃度與責任比例支付,榆林的二審只是第一次把金額與比例寫進判決書。