
批發價30元、建議售價1980元:一副近視防控鏡片的66倍價差解剖
丹陽批發市場被查出建議零售價1980元的離焦鏡片出貨價僅30元,本文按製造、貼牌與門市三段拆解價差的科目歸屬,對照近視率指標與角膜塑形鏡整頓前例,推演三種收場情境。
同一副鏡片,在丹陽的批發攤位上是一個價格,印在產品手冊上是另一個:30元,以及1980元。相除之後,倍數是66。
近日一則媒體調查走訪江蘇丹陽的鏡片集散市場,發現部分宣稱具高科技含量的近視防控鏡片,出貨價與普通片無異。一副適配300度以內近視的多點離焦鏡片,批發價30元;同一份產品手冊上的零售參考價寫到1980元。攤商說得直接:採購商可以自行貼牌、自行定價,市面上數百到上千元的防控鏡片,多數源自這類白片。
眼鏡行業出廠價低、終端價高的格局由來已久,過去多半用通路費用解釋。這一回多了醫療功能宣稱,價差的檢驗難度隨之提高,因為消費者連判斷產品真偽的基準都不具備。把66倍攤開,按製造、貼牌、零售三段拆解,價差的歸屬會清楚許多。
丹陽出貨口:全球一半鏡片的起點
要理解30元,先看這個價格的出處。丹陽集中了全國約七成五的鏡片產量、全球約一半,年產量約四億副,這組數字多年來見於當地官方的產業介紹與媒體報導。規模集中帶來兩個結果:模具與鍍膜等固定投入被巨大產量攤薄,普通樹脂鏡片的批發價長期壓在幾元到幾十元區間;同時,任何熱銷設計很快就會有本地模具跟進。
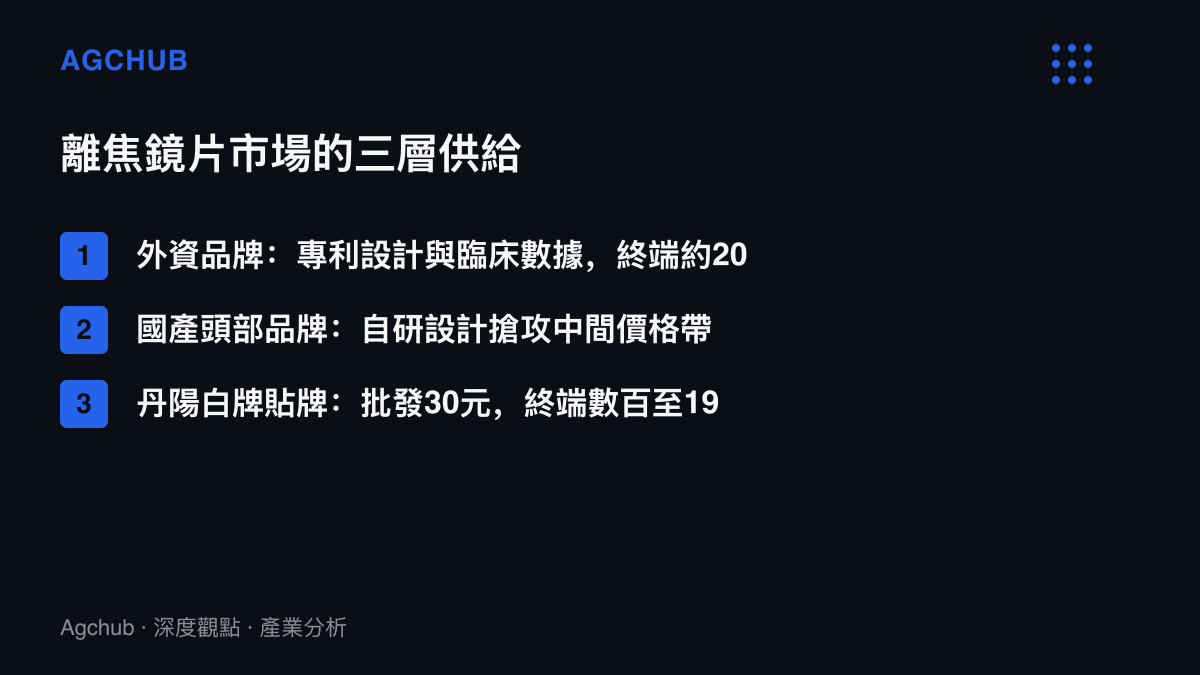
多點離焦正是被跟進的對象。這類鏡片在光學中心以外環布微透鏡,正統設計的透鏡數量從近四百個到逾千個不等,目的在視網膜周邊形成近視性離焦,延緩兒童眼軸增長。代表性產品包括豪雅與香港理工大學合作的新樂學、依視路的星趣控,終端售價普遍落在人民幣2000至5000元區間,品牌方握有專利布局與臨牀試驗數據,宣稱可延緩近視加深五到七成。丹陽攤商的白牌版本複製的是幾何形貌:模具開好之後,單片邊際成本與普通片相差有限,30元的報價由此而來。至於臨牀驗證,這個環節在白牌的成本表上並不存在。
貼牌規則把定價權整個讓給採購端。工廠負責生產、鍍膜與出貨,商標、包裝、手冊上的建議零售價由買家決定。印上1980元的作用,是替下遊預留足夠的定價空間,實際掛牌可以是980元,也可以照手冊開價,視門市的客羣與銷售說法而定。
30元與1980元:兩張成本表
30元覆蓋的科目:光學單體原料、壓製與模具攤提、鍍膜、品檢、基本包裝,這是製造端的全部。1980元站在櫃檯上,要覆蓋的則是另一組科目:進貨成本30元之外,剩下店租、驗光與銷售人力、設備折舊、庫存資金,以及門市毛利。
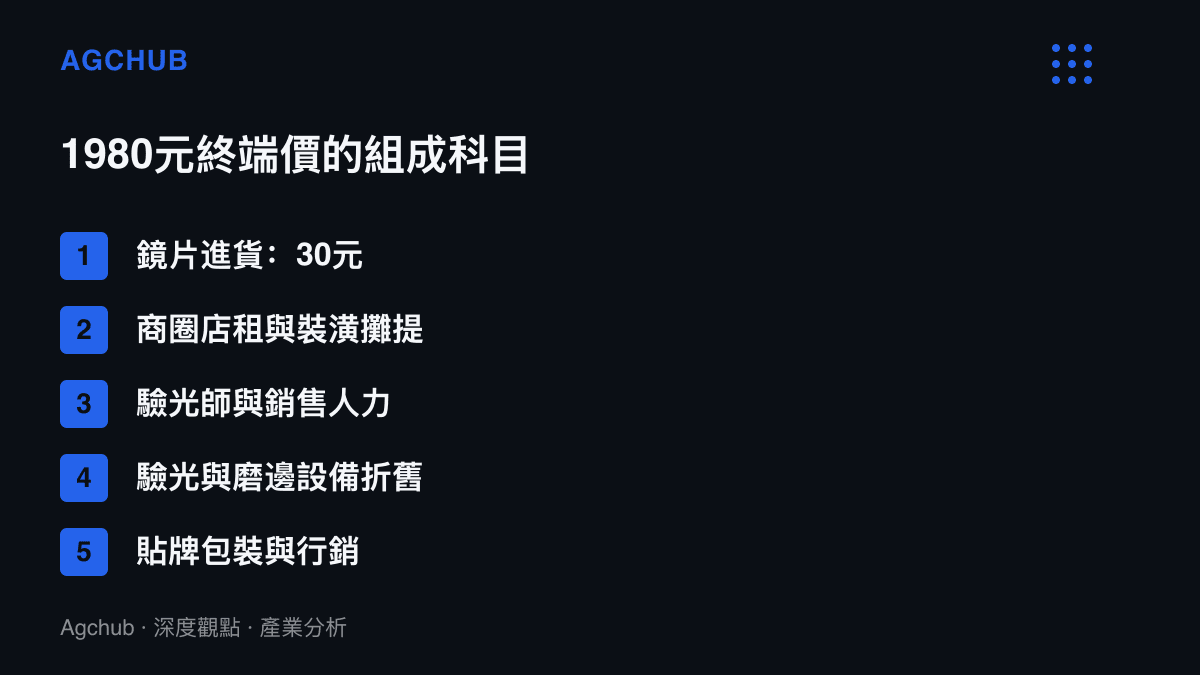
零售端的財報可以佐證這個結構。A股上市的連鎖眼鏡零售商博士眼鏡,近年毛利率約七成五,淨利率僅一成上下,店租與人力吞掉大部分毛利。眼鏡屬於低頻消費,多數人一到三年才換一次,門市必須以高毛利覆蓋固定費用,這是行業長期的計價邏輯。30元與1980元之間,多數價差落在這一層。
「防控」改變的地方在量與價兩端。傳統鏡片客單價多在數百元,離焦鏡片直接把客單價拉到近兩千元級別;兒童佩戴者每半年回店複查,回購頻率也高於成人。對門市而言,這是近年少數的成長品類。把功能寫進標籤就能撕開溢價,這套計價邏輯在食品端同樣成立,低卡食物的溢價結構是近期的同型案例:健康宣稱讓消費者失去價格比較的基準。鏡片這一例更極端,因為功效不可見,驗證成本也高。
定價權落在驗光單上
需求端的底盤足夠大。中國兒童青少年總體近視率2018年為53.6%,2020年為52.7%,2022年降至51.9%;以2020年公報為例,小學階段35.6%,初中71.1%,高中80.5%。2018年教育部等八部門印發《綜合防控兒童青少年近視實施方案》,把總體近視率每年下降0.5個百分點以上寫成硬指標。近視率曲線掛在健康中國行動的指標體系裡,與健康中國的兩張進度表屬於同一套考核框架,政策端的持續加壓,轉化為家庭端對「防控」二字的支付意願。
家庭可選的工具有限:角膜塑形鏡單副約八千至兩萬元且需醫療機構驗配,低濃度阿託品取得不易,戶外活動受制於課業時間。離焦鏡片是門檻最低的選項,也因此成為量最大的一項。家長在櫃檯前面對的資訊落差極大:微透鏡的排列間距、離焦量設計、臨牀延緩效果的百分比,看不到也驗不了;驗光單握在視光師手裡,產品推薦權實質握在門市手裡。貼牌片的定價空間,就建立在這道落差之上。
受惠與承壓的排序
受惠端的排序清晰。丹陽的白牌工廠以普通片的成本結構接下離焦片訂單,產能利用率與出貨量同步受惠;貼牌採購商與區域連鎖門市拿到最厚的一段,30元進貨、千元級售價,毛利率遠高於既有品類;外包包裝與說明書印刷等配套環節也分到訂單。
承壓端同樣有先後。首當其衝的是持有專利與臨牀數據的外資品牌,豪雅、依視路、蔡司的價格帶被十分之一價格的白牌分流,必須把資源投向醫院視光通路與序列號溯源以維持區隔。其次是國產頭部品牌,明月鏡片的自研離焦產品卡在外資之下、白牌之上的位置,兩側都在擠壓。最終承接全部風險的是家長:付出離焦片的價格,拿到的可能只是形貌相似的普通片,而近視管理的窗口期集中在學齡階段,度數增長不可逆,防控失效的時間成本無法退換。
傳導鏈目前停在媒體曝光這一環。往前看有兩條路徑:消費者質疑帶動門市轉向可溯源產品,貼牌訂單收縮;或監管部門依廣告法對功能宣稱的虛假宣傳開罰,白牌退回普通片市場。前例可以參照角膜塑形鏡:這一品項在大陸曾經歷濫用與整頓,之後被納入三類醫療器械管理,驗配機構與人員資格都受到限制,市場在正規醫療通路內重建。兩條路徑都指向同一個位置:貼牌與定價之間那段缺乏驗證義務的空檔。
三種收場
情境一,監管收緊。功能宣稱須附臨牀證據或專利授權,「離焦」與「防控」的字樣不再能免費借用,白牌回到普通片的計價邏輯,終端價差收斂到通路費用可以解釋的範圍,從數十倍回到數倍。
情境二,灰色均衡。曝光熱度消退後貼牌模式照舊,市場依支付能力分層:醫院視光門診賣正牌,街邊門市賣貼牌,價差持續存在,品類信任緩慢折損,直到下一則調查報導出現。
情境三,品牌築牆。頭部品牌以序列號驗證、醫院合作臨牀與定期複查服務做出可檢驗的差異,千元以下價格帶留給白牌,市場兩極化,離焦鏡片從零售品項轉型為視光服務品項。
三種情境的分歧點在同一個變數:功能宣稱是否需要附帶驗證義務。只要這個義務不存在,30元與1980元之間的66倍,就會繼續由櫃檯前資訊最弱的一方支付。