
付費牆倒下的兩年:「紅果紅了」掛上熱搜,短劇收入表換了主人
一句誇讚免費短劇平臺的話題登上熱搜,本文從市場規模超越電影票房的座標出發,拆解付費轉免費的收入重排、內容成本階梯與三種後續情境。
熱搜榜第21位,掛著一句四個字的話題:紅果紅了。
話題指向字節跳動旗下的免費短劇平臺紅果。這句話放在兩年前,語義會完全不同。2023年以前,中國短劇的主流商業模式是付費:單集解鎖人民幣1元上下,一部60到100集的劇追完,使用者支出普遍落在數十元到上百元。免費在那個時間點屬於邊緣實驗。
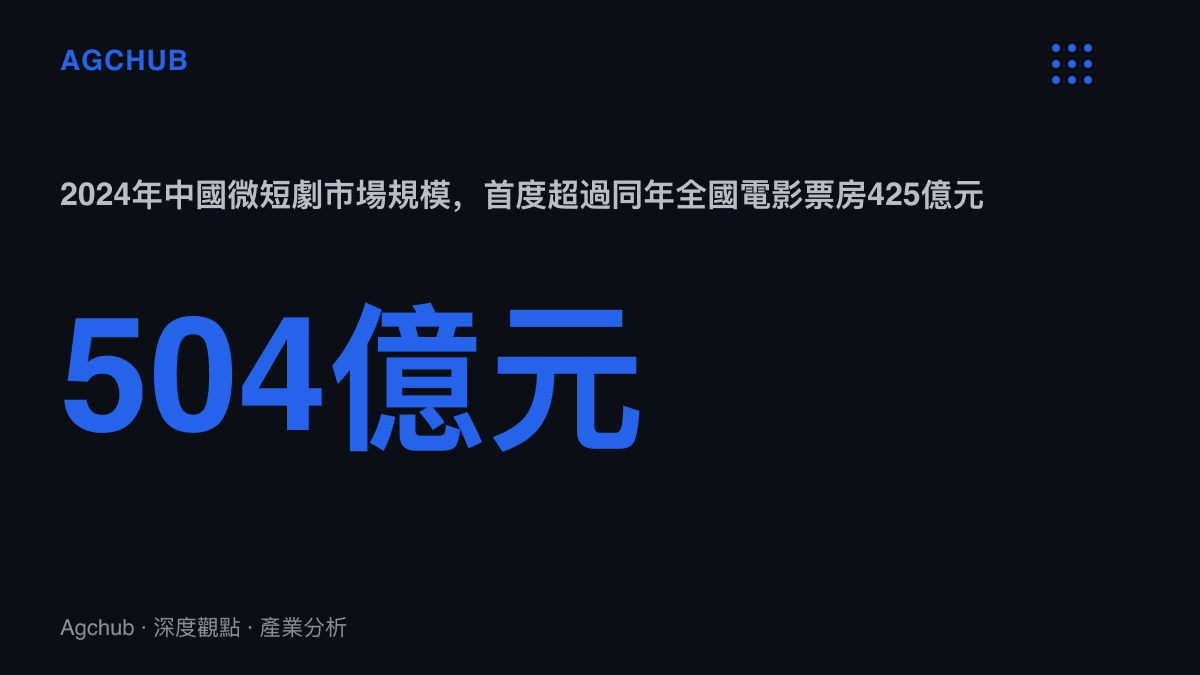
兩年後,市場已經換了座標系。據艾媒諮詢,2024年中國微短劇市場規模約504億元,首次超過同年全國電影票房的425億元;該機構對2025年的預估是634億元。在這個比電影更大的市場裡,成長最快的平臺向使用者收取的價格是零。熱搜上的那個「紅」字,是這張收入表重排之後的結果。
付費牆是怎麼拆掉的
短劇的第一波爆發發生在2021到2022年,載體以小程式為主。營運方的算術很直接:在其他App投放廣告,把使用者導進小程式,靠單集解鎖與會員收費回收。據DataEye等第三方監測機構的估計,投放費用長期佔付費短劇總流水的八成上下。這個比例說明兩件事:付費短劇的第一大成本科目是買流量;內容在收入循環裡的位置接近投放素材,拍攝支出反而次要。
2023年,紅果以免費定位進場,把收費欄位從使用者端移到廣告端。使用者看劇不付錢,平臺以貼片與激勵廣告變現,再按有效觀看時長等指標與製作方分賬;變現端接入字節的巨量引擎投放體系,流量上有抖音的短內容導流。這個設計改變了兩件事。進場門檻從「願意付1元」降到零,可用時長向全人羣打開;內容方的收入基礎從使用者付費意願,換成廣告主的預算。
紅果的日活躍使用者此後一路攀升,站內先前追蹤到1.68億的量級。也是在這個量級之後,平臺上線休息提醒,主動壓低深夜時段:深夜廣告單價偏低,新增時長的邊際收益已經算不過成本。這腳煞車的帳,我們在紅果短劇勸使用者早睡一文裡拆過。
廣告端的收入算術
免費模式的收入循環可以拆成五段:使用者免費進場,平臺以貼片與激勵廣告變現,按有效觀看與製作方分賬,留存與內容消耗速度決定廣告庫存量,最終收入上限掛在廣告市場的景氣上。
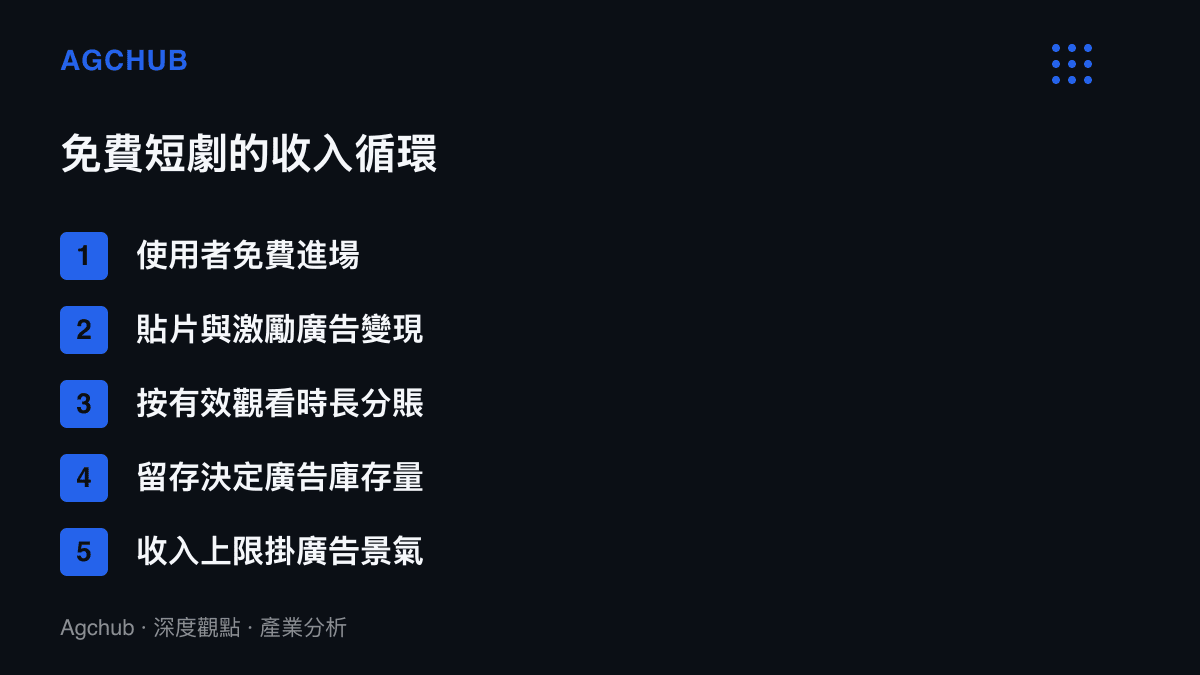
這個循環把使用者付費意願移出方程式,換上兩個新變數:單位廣告載荷與有效觀看時長總量。前者隨宏觀廣告預算波動,後者隨內容供給與留存波動。平臺按月結算分賬池,池子大小取決於當期廣告收入,內容方按有效觀看佔比切分。對照付費模式動輒八成的投放費用,免費模式的毛利結構更輕;代價是收入可預測性下降,因為廣告主的季度預算比使用者的1元解鎖更集中、更週期化。
內容端的成本階梯
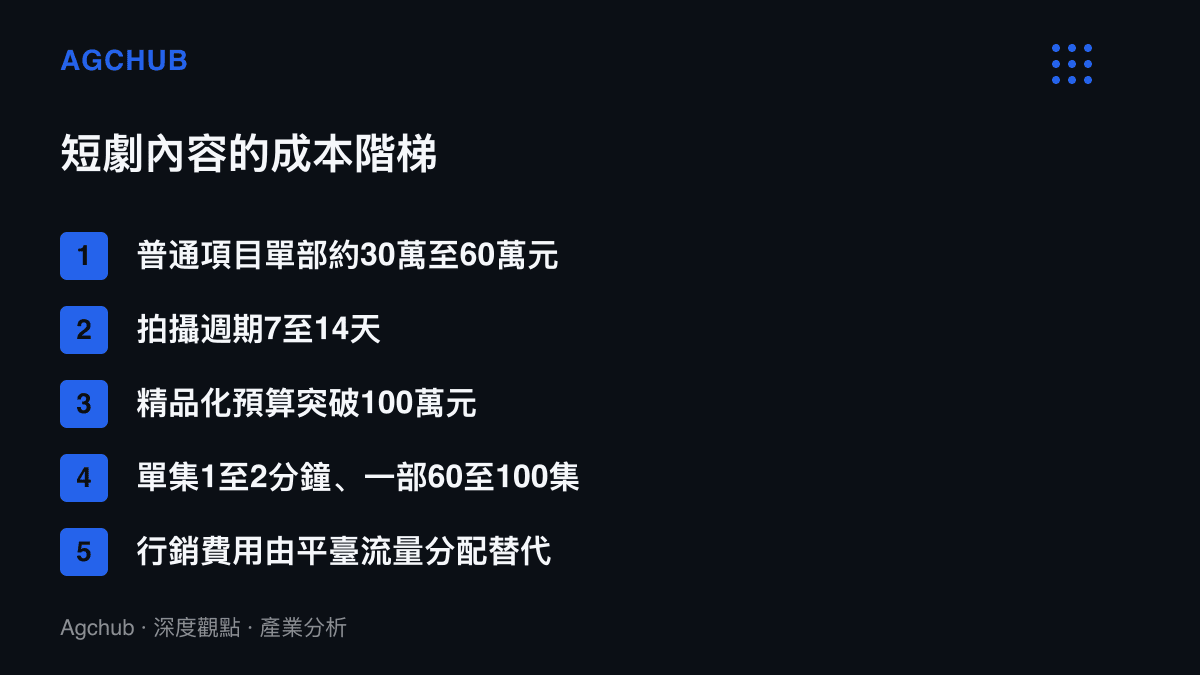
需求端免費化之後,供給端的第一個反應是產能擴張。一部60到100集、單集1到2分鐘的短劇,目前市場主流的單部製作成本約30萬到60萬元,拍攝週期常見7到14天;精品化項目的預算已經突破百萬元。橫店的豎屏劇組密度一度高到讓當地出現「豎店」的說法,即專供豎屏拍攝的場地與團隊體系。
成本結構與付費時代相比有一處反向變動。普通項目的科目以人員、場地、後期為主,行銷費用幾乎消失,因為流量由平臺統一分配;付費時代則是行銷喫掉八成流水,製作被壓到一成上下。精品化項目把多出來的預算投進美術、特效與具辨識度的演員,目標是平臺的推薦位與更高的分賬檔位。
更新節奏構成另一道門檻。短劇留存對內容消耗速度高度敏感,平臺需要檔期化的穩定供給,這與長青手遊靠月更角色維持活躍的內容階梯邏輯相通。對製作公司而言,能穩定月產多部、維持基礎品質的產線,比偶發一部爆款更能換到平臺長約。
跟進者與監管的兩道外力
競爭格局在2024年之後明顯收斂。快手以星芒短劇深耕自有體系,騰訊視頻與愛奇藝先後把短劇整合進主站,愛奇藝跟進免費加廣告的變現方式;小程式付費劇場在免費平臺的擠壓下,退守中高齡與低線城市分層。免費從邊緣實驗變成主流預設,前後約兩年。
監管是另一道結構性外力。國家廣播電視總局自2024年6月起對微短劇實施分類分層審核,未經備案的作品不得上線傳播。備案制對平臺是內容篩選器,對製作方則是固定成本:送審週期拉長回款時間,合規能力成為比拍攝能力更早的進入門檻。
誰受惠、誰承壓
傳導方向可以沿收入表逐欄追。受惠最明確的是具備量產能力的製作公司:付費時代利潤被投放成本壓縮,免費時代由平臺預付或分賬,毛利率的波動來源從買量效率換成內容命中率。豎屏內容的周邊環節,包括場地、後期與大量短期演員需求,隨產能擴張同步受惠。廣告主則多了一個完播率與互動率偏高的新版位。
承壓端同樣清楚。小程式付費劇場的營運商面對使用者與內容製作方的雙向流失;以短劇投放為主要業務的代理商,訂單從分散的營運方轉移到平臺體系內,仲介環節被壓薄。長視頻平臺面對的是注意力競爭:短劇以零價格吸收碎片時間,訂閱制的提價空間被另一端的免費供給約束。
三種情境
情境一,廣告景氣維持寬鬆。免費模式市佔繼續擴大,精品化把單部分賬上限拉高,頭部製作公司走向規模化與資本化;付費模式退守特定題材與中高齡分層,成為利基航道。
情境二,廣告市場轉弱。單位廣告載荷下行直接壓縮分賬池,平臺只有兩個槓桿可用:提高廣告載入率,或在免費之外測試去廣告訂閱。前者消耗留存,後者改動模式定位。製作端會先經歷一輪產能出清,分賬基準下修首先落在中小團隊。
情境三,監管與品質門檻同步抬高。備案趨嚴疊加精品化競賽,單部成本上行,進入門檻從產能轉向資本,產業集中度提高。這個情境對平臺的影響相對中性,對中小製作方是淨承壓。
回到熱搜。使用者誇的是體驗,市場該記的帳在別處:短劇的收入來源已經從千萬筆小額解鎖,換成廣告主的季度預算表。前者波動分散,後者集中且週期化。紅果紅了,紅的成色接下來由廣告市場決定,與熱搜位次無關。