
一年117萬輛的增程車,賓士選擇缺席
賓士產品策略副總裁以124公裏純電續航為由排除增程路線,本文從增程與插電混合的電池及傳動成本帳、中國逾百萬輛的需求底盤與歐洲公司車稅制出發,拆解兩張需求地圖的分岔與承壓順序。
2026年10月下旬,三則消息擠進同一個新聞週期。賓士產品策略及產品規劃副總裁克裏斯託夫·斯塔津斯基接受Motor1專訪,說明旗下客戶對增程式電動車沒有需求;長安獵手K70皮卡排定10月23日上市,搭載2.0T增程動力;蔚來總裁秦力洪則對外表示,第三季蔚來終端銷量首次同時超越賓士、寶馬與奧迪。三件事各自獨立,拼在一起卻是一張動力路線的市場版圖:增程在中國往皮卡與工具車場景延伸,德國豪華品牌則明確把這條路線排除在產品線之外。
賓士的邏輯不複雜。隨著部分消費者從純電轉向混動,增程式車型的市況確實在升溫,但斯塔津斯基認為,賓士在歐洲銷售的插電混合車型純電續航達124公裏以上,支援直流快充,日常通勤用電、長途用油,已經覆蓋客戶的使用半徑。他甚至給出反事實假設:即使把插電混合的純電續航從97公裏拉高到322公裏,也未必能說服賓士客戶換車。想純電跑更遠的買純電,想保留引擎的選插電混合。322公裏約合200英裏,這個刻度對著北美市場的裏程習慣說話。
兩套帳本:機械複雜度換電池容量
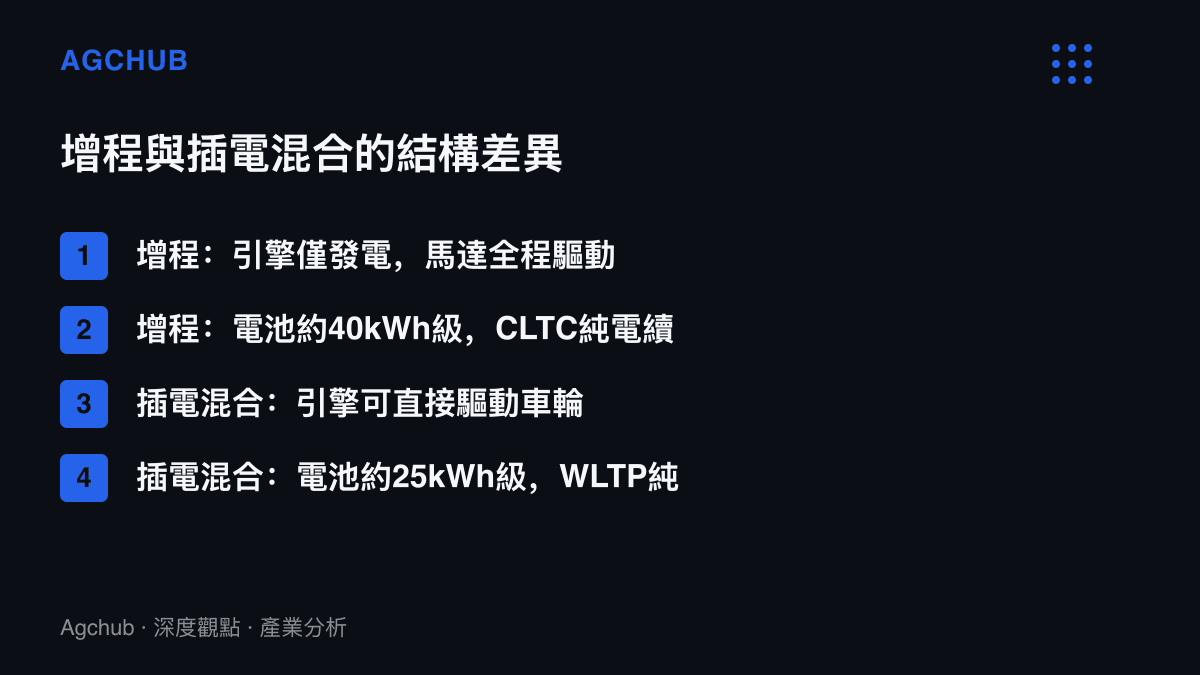
增程與插電混合常被放在同一個貨架上比較,工程帳本卻是兩套。增程屬串聯架構,車輪全程由馬達驅動,車上的引擎只負責發電,整套系統省掉多檔變速箱與油電動力耦合機構,把省下的機械複雜度換成電池容量,換得的副產品是較長的純電續航。中國市場主流增程SUV的電池普遍落在40kWh上下,CLTC純電續航多在200公裏附近。歐系插電混合倒過來,引擎可以直接驅動車輪,傳動機構成本高,電池多在25kWh級,WLTP純電續航約100公裏。
兩套測試標準還要再折一層。同一組電池,CLTC標示值普遍比WLTP高出一成以上,換算之後,賓士的124公裏與中國增程車的200公裏,實際落差比字面小。就通勤半徑而言兩者都夠用,兩條路線真正的分野在成本結構與使用場景,續航數字是結果。
這條路線並不新。寶馬2013年就在i3上提供過增程版本,日產2016年以Note e-POWER把串聯混合做成走量方案,真正把它做成年銷數十萬輛生意的是2019年之後的中國車廠。理想汽車以增程家庭車起家,2024年全年交付約50萬輛,幾乎全數來自增程車型;問界M9自2024年上市後,長期佔據人民幣50萬元以上車型的銷量首位。
中國的百萬輛需求底盤
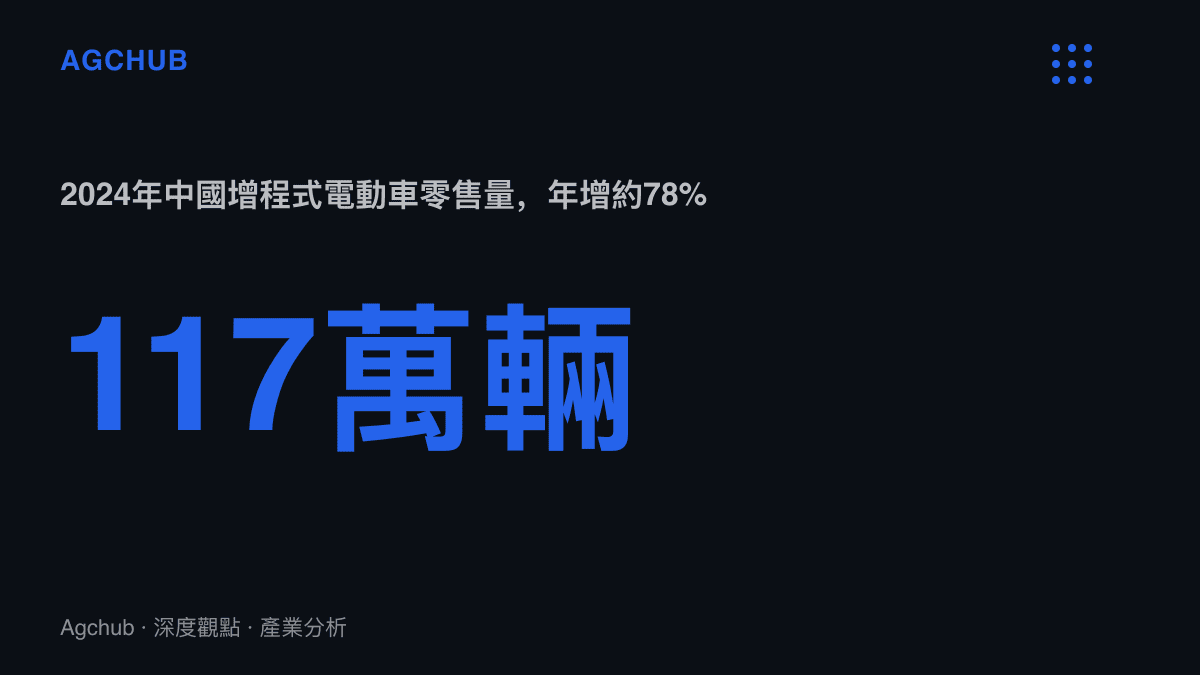
按乘聯會零售口徑,2024年中國增程式車型銷量約117萬輛,年增近八成,在新能源滲透率已過半的市場裡,仍是增速最快的板塊之一。需求結構相當具體:家庭唯一用車要同時覆蓋通勤與長途,三四線城市與冬季低溫場景的補能確定性不足,增程以可油可電的設計消化這份不確定性。政策端也留了位置,增程在中國屬新能源目錄,2026年起購置稅從免稅轉為減半徵收,稅負仍優於純燃油車。
長安獵手K70把2.0T增程動力塞進皮卡,意味著這條路線正從家庭SUV往工具車滲透。蔚來宣稱第三季終端銷量超越三大德系豪華品牌,則點出分配結果:人民幣30萬元以上的購車預算,已經不再預設合資或進口品牌。
賓士的成本帳與品牌帳
賓士全球年銷約兩百萬輛,增程需求卻高度集中在單一區域市場。為此開一條產品線,等於新增一套電池規格與一套增程器標定,連帶噪音與冷卻工程,攤提基礎只有中國一地。賓士2024年已將電動化時程往後調整,資源收攏在純電與既有燃油、插電混合的更新上,第三種動力形式在帳本上找不到位置。
品牌帳是另一層。在賓士的價格階梯裡,純電承擔旗艦敘事,插電混合承擔過渡,增程在中國市場常被解讀為大電池加發電機的簡化方案,與德系工程敘事方向相反。歐洲需求側另有自己的機制:插電混合長期掛在公司車課稅級距上,純電續航越過門檻即可取得稅率優勢,再加電池屬於無報酬成本。德國2023年底終止插電混合補貼後,該級距銷量隨即回落,說明歐洲這一側的彈性有相當部分記在稅務上。124公裏在歐洲夠用而且剛好,這句話在賓士的帳本上成立。
對照組在另一邊。一汽-大眾把純電新車改按本土算式競爭,用得房率與掀背尾門回應中國需求;賓士則按全球帳本砍掉選項。兩種應對共享同一個背景:中國新能源市場的規格定義權,已經移到本土品牌手上。
受惠、承壓與三種情境
短期受惠的是中國增程陣營。賓士缺席等於少一個規格競爭者,理想、問界、零跑與深藍在30萬至60萬元帶,繼續以大電池搭配智慧座艙堆疊配備差。電池供應商同受其惠,增程車單車帶電量約為歐系插電混合的1.5倍,電氣化的帳先記在電池出貨上。
承壓端在賓士的中國基本盤。燃油與插電混合的換購需求,正被增程搭配高階駕駛輔助的組合分食,蔚來的超越只是先行指標。傳導順序由終端往上走:成交價先讓,經銷商毛利跟著壓縮,最後體現在品牌溢價的折讓幅度。
往後兩年可以擺三種情境。其一,增程帶持續擴張,皮卡與MPV續開新品類,賓士在華份額續降,轉以進口高性能與頂級車型守利潤池。其二,5C快充與大電池純電加速滲透,增程的補能紅利收斂,增速在2028年前後見頂,賓士省下一條產品線的研發支出,今天的判斷回頭看是節省。其三,歐盟CO2規則或中國新能源稅負出現調整,兩條路線的相對成本被政策改寫,分岔由規則而非需求決定。
賓士的說法在自己的帳本上成立,卻不約束對手的帳本。中國市場的增程增長按月公布,屬於即時對帳;賓士這一側的對錯,要等歐洲與北美的換購週期走完才能結算。