
被預先勾選的位置:花唄白條退出預設支付選項,獲客成本從零起算
花唄與白條將不再列入預設支付選項登上熱榜,本文從2021年監管約談的整改源頭、支付頁排序隱含的零成本獲客結構,到資金端與獲客端的兩本帳,拆解承壓與受惠的兩端。
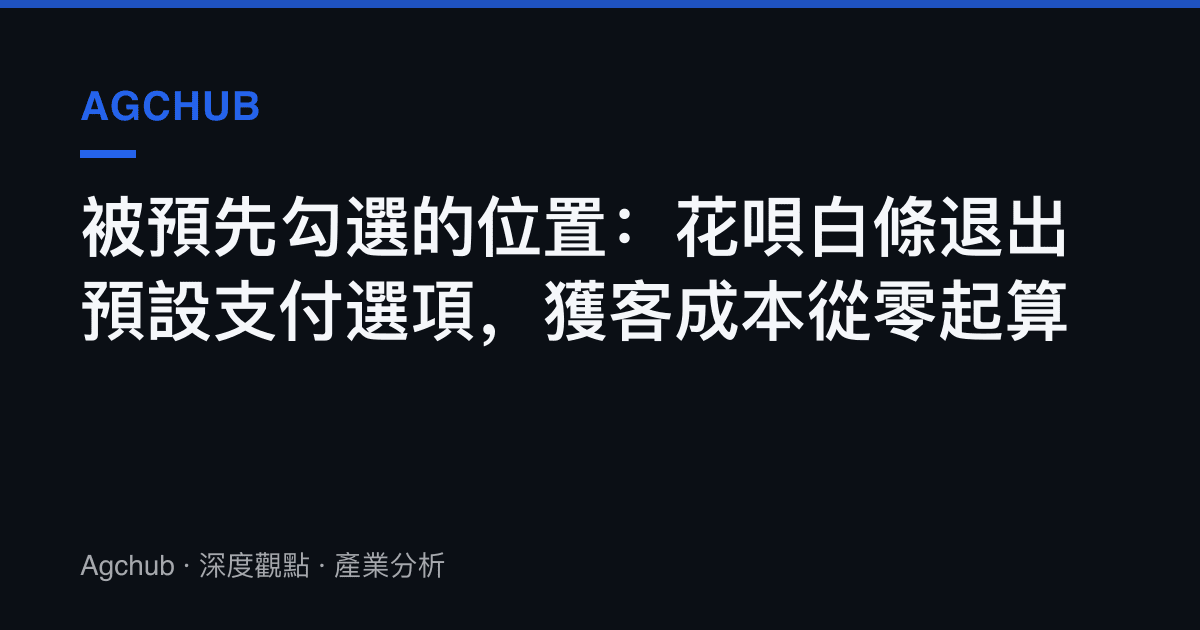
2020年8月,螞蟻集團的招股書披露了一組後來被反覆引用的數字:截至當年6月底,平臺促成的信貸餘額合計約2.15兆元人民幣,其中由花唄與借唄支撐的消費信貸佔1.73兆元,花唄使用者約5億。同一份文件還顯示,微貸科技平臺在2020年上半年貢獻營收286億元,佔總營收39.4%,首度超過數字支付業務的35.9%。這門生意的起點,藏在支付寶付款頁面上那個被預先勾選的選項裡。
近日,「花唄白條將不再列入預設支付選項」登上抖音熱榜。這項要求並非新聞:源頭可追溯至2021年4月12日,人民銀行、銀保監會、證監會、外匯局四部門再次約談螞蟻集團,整改清單明確寫著「在支付方式上給消費者更多選擇權」,並要求「斷開支付寶與『花唄』『借唄』等其他金融產品的不當連接」。此後數年,整改以年化利率明示、徵信接入、品牌隔離等方式分步推進。此次熱榜觸及的,是這張清單裡直接壓在收入端上的一欄:信貸類支付方式在結帳頁的預設排序。
排序位置的含金量
支付頁的第一個位置,本身就是獲客渠道。花唄長年佔據支付寶付款方式首位,等於對10億級年活躍使用者做無間斷曝光,開通與動支在曝光當下自動完成,獲客的邊際成本記為零。京東白條2014年2月上線,是中國第一個互聯網消費金融產品,邏輯相同:分期入口直接掛在結帳動線上。騰訊後來推出的分付屬於同類信貸支付方式,適用同一套位置規則。
移除預設後,轉換漏鬥的第一層從「曝光」退回「主動選擇」,存量與增量的影響由此分化。已養成習慣的使用者會手動選回花唄,交易筆數的存量盤面變動有限;新使用者的觸達則需要真實的營銷預算,從線上投放到場景合作,每一項都是現金流出。電商貨架研究裡首屏與第二屏點擊率的斷層,描述的是同一種注意力結構。位置換來的轉化從來都有成本,只是過去由平臺內部吸收,財報上看不見。
整改清單上的先後手
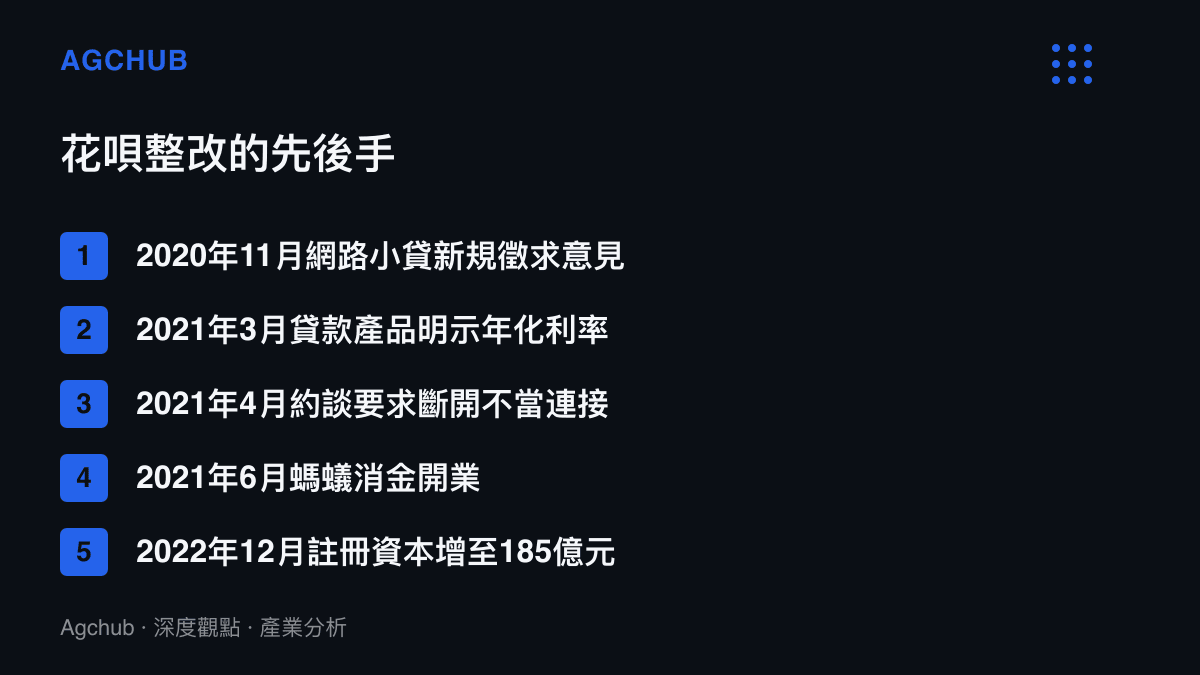
把時間軸拉長,預設選項的調整是整張整改清單的後段環節。2020年11月2日,《網絡小額貸款業務管理暫行辦法(徵求意見稿)》把聯合貸款中網路小貸公司的單筆出資比例下限定在30%,隔日螞蟻滬港兩地IPO暫停。2021年3月,央行公告要求所有貸款產品明示年化利率,花唄頁面隨後改以年化區間呈現。2021年9月起,花唄分批接入央行徵信系統,借貸紀錄進入統一資料庫。
主體層面的重組同步進行。2021年6月,重慶螞蟻消費金融開業,註冊資本80億元,監管要求過渡期內花唄與借唄業務全部轉入這家持牌公司;2022年12月完成增資至185億元,增幅131%。2021年下半年起品牌隔離,金融機構出資的部分以「信用購」名義分列顯示,使用者第一次能看出一筆分期背後的資金來源。前面幾項整改處理的是資金端與資訊揭露,預設選項這一項,動的是流量入口。
資金端與獲客端的兩本帳
花唄的資金結構由三層構成:螞蟻消金185億元的資本金,銀行參與的聯合貸款,以及以應收帳款為底的ABS發行。30%出資比例的規定壓縮了平臺以少量資本金撬動大規模聯合貸款的空間,兆級餘額的維持愈發依賴外部資金管道,而銀行出資的定價取決於資產品質,徵信接入與年化利率明示都提高了這些資料的透明度。資金端的帳,整改後已經愈算愈細。
獲客端的帳,過去根本不存在。支付寶內部導流記在隱性的「位置租金」裡,成本為零。預設選項取消後,這個科目開始出現真實金額。花唄的緩衝在於支付寶的內部流量仍然龐大,內部結算價格低於市場行情,但方向已定:入口從免費資源轉為計價資源。
跨市場對照能看得更清楚。美國的先買後付(BNPL)在同樣的結帳頁位置上廝殺:Affirm在2021年8月拿下亞馬遜美國站的獨家分期位置,此後亞馬遜陸續引入其他服務商,獨家安排成為歷史;2024年5月,美國消費者金融保護局以解釋規則將BNPL納入信用卡同等的監管框架,爭議處理與費用揭露比照信用卡辦理。兩個市場路徑不同,處理的是同一組變數:信貸產品在支付動線裡的位置,以及這個位置需要多少監管介入。
影響推演:兩端的名單
承壓端的名單清楚。螞蟻消金與白條背後的京東持牌主體,面對新客成本上升與交易滲透率放緩;以花唄白條資產為底的ABS,發行節奏與利率同步承壓;電商大促的分期滲透貢獻度面臨下修。京東數科2020年9月遞表科創板、2021年撤回申請,白條的收入結構始終未經上市檢驗,成本上升期的財務能見度更低。
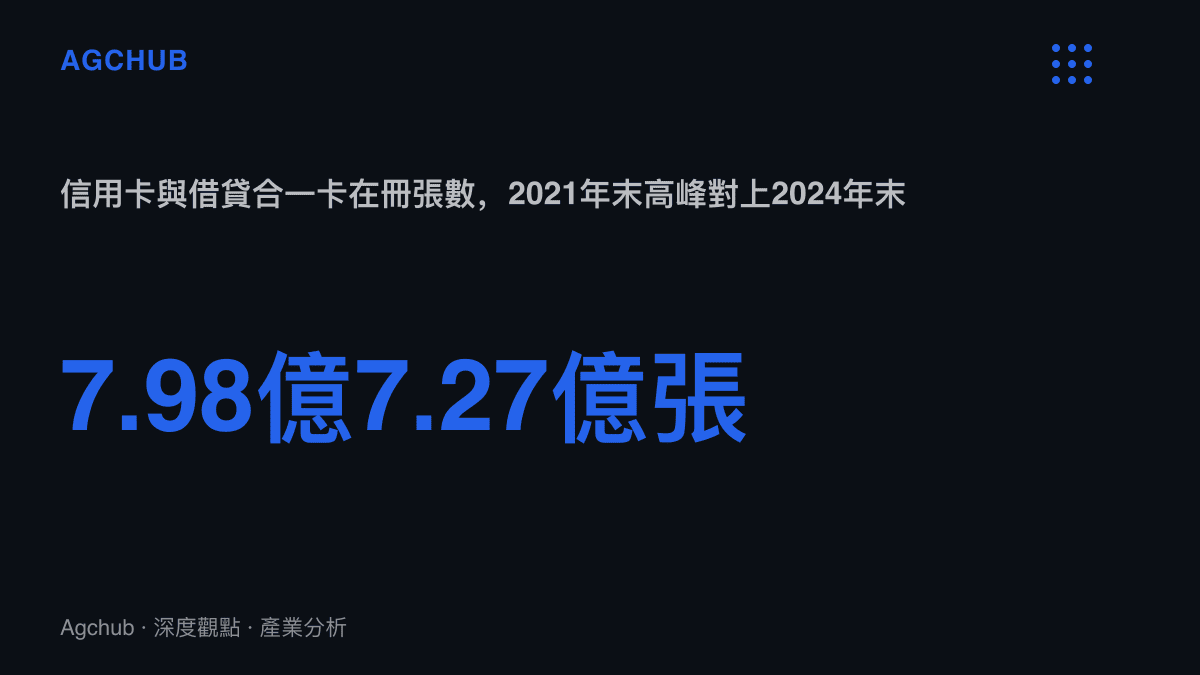
受惠端首先是銀行信用卡。信用卡與借貸合一卡在冊張數從2021年末的7.98億張回落至2024年末約7.3億張,行業正處於收縮週期,支付頁競爭位的重置提供了一次規則面的緩衝;信用卡應償信貸總額仍在8兆元以上,分期與循環利息的收入基盤完整。使用者端的被動開通與預設分期同步減少,多頭借貸的暴露機率隨之下降,這正是2021年整改清單的原始意圖。
需求側的遷移風險需要另記一筆。入口收緊不會消滅借貸需求,部分長尾需求會沿正規性階梯向下移動,流向無牌渠道,這與我們先前拆解過的街邊非正規信貸結構屬於同一條光譜,差別只在單筆金額與計息方式。
兩種情境
情境一,入口成本內化。花唄與白條轉向會員深耕與權益補貼,用支付寶與京東的生態資源做主動營銷,營銷費用率上升,利潤率向持牌消金行業均值收斂,規模增速讓位給資產品質。情境二,份額外溢。新增信貸支付流向信用卡與銀行消費貸,結帳頁回到存款類工具在前、信貸類工具在後的排序,銀行的場景金融團隊重新拿回談判位置。
兩種情境共享同一個結論:位置紅利的時代結束,消費金融的競爭回到資金成本與風控定價兩項基本功。而支付入口與信貸邊界的劃界工程也不限於中國市場,美國穩定幣的收益權與管轄權之爭同樣卡在立法門檻上,背景可參考先前Clarity法案參議院表決的分析。
回到那個被預先勾選的圓框。它曾經撐起5億使用者的觸達與兆級餘額的動支,本身卻從未出現在任何一張成本表上。它退場之後,這門生意第一次要為入口編列預算;預算記在誰的帳上、以什麼科目入帳,會比熱榜話題本身更值得追蹤。