
49對50:Clarity法案卡在參議院門檻,穩定幣的收益權懸在半空
Clarity法案在美國參議院以49票對50票未達60票門檻折戟,比特幣與以太幣創6月以來最大跌幅,本文從管轄權結構、財政部熔斷條款與穩定幣收益權之爭,拆解受惠與承壓方。
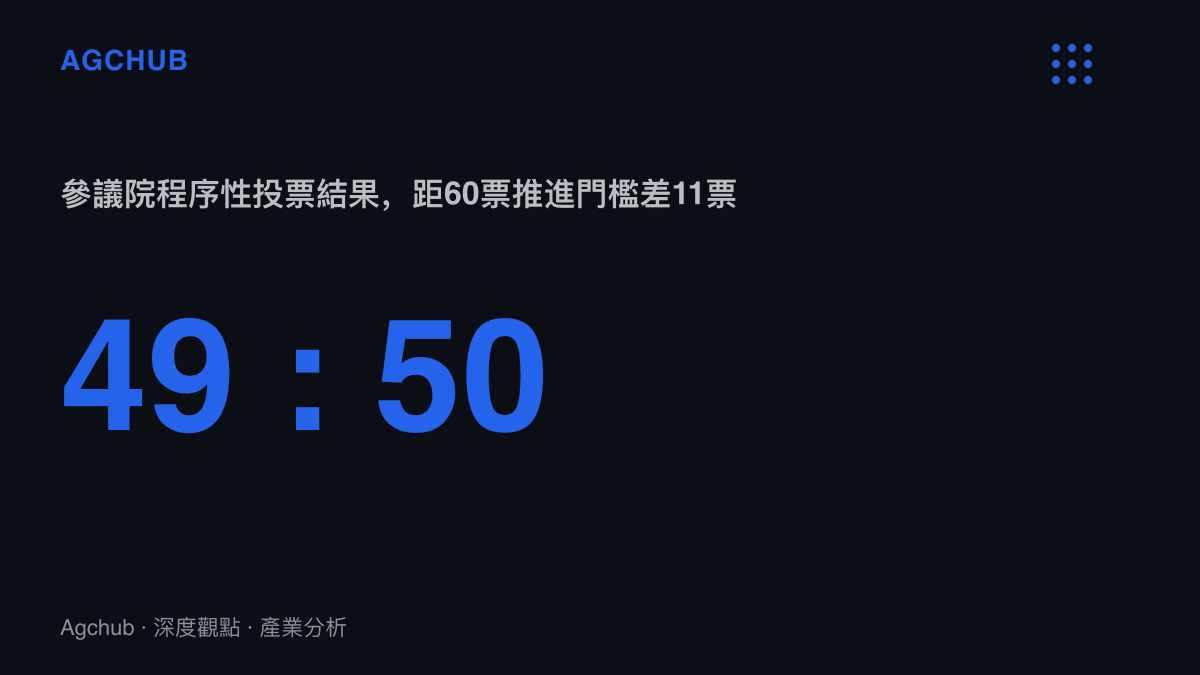
同一部法案,兩組票數。2025年7月,《數位資產市場清晰法案》(Clarity Act)在美國眾議院以294票對134票過關,兩黨合計送上超過一百張贊成票。十五個月後的2026年9月15日,法案移入參議院,終結辯論的程序性投票停在49票贊成、50票反對,距離60票的推進門檻差11票。
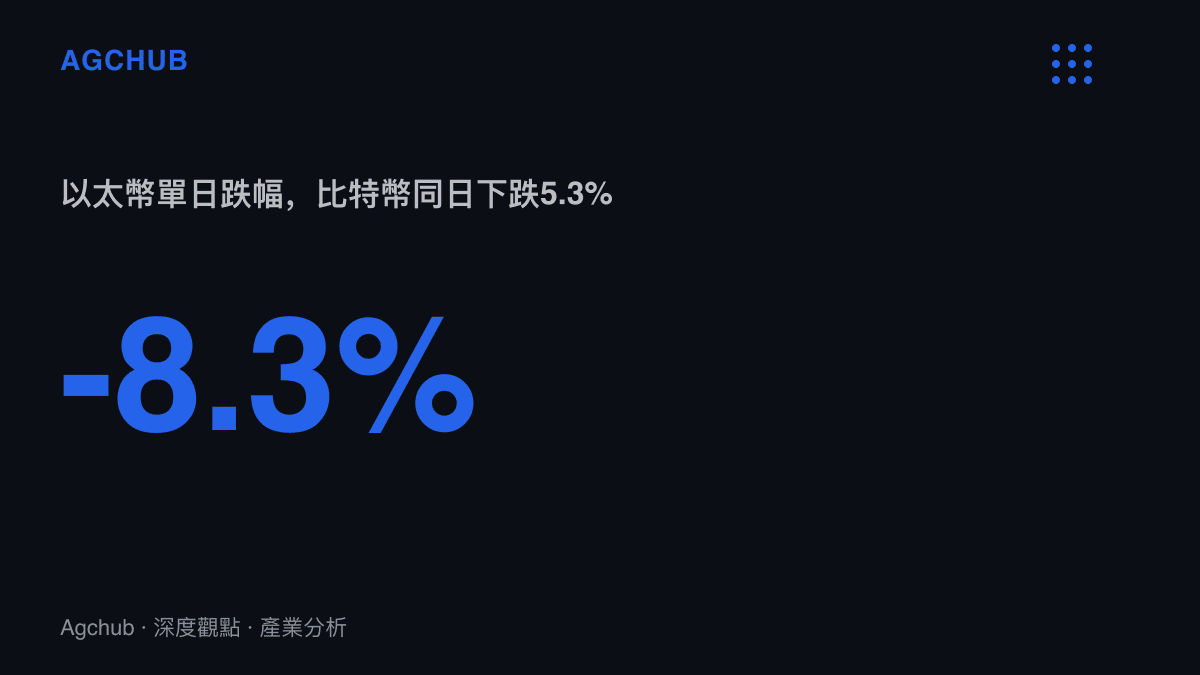
據investing於9月16日的報導,消息落地後市場同步結帳。比特幣一度下跌5.3%,跌破75,000美元,最低觸及74,910美元;以太幣跌逾8.3%。兩項資產同創6月以來最大單日跌幅。
兩院票數的落差,對應的是計價環境換了位置。去年立法進程走在多頭裡,監管明確性被當作利多買入;今年行情持續回落,稍早比特幣跌破8萬美元時已寫下2025年4月以來的新低,單日全市場市值蒸發逾1,100億美元。同一份文本,就這樣從利多清單移進了風險清單。
一條熔斷條款,兩種商業模型
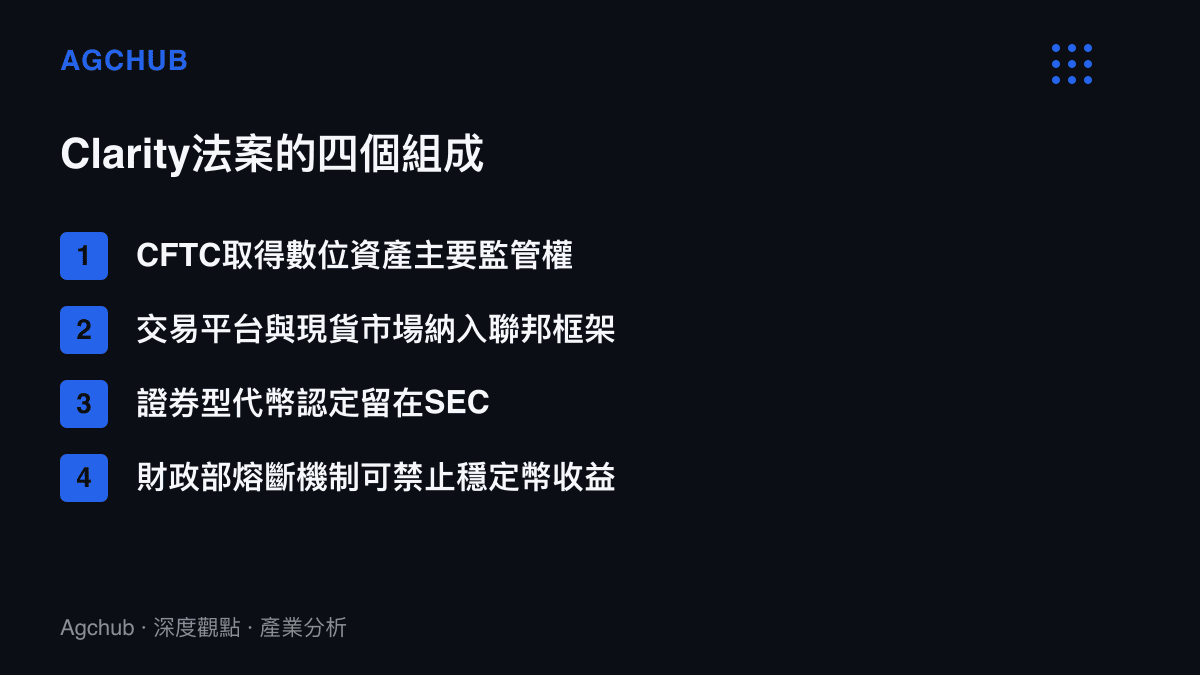
Clarity法案的主體是管轄權搬家。商品期貨交易委員會(CFTC)取得數位資產的主要監管權,交易平臺與現貨市場納入聯邦框架;證券交易委員會(SEC)退守證券型代幣的認定。這條界線爭了十年:CFTC一向把比特幣與以太幣視為商品,SEC則主張多數代幣發行屬於證券,雙頭管轄下的灰色地帶,長期是平臺合規成本的主要來源。
真正讓票數停在49的,是後來加進去的一條「熔斷機制」:授權美國財政部禁止加密貨幣企業向穩定幣使用者提供獎勵、利息或收益。報導將它定性為數位資產業與傳統銀行業的主戰場,定性準確。
這條條款寫的是穩定幣的收入結構。發行商收進法幣,準備金主要配置於國庫券與短期回購,票面利息構成主要收入。去年7月《GENIUS法案》完成穩定幣立法時,已禁止對穩定幣本身支付利息,產業隨後把戰線移到獎勵形式,交易所對持有USDC的用戶分潤即屬此類安排。銀行業的算盤相反:若加密業者能把準備金收益穿透給零售使用者,等於在受監管的存款體系之外,再架一套付息活存。熔斷條款給了財政部一鍵關閉的權力,實質是替銀行的存款利差保留制度性護城河。
Circle在2025年6月掛牌,代表這條利差已經資本市場化。發行商的估值基礎是準備金規模乘上利差,再減去通路分潤。熔斷條款直接打擊分潤端:獎勵一旦被禁,交易平臺推廣穩定幣的動力下滑,規模曲線放緩,估值算式裡兩個變數同時收縮。
盤面先結帳:5.3%與8.3%的敏感度排序
兩個跌幅的差距有結構原因。比特幣的持有者結構裡,現貨ETF與機構帳戶佔比逐年上升,對單一立法事件敏感度相對低;以太幣生態疊加DeFi收益與穩定幣結算,熔斷條款命中的正是收益場景,波動放大屬於合理定價。
再往上一層看,這次下跌衡量的是「明確性」的回吐。2024年1月現貨ETF放行,2025年穩定幣專法與眾議院版本相繼過關,市場在兩年內把監管明確性計入價格。2026年價格一路回落後,立法管道每受阻一次,就是對這筆溢價的又一次折讓。對照上一輪週期:2021年11月比特幣高點約6.9萬美元,2022年11月FTX破產後跌破1.6萬美元,回撤約77%,觸發因素是利率急升疊加交易所信用事件;這一輪的觸發因素換成立法節奏,傳導路徑仍是預期與槓桿先行結帳。
傳導鏈:被按住的商業模型,被保住的存款特許
承壓端可以逐項列出。穩定幣發行商首當其衝,收益穿透若遭法定禁止,規模與利差同時受損。交易平臺居次,Coinbase等業者把穩定幣獎勵當作招攬與留存用戶的工具,條款過關等於刪掉一個行銷欄位;條款懸而未決,同樣凍結相關產品規劃。託管與ETF生態排在第三,機構資金對規則何時定案最敏感,程序性投票失敗把時間表後推,配置決策轉為觀望。礦企的處境最差:美國有關部門正在調查137座礦場佔用全美2.3%能源用量的問題,政策風險在兩條戰線同時升溫。
相對受惠的一端同樣清楚。傳統銀行的存款業務在熔斷條款下獲得制度性保護,零售資金無法在鏈上取得合規收益,活存外流壓力就維持可控。境外平臺是第二個受益者,美國規則真空期拉長,離岸收益型商品的相對競爭力上升,2018年至2020年監管收緊期,交易與發行活動往境外遷移的路徑有前例可循。
國庫券市場屬於慢變數。穩定幣準備金是短債的結構性買盤,存量不會因一次投票改變;但增速預期降溫後,市場對穩定幣消化美債供給的敘事會跟著下修。
產業對監管框架的姿態向來隨估值週期擺盪,AI產業的奧爾特曼監管立場反轉是最近的同型樣本。加密產業在多頭時爭取聯邦框架,在回檔期更需要框架來固化機構資金準入,差別在於議價位置已經不同。
60票門檻之後的三條路
程序性投票失敗擋住的是排案進度,判決不了法案本身。多數黨可以修改文本後重新排案,跨黨派議題在選後會期重試是常態。往後兩季,路徑大致有三條。
情境一,拆除熔斷條款換票。把財政部的一鍵禁止權改為國會審查或日落條款,銀行業立場轉趨中性,法案以縮水版重排。市場解讀為明確性遞延而非消失,波動收斂,跌幅回補一部分。
情境二,僵局延長。SEC與CFTC各自以執法與規則制定補位,合規成本從一次性的立法支出,轉為經常性的法律費用;收益型商品往境外遷移,美國平臺在全球手續費的市佔緩步流失。
情境三,銀行遊說全勝。穩定幣被定調為純支付工具,利差全數留在發行商帳上,零售使用者換到支付便利而非利息。規模成長放緩,發行商的短期利潤反而上升,這是三條路裡對股價最矛盾的一條。
回到這次投票本身。5.3%的跌幅對應的是一次程序性表決,沒有任何現金流在當下受損,市場計價的是時間。德國傳出計劃對加密貨幣收益課徵25%稅款,美國礦工能耗進入調查程序,主要市場同步收緊的環境下,立法窗口每一次開合都會被槓桿部位放大一次。49對50的票數說明方向仍有基本共識,真正的變數在節奏。下次排案之前,波動率會持續替那11票定價。