
一千個與一百萬個:iPhone Duo 開賣後,App 支援的櫥窗期帳
以 IT之家 App 搶先支援 iPhone Duo 並預告彩蛋為座標,回顧 iPad 到 Vision Pro 兩次新形態上市的 App 供給結構,拆解摺疊形態在版面、狀態與測試三段的適配成本,以及推薦櫥窗期在大型團隊與長尾開發者之間的分攤差異。
兩個起點,同一套打法
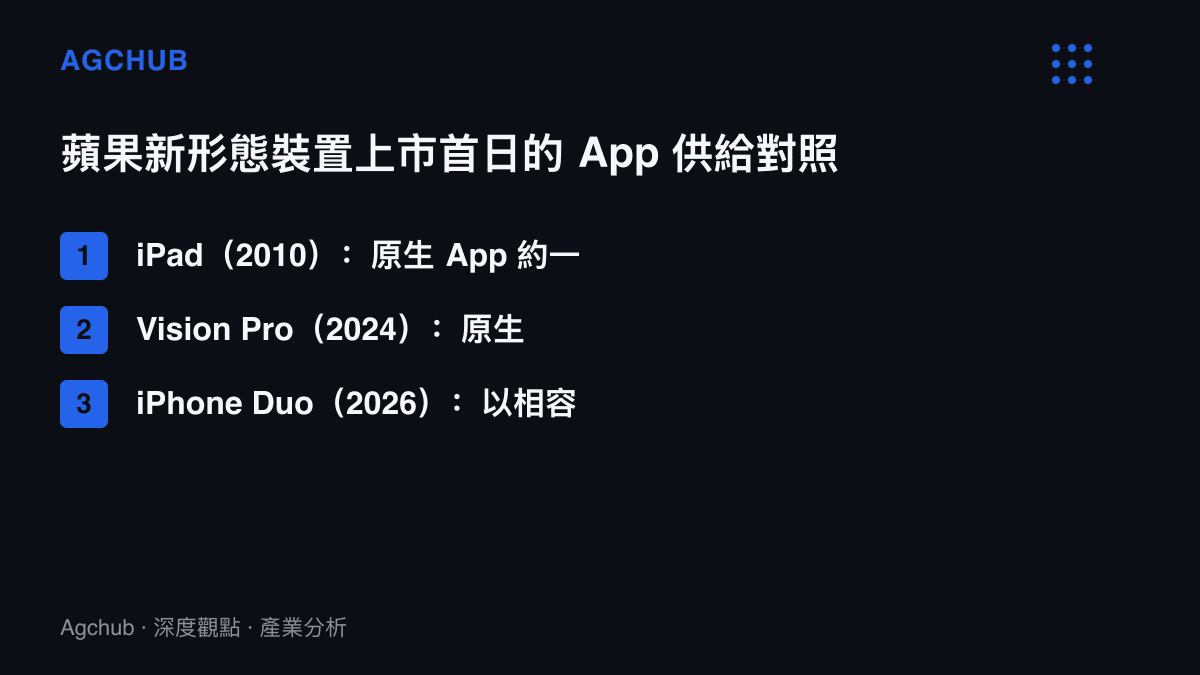
2010 年 4 月 3 日,iPad 在美國開賣,當天能在 App Store 下載到的原生 App 約一千個,彼時商店總存量約十五萬,其餘全部以等比放大或黑邊模式運行。2024 年 2 月 2 日,Vision Pro 上市,蘋果新聞稿給出的組合是六百多個原生 visionOS App,外加超過一百萬個自動相容的 iPhone 與 iPad 應用。相隔十四年的兩個起點,數量級差了三個檔次,策略卻是同一套:先用存量填滿新裝置的貨架,再讓完成原生支援的少數隊伍,瓜分上市後頭幾個月的推薦位。
2026 年 10 月 23 日,軟媒旗下的 IT之家釋出影片,展示自家 App 在 iPhone Duo 上的介面調整,片名直接預告藏有彩蛋。一家媒體的改版時程,放進上面那條曲線裡看,是新一輪適配競賽起跑的註腳。摺疊形態進入蘋果生態,依蘋果透明度報告披露的約 178 萬個上架 App 規模推算,開發者羣體都會在未來幾個季度內做同一道選擇題:何時投入工程資源,換取新形態上的位置。天風國際證券分析師郭明錤早在 2024 年便預估,蘋果首款摺疊機將於 2026 年前後問世,展開尺吋介於 7.8 至 8.3 吋之間;時程公開得早,留給工程排程的緩衝其實不算短。
適配工作量拆成三段帳
第一段在版面層。iOS 自 2014 年的 iOS 8 起以 size class 體系處理不同螢幕寬度,摺疊機展開後的寬幅介面接近 iPad 的 regular width。以 Auto Layout 或 SwiftUI 宣告式版面寫成的 App,理論上可自動延展;實務工作量落在欄位重排,手機端的單欄列表在展開態要轉為雙欄,閱讀頁的行長必須重新約束,否則一行文字拉得過寬,可讀性反而倒退。媒體與閱讀類 App 對這段最敏感,文字流向來是大屏的第一場景。
第二段在狀態層。摺疊形態獨有的課題,是形態切換之間的狀態儲存:滑到一半的文章、播到一半的影片,在摺合與展開之間不能斷線。iOS 的狀態回復機制存在多年,但要把捲動位置、播放進度、導覽堆疊完整搬過形態邊界,仍是需要逐一驗證的細活,邊角案例集中在多工與子母畫面一帶。
第三段在測試層。每新增一種螢幕規格,迴歸測試矩陣就多一列。具備自動化測試基礎設施的大型團隊,這一列以工程師工時計價;缺乏自動化的長尾開發者,以設備採購與人工驗證計。同一列矩陣,兩種計價方式,適配速度的分化由此而生。
彩蛋:把行銷預算科目換成工程工時
IT之家在片名裡明示彩蛋,這個動作本身值得單獨記帳。新裝置上市檔期,開箱與測評內容供給暴增,任何「藏了什麼」的懸念都是現成的二次傳播素材,使用者會自己去找、自己去發。對照投放管道獲客單價逐年上行的背景,一段彩蛋的實作成本通常只是工程師一兩天的工時。用產品內的隱藏細節換自然討論量,等於把獲客支出從行銷科目挪到工程科目,而兌換率最高的窗口,正是裝置熱度最高的前幾週。影片同時在自有通路與社羣平臺分發,這筆工時支出還兼作產品示範,一份投入記兩個科目。
中國團隊手上的預習卷
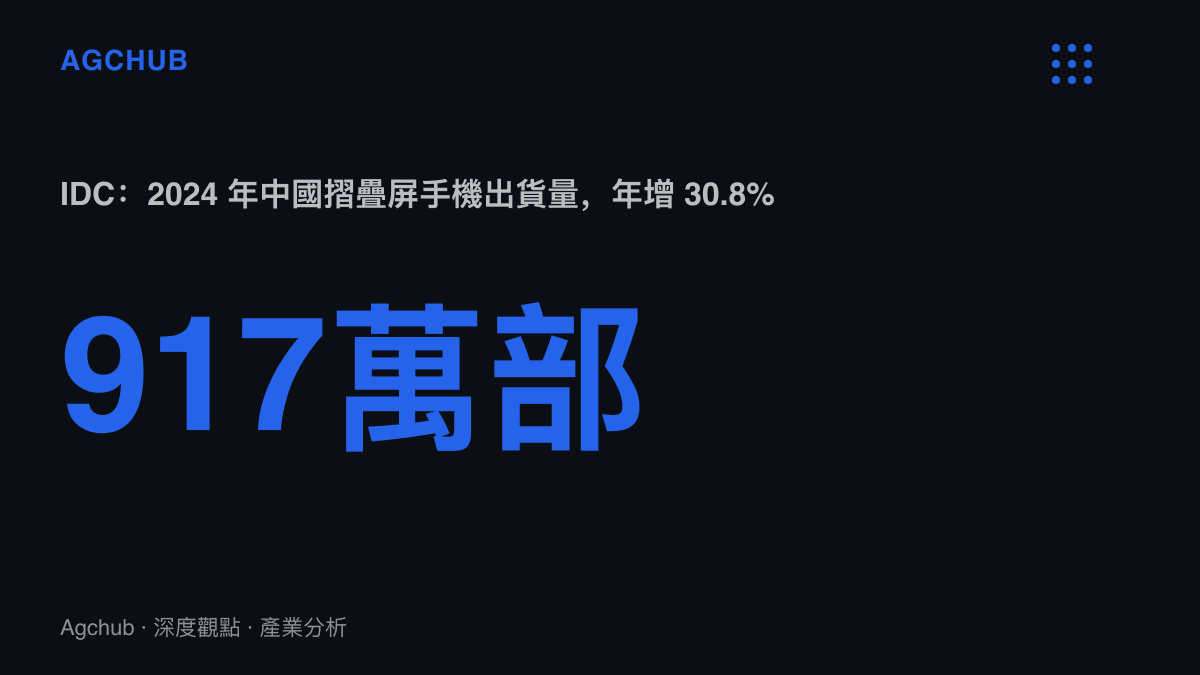
跨週期看,安卓陣營已經把這門課預習了七年。2019 年三星 Galaxy Fold 與華為 Mate X 前後開賣,隨後 OPPO、榮耀、小米相繼投入,中國成為摺疊屏最大單一市場。IDC 數據顯示,2024 年中國摺疊屏手機出貨 917 萬部,年增 30.8%;2025 年第一季出貨 284 萬部,年增 76.7%。Google 也在 2021 年推出 Android 12L,從系統層壓低大屏適配門檻。
對中國主流 App 而言,雙欄列表、懸停形態、應用接續這些課題在安卓端已做過一輪,版面邏輯可以平移,iOS 端剩下的主要是框架與 API 差異。這預示 iPhone Duo 的適配速度在中國市場可能快於全球平均:大型 App 的工程團隊手上有現成的大屏版面資產,蘋果用戶的使用時間又高度集中在少數應用裡。差距會拉開在長尾。海外獨立開發者沒有安卓摺疊的實戰經驗,也未必願意為了單一新形態提前採購測試設備。
櫥窗期:推薦位是最稀缺的資源
新裝置上市後的數週,App Store 的 Today 頁面與裝置專題集中展示為新形態最佳化的 App,使用者首次開機後的搜尋與瀏覽行為也集中在這個窗口。支援者少、曝光位多,單一 App 能分到的注意密度遠高於平常。iPad 上市首年,原生支援的少數類別拿走了大部分推薦曝光;一年之後,支援成為標配,先發優勢歸零。櫥窗期是真實存在、且設有有效期限的資源。
與軟體排程同步推進的是價格體系。蘋果把999 元磁吸雙面夾推進錶帶價格帶的配件階梯,與第一批 App 的改版節奏,同屬上市檔期的兩張價目表:硬體周邊收首批使用者的一次性預算,軟體支援收的是使用時間與留存。
受惠、承壓與傳導順序
受惠端先是搶先完成支援的內容類 App,取得櫥窗期曝光與新裝置使用者的預設位置。其次是蘋果本身,適配密度直接支撐新形態的溢價敘事,這與我們先前記錄的蘋果基頻自研的第二本帳同屬長週期投入,差別在費用記在生態端,自研零件則記在物料端。第三是雲端實機測試平臺,測試矩陣擴大時,租賃需求通常先於設備採購發生。
承壓端同樣清楚。長尾與獨立開發者的測試成本相對其營收最高,觀望是理性選擇,代價是以相容模式的等比放大呈現在新使用者面前,評分與留存風險由自己吸收。安卓陣營的摺疊先行者則面對品類邏輯的改寫:蘋果入場,把摺疊形態從差異化賣點變成標準品項,原本靠形態獨佔支撐的溢價被攤薄。
傳導順序可以串成一條線:首季出貨量決定適配的經濟性,適配密度決定預設體驗,預設體驗回頭決定次代產品的出貨量。這條迴路裡,上市後六個月的適配進度是關鍵變數,也是發表會上讀不出來的變數。
三種普及路徑
情境一,快速補齊。主流 App 在一至兩個季度內完成最佳化,展開態的預設體驗接近 iPad 水準,櫥窗期短但轉換效率高。內容類應用主導的生態結構,最有機會走到這條路。
情境二,緩慢滲透。相容模式長期承擔基礎盤,原生支援集中在少數類別,重演 Vision Pro 的供給曲線:上市時原生 App 以百計,相容存量以百萬計,補齊速度遠慢於存量承接。這條路對硬體溢價的侵蝕最大。
情境三,區域分化。中國市場憑安卓預習經驗領先,海外長尾滯後,同一裝置在不同市場呈現兩種生態成熟度,區域評分與留存數據隨之分裂。
IT之家影片裡的彩蛋,幾週內就會被翻完。真正沉澱下來的,是百萬開發者排程表上新增的那筆工程項目:一套 size class 體系運行了十二年,第一次要同時服務兩種形態的使用者。個別團隊的選擇是各自的成本決定,加總之後,就是 iPhone Duo 下一個年度的生態成色。