
儲量以月計、新礦以年計:釔短缺在日本製造業的傳導順序
日本釔儲備僅餘數月並轉請美方協調,本文拆解釔在螢光粉、熱障塗層與半導體設備耗材的下遊位置,對照2010年斷供後的分散化進度與許可制閘門,推演日本各製造環節的承壓順序與三種情境。
「不是以年計,而是以月計。」10月20日,英國《金融時報》引述日本政府官員,形容日本釔庫存見底的時程,並透露日方已請美國出面協調,遊說中國放寬稀土出口管制,以避免製造業停產。隔日,中國外交部發言人毛寧在例行記者會回應,中方依法依規對日本實施出口管制,目的在制止日本「再軍事化」與擁核企圖,並重申維護關鍵礦產供應穩定與安全的立場沒有改變。同一份庫存報告,東京按週轉天數記帳,北京按安全審查記帳。兩種記法指向同一個約束:釔的存量水位,正把部分日本產線的物料排程,從季度預算逼成按月盤點。
一、閘門的形態:逐案許可把短缺變成時間成本
2025年4月,中國將釔在內的7項中重稀土物項納入出口管制,對全球買家逐案審批;10月16日,商務部再公告對出口至日本的稀土物項實施管制,審查轉為個案處理。10月10日中美才就稀土管制達成一年期的暫緩安排,對日管制隨即成為新的變數,日方轉而請華府出面,等於承認雙邊渠道未能讓許可流量恢復。
這種管制的關鍵特徵在於開度可調:許可能放行、能延宕、也能附加終端用戶條件,全面禁運與自由貿易之間的任何流量都可能出現。對進口方而言,短缺因此是流量問題,庫存只是把斷流日期往後推的緩衝墊。這套逐案審批的閘門結構,與先前分析的AI出口新規的三道閘門同屬一種治理工具,管制成本以等待時間的形式計價,誰等得起,誰就先出線。
二、釔的帳記在四類產品上
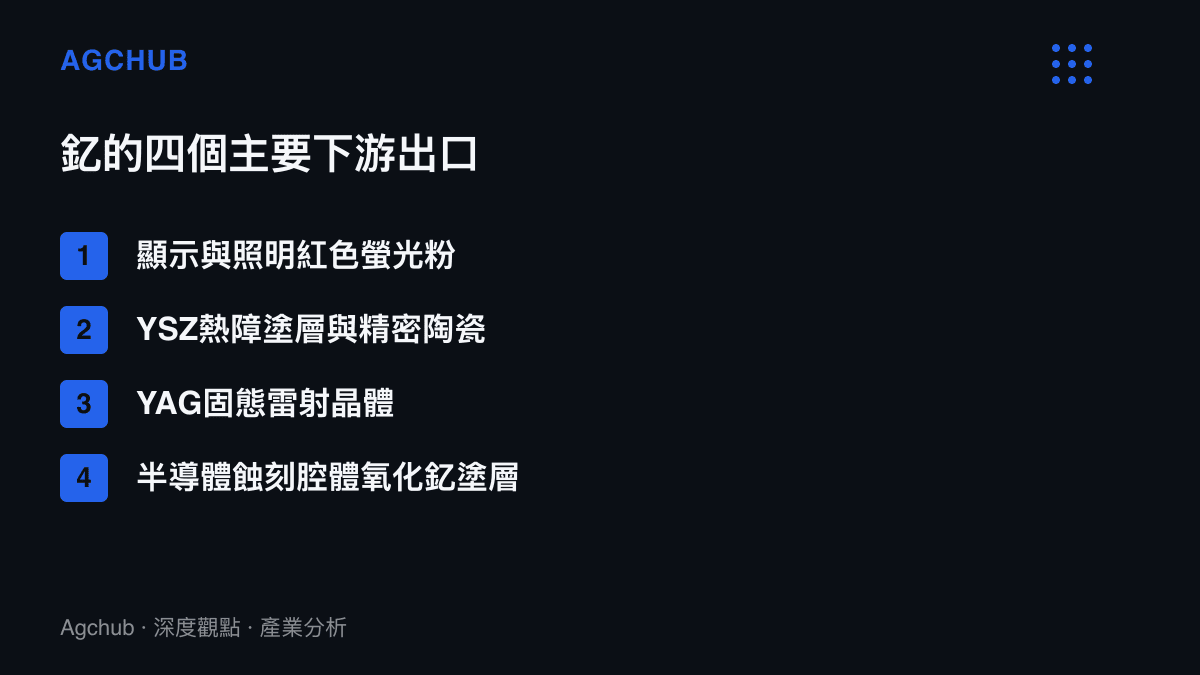
釔是重稀土中用量偏小、位置偏深的元素,往下遊走有四個主要出口。摻銪氧化釔構成顯示器與照明的紅色螢光粉;氧化釔穩定的氧化鋯陶瓷用於噴射發動機與燃氣輪機葉片的熱障塗層,也見於人工關節與氧氣感測器;釔鋁石榴石是固態雷射的基質晶體;半導體蝕刻設備的腔體內壁,近年大量改用氧化釔噴塗以抵抗電漿侵蝕。鎂合金與光學玻璃的添加用量相對有限。
這些應用有共同的帳目特徵:單位用量低,成本佔比常以小數點計,一片面板、一片渦輪葉片裡的釔,攤進售價幾乎看不見。但替代性差,製程認證週期長,斷料即停線。成本結構上最便宜的環節,正是庫存帳最先破的環節。傳導路徑由材料往設備端走:螢光粉與精密陶瓷業者先遇到提貨週期拉長,接著是雷射元件與蝕刻腔體塗層供應商,最後落在面板、半導體設備與航太維修塗層的出貨表上。
三、十五年分散化,釔留在原點
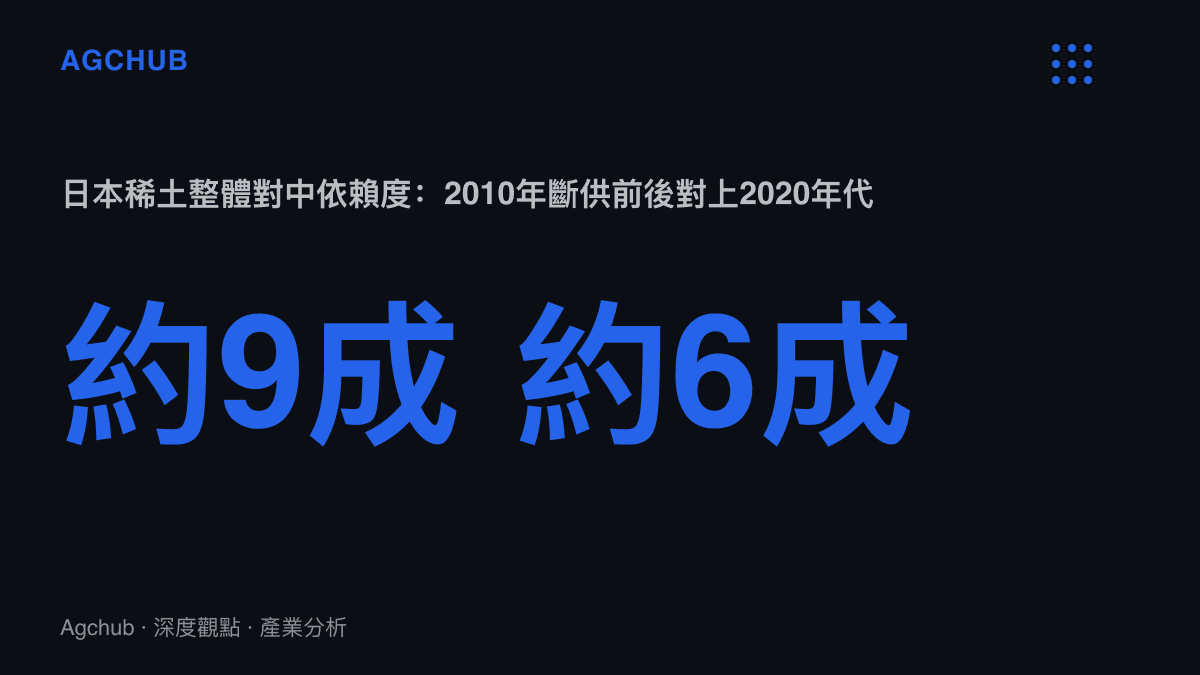
2010年釣魚臺撞船事件後,中國對日稀土出貨中斷約兩個月,日本隨後鋪開一整套對策:建立以約六十日用量為目標的官民儲備制度;由商社與政策金融機構合計出資約2.5億美元,包銷澳洲Lynas的產能;替代材料與回收提煉計畫同步推進;越南與哈薩克等新來源的談判也陸續展開。十餘年下來,日本稀土整體對中依賴從約九成降到約六成。
問題出在釔的位置。Lynas的主力是釕以外的輕稀土,釔則賦存於離子吸附型礦,礦帶集中在華南與緬甸,全球分離產能同樣集中在中國境內。緬甸離子型礦砂近年一度佔中國重稀土原料進口的一半以上,日本即便找到第三國貨源,繞一圈仍回到同一套分離體系。釔的日本進口來源長年維持九成以上倚賴中國,是2010年那輪分散化唯一沒有解開的結。海外新的釔源,從澳洲到非洲的離子吸附型專案,從鑽探到分離投產的週期普遍以五年以上計。
換成同一張時間表:庫存以月計,新礦以年計,中間沒有可遞補的第三條線。
四、與2010年相比的位移
先看斷點。當年斷在輕稀土,衝擊集中在釹磁體與照明,Lynas產能上線後缺口逐步縫合;這次斷在釔,沒有等量的備援礦源,也沒有現成的海外分離產能。
工具面也不同。2010年的中斷以海關暫停的形式出現,界線清楚;現在是許可制,時程、品項與終端用戶條件都放在審查桌上,流量由行政節奏決定,企業難以寫進穩定的採購計畫,避險成本因此從庫存科目轉往合約與法務科目。
更大的位移在需求端。當年受衝擊最大的是消費電子與照明;這次除了傳統螢光粉,還壓到半導體設備耗材與航太塗層,兩者正是日本出口結構裡單價最高的科目。管制理由指向安全領域,對照日本防衛費從1%到3%的擴編帳,供給端閘門與需求端擴張互為鏡像,中間被擠壓的是民用產線的領料順序。
五、承壓順序與受惠名單
承壓有先後。傳統照明螢光粉屬於衰退中的存量市場,庫存水位與單價都低,會是最早出現減產或停線的品類;顯示器上遊材料其次;半導體蝕刻腔體塗層與航太熱障塗層單價高、客戶集中,調度與優先議價能力較強,排在隊伍後段,但時程同樣以月計。
價格傳導已經可見。4月管制生效後,中國境內釔價與海外到岸價出現明顯價差,許可與查驗成本轉由買方吸收;日方短期以儲備與排程遞延消化,一旦越過儲備線,成本會改以減產與違約金的形式出現在財報附註。
受惠端名單同樣清楚。澳洲與非洲的離子吸附型專案獲得融資理由,海外重稀土分離的新產能重新獲得估值上的關注,回收與都市礦山路線的經濟性隨價差翻正;低釔螢光粉配方、塗層替代材料等研發專案的排序也會前移。管制週期拉得越長,這張名單的帳面越厚。
六、情境推演
情境一,部分放行。日美協調見效,民用終端用戶逐案取得許可,流量回到五至七成,日本以半年到一年回補儲備,風險延後,依賴結構不變。
情境二,閘門半開。許可時程與品項持續不明,日本企業按毛利與供應鏈戰略性,對手上的釔排序配給,低階品類停線,高階品類漲價,日本出口品出現可量測的材料溢價。
情境三,走向脫鉤。日本把儲備以外的資源轉向海外專案持股與回收產能,三年後供給缺口收窄,期間部分品類永久外移或退出,釔從便宜元素變成帶地緣風險溢價的材料科目。
收束:數月對上五年
這次見底測出的,是數月庫存對上五年新礦的時間差,也是逐案閘門對上逐季排產的節奏差。對日本製造業,釔的帳面成本幾乎可以忽略,真正的支出會記在領料排序與停線時數上;而決定這筆支出的變數,多半不在元素週期表裡,在審查桌上。