
稅率降7個百分點,財測先降170億:日本食品減稅案的轉嫁順序
日本食品消費稅減稅案在眾議院過關後,本文以稅差擴大、兩年四段需求搖擺與出貨價調漲的抵銷算術為座標,拆解超市、食品製造商與外食業的受惠承壓分布,並推演三種情境。
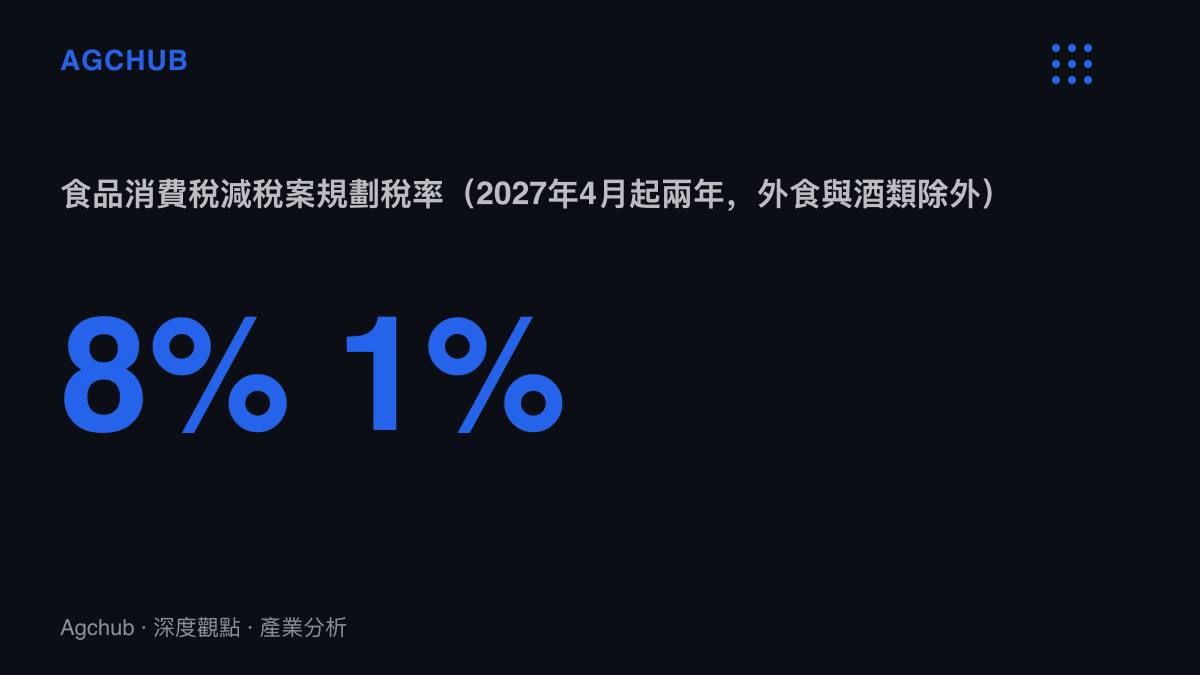
1997年4月到2019年10月之間,日本消費稅標準稅率從3%一路調到10%,三次調升合計7個百分點。眾議院於2026年11月6日通過的食品消費稅減稅案,把同一個數字反方向退回去:外食與酒類以外的食品,稅率自2027年4月起從8%降至1%,為期兩年。單次調整幅度超過1997年、2014年與2019年任何一次調升。
政策方向是減輕家計負擔,零售端的第一份回應卻出現在法案過關前兩天。11月4日,關西食品零售集團H2O Retailing將2027年3月期合併營收預測從7,120億日圓下修至6,950億日圓,減少170億日圓,降幅約2.4%。理由除了食品事業上半年表現不佳,預測也納入減稅實施前可能出現的消費者觀望。減稅尚未生效,營收預測先往下走。
這個順序點出該政策對零售業者的性質:成本先到,效益後到,中間隔著兩年的需求震盪與一場定價權的角力。
從2個百分點到9個百分點
日本自2019年10月起實施雙軌稅率,標準稅率10%,食品與非酒精飲料適用8%的輕減稅率,外食排除在外。現行制度下,超市食品與外食之間的稅差是2個百分點。減稅案成立後,食品降到1%,外食維持10%,稅差一口氣擴大為9個百分點。
以金額換算,未稅價1萬日圓的食品,含稅價從1萬800日圓降至1萬100日圓;若以1萬日圓的含稅消費計,負擔約減少650日圓。前提是減稅全額反映在標價上。
外食端的預期已經量化。外食業團體的調查顯示,約六成企業預期來客數減少。若用餐人數與頻率不變,需求將往內食與中食移動:在家開夥,或在超市購買熟食、外帶。對超市,這是潛在量體;對外食連鎖,這是直接分流。兩套計價系統並存時,需求如何在價格帶之間遷移,可對照商業街上的兩套計價系統的案例:定價制度的落差本身,就足以重塑鄰近業態的來客結構。
兩年,四段搖擺
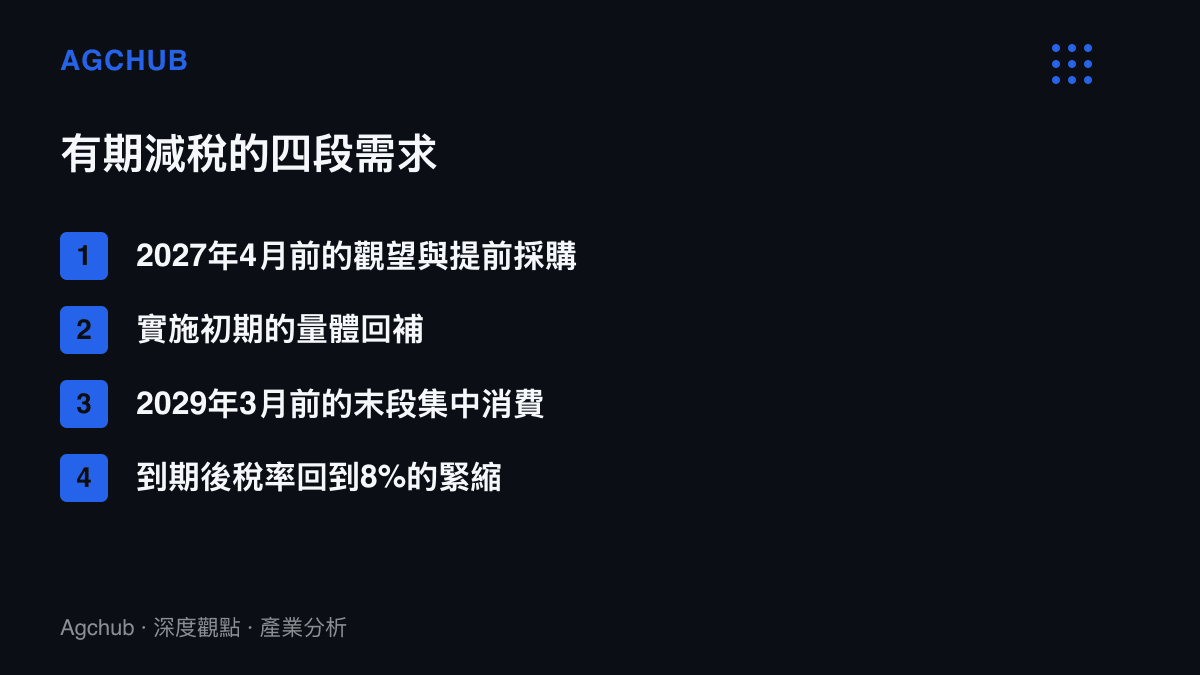
這項方案最關鍵的結構設定是有期。兩年後稅率回到8%,等於現在就預告了一次未來增稅。《東洋經濟 Online》以「兩年間四度搖動的消費」描述這段期間:實施前的觀望與提前採購、實施後的回補、到期前的集中消費、到期後的緊縮。
前三次消費稅調升都驗證過這個節奏。1997年、2014年與2019年實施前,家計端出現提前購買,實施後伴隨反動性下滑。差異在於過去是永久調升,搖擺只發生一輪;有期減稅讓同樣的循環跑兩趟,方向相反。
H2O Retailing的財測把第一段搖擺寫進了數字。旗下關西食品市場社長渡邊學表示,減稅前的觀望消費會逐漸發生。西日本另一家食品超市的主管則向《東洋經濟 Online》表示,不會把減稅利益當成營運計畫的前提,理由是家庭省下的食費可能轉向嗜好品與休閒支出,食品購買量未必同步放大。
換句話說,兩家業者都在把一項尚未生效的政策寫進計畫假設。政策確定性的成本,由零售端先吸收。
出貨價那一關
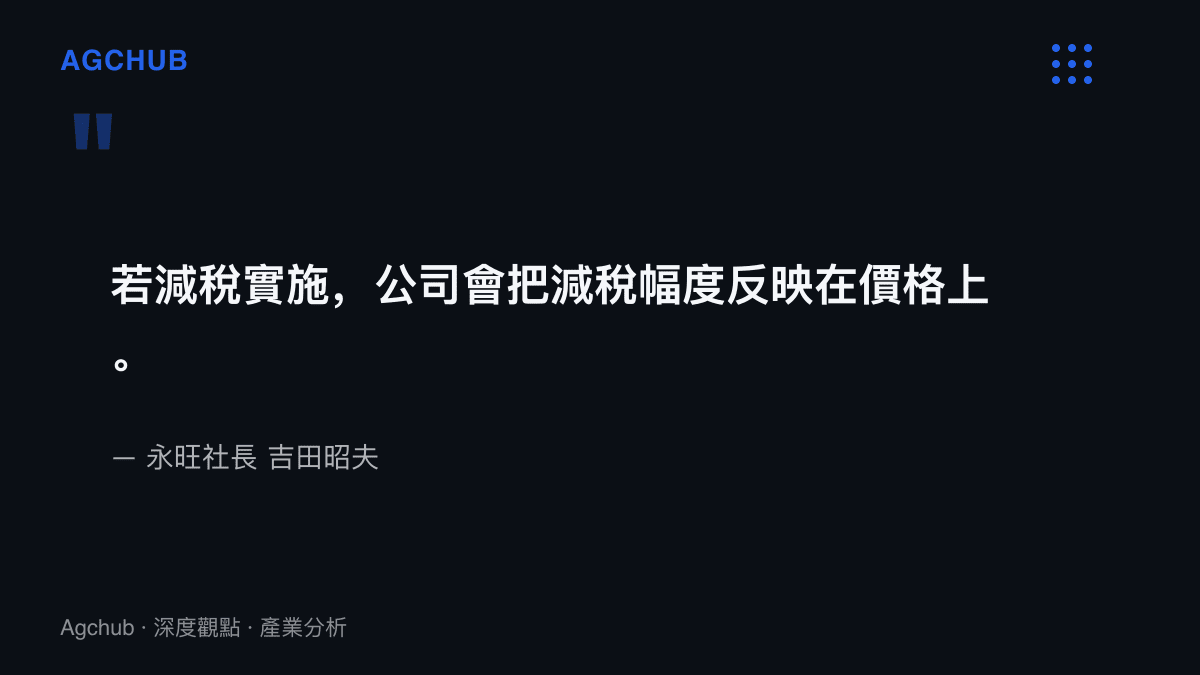
超市對減稅保留的另一個理由,落在定價權的歸屬。食品的建議售價與批發價由製造商設定,超市能操作的是自己的售價、毛利與促銷檔期。日本零售業龍頭永旺(AEON)社長吉田昭夫的表態,把這道界線畫得很清楚。
問題在於,超市反映的是稅率,製造商決定的是稅前價格。稅率從8%降到1%,含稅價若全額反映,降幅約6.5%;製造商只要把出貨價調高約7%,減稅效果在貨架上就歸零,含稅標價可以完全不動。
製造商端確實有調價的條件。人事、原料與物流成本持續上升,《東洋經濟 Online》報導指出,部分業者可能把減稅帶來的店頭降價,視為推動成本轉嫁的時機;一名首都圈超市業者透露,已有食品廠商考慮先行調高價格的消息。
時間點放大了這個風險。日本超市每年4月本來就有一波價格調整,與減稅預定起始日重疊。廠商把成本調整摻進稅率調整,消費者難以區分;超市更顧慮相反的情境,合理反映成本的調價被解讀為趁減稅漲價,信任成本由貨架這一端吸收。政策文件上的數字要走進家戶實際支付的金額,中間每一層報價與結算都有各自的利益位置,這條傳導路徑與先前拆解過的APEC成果走進家戶的三本帳結構相近:文件讓利,不等於家計受惠。
受惠與承壓
條件式受惠的名單:家計,前提是含稅價全額反映,每1萬日圓省約650日圓;超市的中食與熟食部門,承接外食分流的需求;食品製造商,若藉減稅窗口完成成本轉嫁,毛利直接改善。
承壓的名單:外食業者,面對9個百分點的稅差,六成企業預期來客減少;超市,負擔標價更換、收銀系統對應與需求預測的營運成本,量體回補卻無保證;2029年3月之後的全體食品零售,則要迎接一次回到8%的實質增稅。
三種情境
情境一,全額反映。製造商在2027年4月前按兵不動,含稅價降約6.5%,內食與中食量體上升,外食來客流失幅度符合六成業者的預期。超市單價下降、來客增加,總營收大致持平,實質購買力的提升由家計取得,政策目標與結果對齊。
情境二,部分轉嫁。廠商趁4月改定期調高出貨價3%至4%,含稅價降幅縮至約3%。家計拿到一半,另一半進製造商毛利。貨架上有感降價,外食分流照樣發生,幅度打折。
情境三,全額抵銷。出貨價調高約7%,含稅標價不動,減稅成為製造商為期兩年的利潤窗口。稅收短收照樣發生,家計無感,外食的相對劣勢也小於業者預期,因為超市價格根本沒降。2029年到期前的國會辯論,將以政策無效為起點重新展開。
三種情境的分岔點都在同一處:製造商的出貨價格決策,以及超市要不要在4月那波調整中照單全收。法案仍在國會審議,若大致維持現況並成立,後續追蹤的座標有兩個:2027年春天食品廠商公布的改定清單,以及4月貨架上含稅價的實際變化。稅率讓出7個百分點,最後有多少落進家計,答案寫在出貨價那一欄。
資料來源:本站編輯參考 APPI News〈日本食品消費稅減稅為何讓超市憂慮〉(作者:APPI 編輯部)改寫而成,原文出處;原文文字內容採 CC BY 4.0 授權。