
從1.3兆到近20兆美元:上海、北京、深圳,三屆APEC換了三張產業名片
以2001上海、2014北京與2026深圳三屆APEC東道主更替為座標,對照三個時點的中國經濟體量與出口結構變化,拆解深圳會展、航空與硬體製造的受惠承壓分布,並推演關稅休兵走向的三種情境。
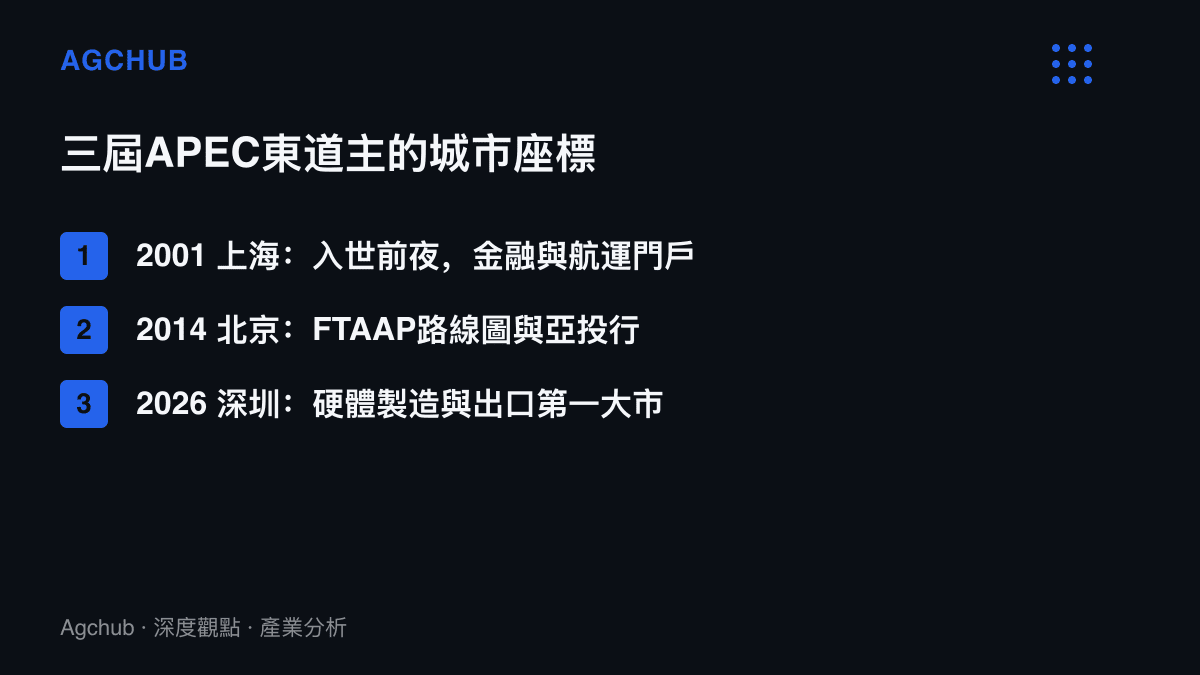
2001年10月,上海承辦APEC領袖會議,當年中國GDP約1.3兆美元,每人平均產值首度站上1,000美元;峯會閉幕不到兩個月,中國加入世界貿易組織。2014年11月輪到北京,經濟體量已放大至10.4兆美元,居全球第二。2026年輪到深圳,2025年中國GDP超過140兆人民幣,折美元接近20兆。25年、三屆峯會,規模放大逾14倍,新華社以「三次東道主,這次有什麼不一樣」為題盤點的正是這段位移:承辦城市從金融門戶與政治中心,一路移到連續32年出口居中國城市第一的製造重鎮,會場的搬遷本身就是一張產業地圖。
三座城市,三種對世界開放的方式
上海那一屆,是中國當時承辦過規模最大的多邊峯會,領袖合影的唐裝留在年度影像裡。議程重心放在貿易投資自由化與經濟技術合作,上海市當年GDP約5,210億人民幣,佔全國約5%,浦東的角色是金融與航運門戶。會後七週入世,出口隨之起飛:2001年全年貨物出口2,661億美元,2014年放大到2.34兆美元,2024年達25.45兆人民幣,約3.58兆美元。
北京那一屆把儀式規格拉到上限,也留下兩項制度化產物:亞太自由貿易區(FTAAP)北京路線圖寫進領袖宣言,亞投行的籌建備忘錄在峯會前夕完成簽署,如今成員逾百。「APEC藍」一詞同時進入詞彙,為了空氣品質,周邊工地停工、車輛管制,短期產出調整的成本由區域製造業吸收,這是大型峯會外部成本歸屬最清晰的一次記錄。
深圳這一屆,是中國首次由非直轄市城市承辦APEC領袖會議,選址等於把參觀動線從儀式場館換到工廠與實驗室。這座城市2024年GDP為3.68兆人民幣,研發投入強度約6.5%,國家高新技術企業超過2.5萬家,電子資訊製造業產值接近3兆人民幣,PCT國際專利申請量長年居中國城市首位。華為與比亞迪2024年營收分別為8,621億與7,771億人民幣,騰訊6,603億,大疆在消費級無人機的全球市佔約七成。
往外擴一圈,深圳背後的大灣區GDP逾14兆人民幣,若視為單一經濟體,可排進全球前十二大。峯會把談判桌放在這個量級的製造集羣旁邊,硬體能力成為本屆東道主最直接的展示品。
深圳的成績單,寫在出口欄位
深圳2024年出口額2.81兆人民幣,連續32年居中國城市第一;深圳港全年貨櫃吞吐量約3,300萬TEU,居全球前四,寶安機場年旅客量逾6,000萬人次。支撐這些數字的產業框架是「20+8」戰略性產業集羣,覆蓋新能源汽車、新型顯示、智慧終端與低空經濟等欄位。比亞迪2024年新能源車銷量427萬輛,對應的電動車與鋰電池正是中國出口增量的兩大來源。
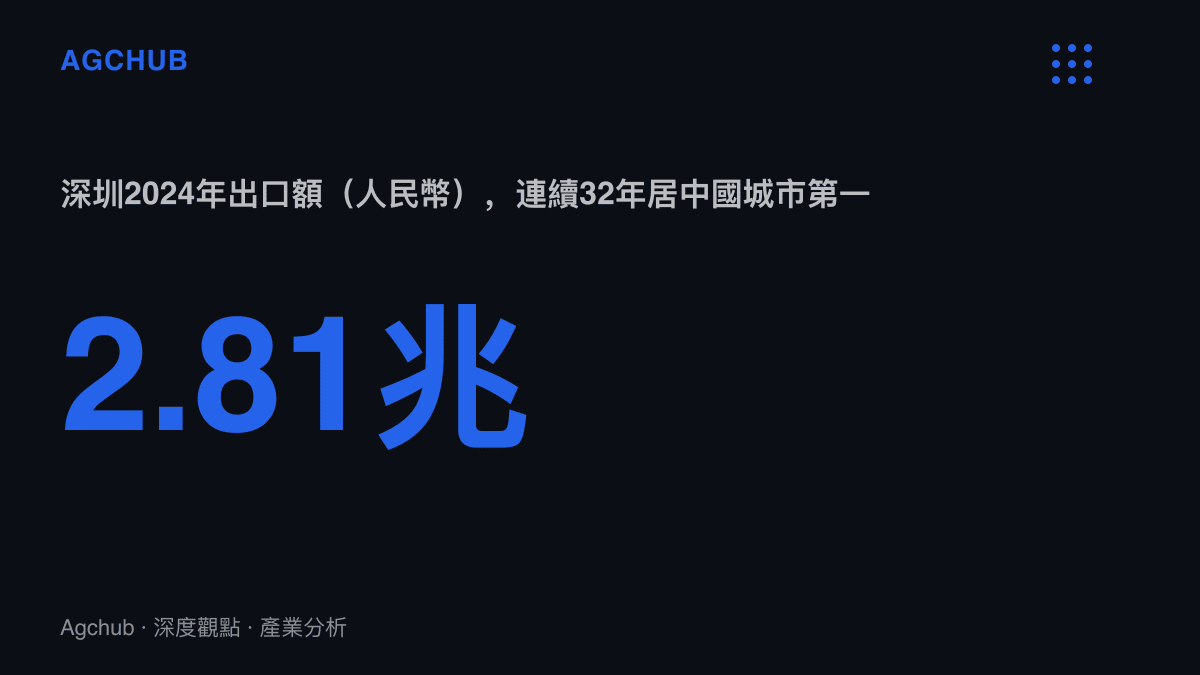
換句話說,深圳掛在會場門口的,是一份用出口額與專利申請量寫成的履歷。2001年上海以金融開放為主軸,2014年北京以規則倡議為主軸,深圳端上桌的是可參觀的產能本身,三屆東道主分屬三種不同的展示邏輯。
這個貿易圈,佔中國外貿約六成
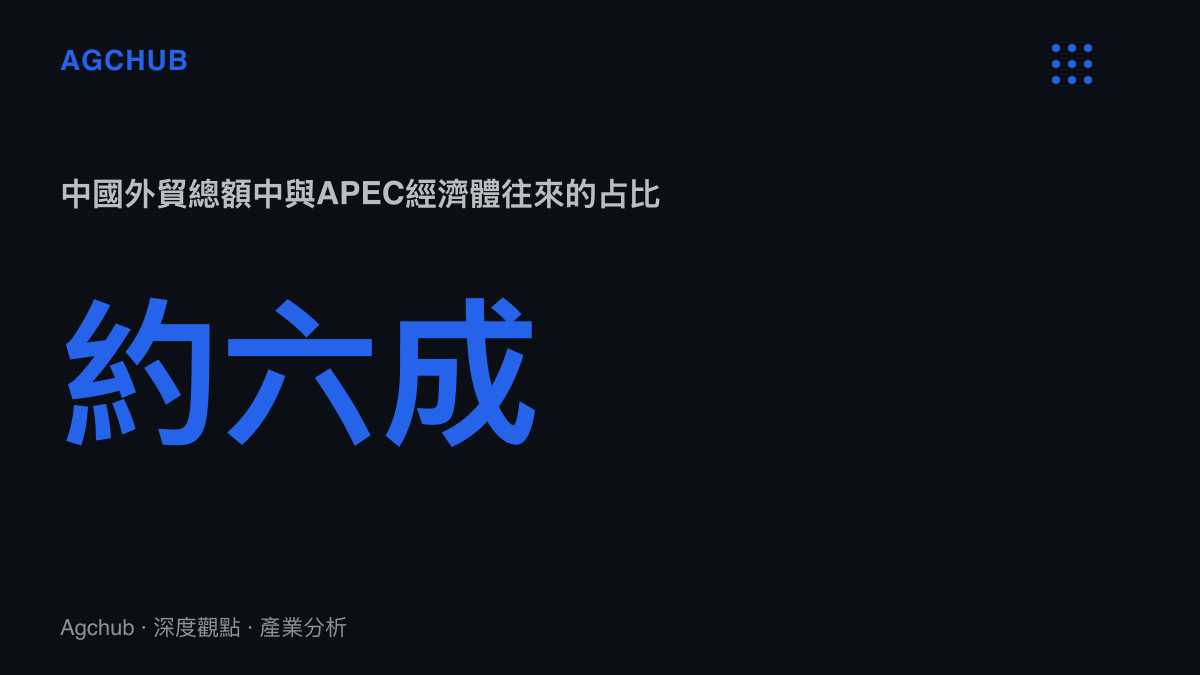
APEC有21個經濟體,合計約佔全球GDP六成、全球貿易近半;中國對外貿易約六成與成員經濟體往來。東道主的籌碼與壓力因此來自同一批對手兼客戶:美國、東協、日韓、俄澳,既買中國的貨,也在同個市場競爭。
出口結構的位移比總量更能說明這25年。2001年的主力是紡織、鞋類與玩具;2014年機電產品成為大宗;到2024年,電動車、鋰電池、光電與資通訊產品撐起增量,深圳是其中多類貨源的最大輸出地。區內貿易的另一端可以看韓國:其出口總額的42.7%壓在半導體,與深圳的電子資訊製造共享同一條跨太平洋貨流,我們先前在韓國出口叩關一兆美元的品項結構裡已拆解過這種集中度。智利則供應中國冬季市場九成以上的車釐子(櫻桃),本屆峯會期間智利總統夫人把車釐子遞給深圳學生的畫面登上熱榜,把這份貿易關係變成一則花絮。
政策面的座標同樣具體。去年的慶州峯會完成向深圳的交接,同時留下兩個背景條件:領袖宣言不具罰則,美中關稅休兵設有期限,且一年期的時間窗與本屆峯會的會期重疊。APEC慶州峯會走進家戶的三本帳曾拆解,這類成果要傳導到家戶層級,得穿過大豆、飼料到零售價格的完整路徑。深圳接棒後面對的第一個問題相同:休兵是否延長,直接決定出口城市的帳面數字。
峯會一週,帳記在哪些欄位
短期受惠最直接的是會展與住宿。深圳國際會展中心室內展覽面積逾40萬平方公尺,峯會週期間場館、翻譯、保全與接待人力滿載,飯店房價與入住率通常出現跳升。航空與口岸是第二個欄位:多國領導人專機同日進場,要客通道與臨時航班的調度對寶安機場的國際線網路是一次壓力測試,也是後續航權談判的素材。
第三個欄位是城市品牌與招商。工商領導人峯會把數十位跨國企業決策者帶進同一座城市,參訪動線經過的園區與企業,等於獲得一次成本極低的展示窗口。承壓端同樣明確:交通管制與安保升級壓縮物流時效,會展檔期被佔用後,商業展覽改期或遷往鄰近城市,珠三角11月的出貨節奏需要提前調度。對照2014年北京周邊工地停工的經驗,大型峯會的舉辦成本始終有一部分,寫在當地製造業與物流業的報表裡。
結構性的承壓則取決於貿易環境。深圳出口以電子資訊產品為大宗,若關稅休兵到期後稅率回歸,終端需求收縮會先反映在深圳的月度出貨,再向零組件與設備端傳導。
三種情境
基準情境:峯會以宣言式成果收場,制度增量有限。深圳與大灣區兌現城市品牌與會展收益,會展、航空、飯店三個欄位入帳,貿易結構維持現狀。
進取情境:FTAAP進程對照2014年路線圖重啟實質討論,數位貿易與人工智慧規則進入工作小組層級,區內技術貨流獲得可預期的框架,深圳的硬體出口與韓、日、臺的零組件同享其利,休兵獲得延長。
逆風情境:休兵到期、關稅回歸,峯會成果停留在宣言層級。深圳當月出口承壓,會展週的短期收益被外需波動抵銷,後續商業展覽的檔期恢復也得重新排隊。
三次東道主,會場從黃浦江畔搬到深圳灣畔,遞出去的名片從要素成本換成技術製造。峯會一週的會展帳是看得見的部分,真正影響損益的,是那個佔中國外貿約六成的區域,未來一年能否維持可預期的規則環境。