
「虛假對立」的定價:黃仁勳主張 AI 安全不需要新法律
輝達執行長黃仁勳於2026年9月15日Salesforce活動主張AI安全不需要新法律、速度與安全可以兼得,本文從市場機制的成立條件、輝達自身的監管成本科目與美歐已經分岔的法規版圖,拆解這場免立法主張下的受惠與承壓方。
2026年9月15日,美國AI產業的兩大賣方在同一天站上同一個位置。OpenAI執行長奧爾特曼稱行業自律足以守住安全底線,我們先前拆解過他從「請監管我們」改口「行業能自律」的立場位移;同日在Salesforce的活動上,輝達執行長黃仁勳與馬克·貝尼奧夫對談時再往前一步。依彭博社報導,黃仁勳認為AI行業不需要為安全制定新的法律或監管規定,速度與安全可以兼得,兩者的衝突在他口中是一種「虛假對立」。
替代方案是市場機制。黃仁勳的版本有三個環節:企業按產品成熟度控制發布節奏;對可能造成危害的產品選擇不發布,等到有足夠信心、確認能獲得市場認可再推出;競爭、使用者選擇與商業聲譽會促使企業把安全做好。
安全從法規科目搬到市場科目
這套論述的會計含義相當明確:把安全從外生的合規成本,改記成內生的品質投資。廠商自訂發布時點,等於自行吸收「過早發布」的市場懲罰;聲譽折價取代罰款,成為主要的違約代價。
聲譽機制要能發揮懲罰作用,前提有兩個:買方重複交易,並且能辨識傷害的責任歸屬。企業軟體大致符合這兩個條件,合約一年一簽、供應商可替換,採購方握有回頭客的籌碼,Salesforce的客羣正是這種市場,這也部分解釋了黃仁勳選在這個場合說這套話。外部性強的場景就弱得多:深偽詐騙的受害者與模型開發商之間沒有合約關係,AI代理程式誤操作的損失也未必能追溯到源頭。市場懲罰在這些場景傳導不過去,「虛假對立」論述覆蓋不到的正是這一塊。
私部門其實已經在做黃仁勳描述的事。2023年7月,七家業者在白宮簽下自願承諾,內容涵蓋內部紅隊測試與能力資訊揭露;Anthropic公開責任擴展政策,OpenAI設有準備度框架,發布前自行評估風險等級。私人的閘門已經存在,差別在於沒有罰則欄位,也不對公權力負責。黃仁勳的主張換句話說,就是現狀已經足夠。
上遊的帳本:為何不要閘門
輝達過去幾年唯一付過的大筆監管帳單,記在出口管制科目。2025年4月,H20晶片對中國出口改為逐案許可,輝達當季認列約45億美元的存貨減損與相關費用;依2025年8月向美國證券管理委員會申報的文件,公司與商務部達成安排,中國資料中心運算收入的15%須上繳。安全法規尚未立法,監管成本已經在財報出現具體數字,只是科目屬於國安管制。
安全立法一旦成真,成本結構則完全不同。罰則與前置審查落在模型開發商與部署端,輝達處在上遊,直接觸不到;但部署節奏放慢,會沿著需求曲線傳回上遊。輝達2025財年營收1,305億美元、年增114%,其中資料中心業務1,152億美元、佔比約88%;黃仁勳近期在多個場合重申,2028財年營收可望年增70%,實際需求還高於此。這條曲線的斜率由部署速度決定,一個不設前置閘門的政策環境,對賣算力的一方是純粹的順風。
輝達的部署面積還在往終端延伸。十月,黃仁勳將與微軟在舊金山的Windows與Surface發表會再度同臺,我們先前追蹤過這場黃仁勳與微軟在PC上的第二次同臺背後的處理器版圖。部署端點愈多,速度論對輝達的價值愈大。
大西洋兩岸已經分岔
黃仁勳表態的兩週前,歐盟AI法案的高風險義務剛生效。2026年8月2日起,高風險系統的符合性評估、技術文件與事故通報義務分階段轉為強制,一般違規最高罰全球營業額3%,禁止性應用最高罰7%或3,500萬歐元。美國聯邦層級至今沒有綜合性AI法,拜登2023年10月的行政命令已於2025年1月被撤回,接手的路線明確偏向鬆綁。加州提供第三種劇本:2024年9月,要求前沿模型上市前測試的SB 1047被州長紐森否決;2025年9月改以SB 53立法,訓練運算量達10的26次方以上的開發商須公開安全框架、通報重大事故。三條路線並行,跨國開發商手上是三套成本表。
規則變多的體感有數據支撐。史丹佛AI Index的統計顯示,與AI相關的美國聯邦法規,從2016年的1項增加到2024年的59項。黃仁勳的表態,等於在這條上升曲線前面畫了一條界線。
受惠與承壓的分配
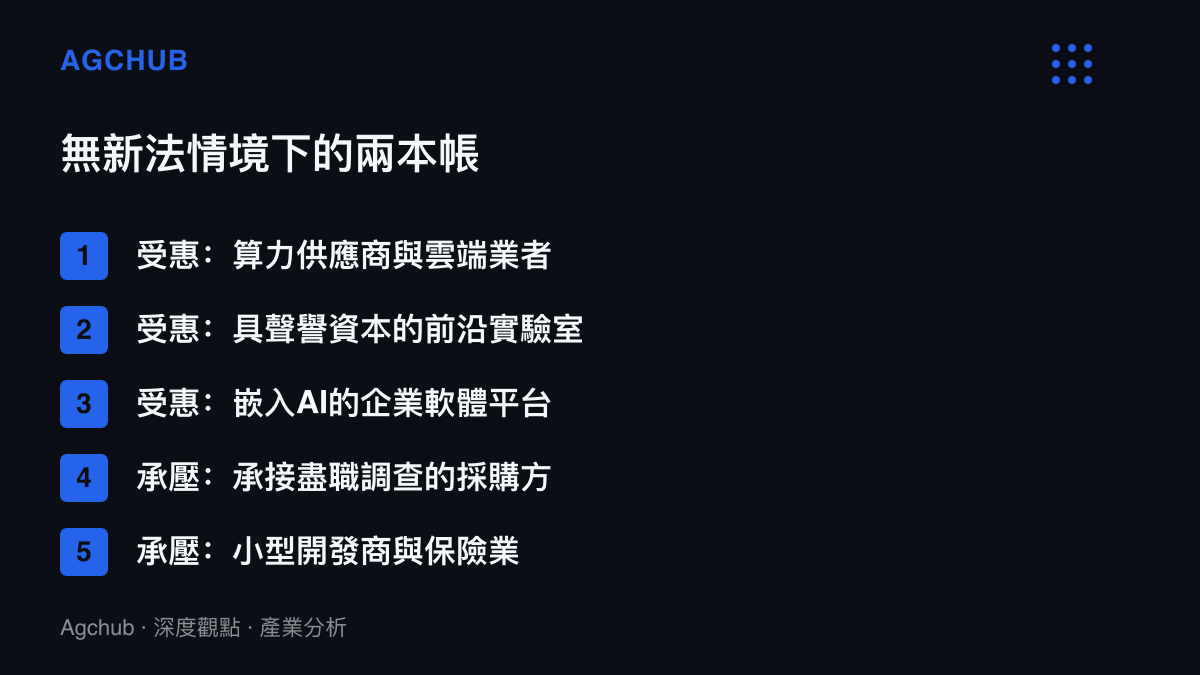
無新法情境下,帳目往兩端拉開。
受惠端首先算力供應商與雲端業者,沒有前置審查就沒有部署摩擦,推論需求維持陡坡。其次是具聲譽資本的前沿實驗室,自行認證安全等於把合規部門併進行銷部門,安全框架直接變成產品賣點。企業軟體平臺同樣受益,把AI功能嵌進既有工作流時,不必逐司法管轄區送審。
承壓端則更分散。企業採購方接住被移轉的盡職調查成本,法規缺位時,驗證模型安全的責任落在買方自己的採購與風控流程。規模較小的開發商缺乏聲譽緩衝,一次事故足以清零,也最容易在行業性事故後被連坐立法。保險業面對沒有法定底線的新型責任,精算缺乏錨點,費率只能往上加風險溢價。
劇本的到期日
回看美國幾個前置許可制的誕生過程,時間點都踩在可見的重大傷害之後。1938年的食品藥品化妝品法案,在磺胺酏劑事件奪走逾百條人命後通過;1962年的修正案,在沙利竇邁受害嬰兒大量出現後確立上市前安全與療效證明;1966年的《國家交通與車輛安全法》,在《任何速度都不安全》出版後一年完成立法。三個法案通過前,產業都以速度與成本為由反對過。
把這個序列套回AI,黃仁勳主張的實質是一筆對沖:以自律的確定成本,交換立法的或有成本,交易的到期日是第一次重大事故。事故不來,自律框架逐漸沉澱為行業標準,企業採購合約直接引用,私人秩序補位法律;事故一旦到來且規模夠大,立法將在危機模式下起草,條款通常比事前妥協出來的版本更貴,SB 1047被否決,不代表下一部草案也會被否決。
同一天給出同一個答案的兩位執行長,一位賣模型、一位賣算力,帳本不同,方向一致。這個一致本身就說明了產業上中遊的共同判斷:部署速度的現值,高於監管的尾部成本。這項判斷何時被檢驗,取決於那個尚未出現的事件,以及它落在哪一套法域。