
電力四十年、網路十五年、AI五年:蔡崇信的隱形時程與50兆美元算術
蔡崇信在杜林論壇提出AI五年內轉為隱性基礎設施的預估,本文以電力與網路兩波技術擴散史對照這張時程表,拆解阿裏巴巴算力、模型、應用三層布局的資本帳,並檢視50兆美元知識工作者TAM與可實現營收之間的數量級落差。
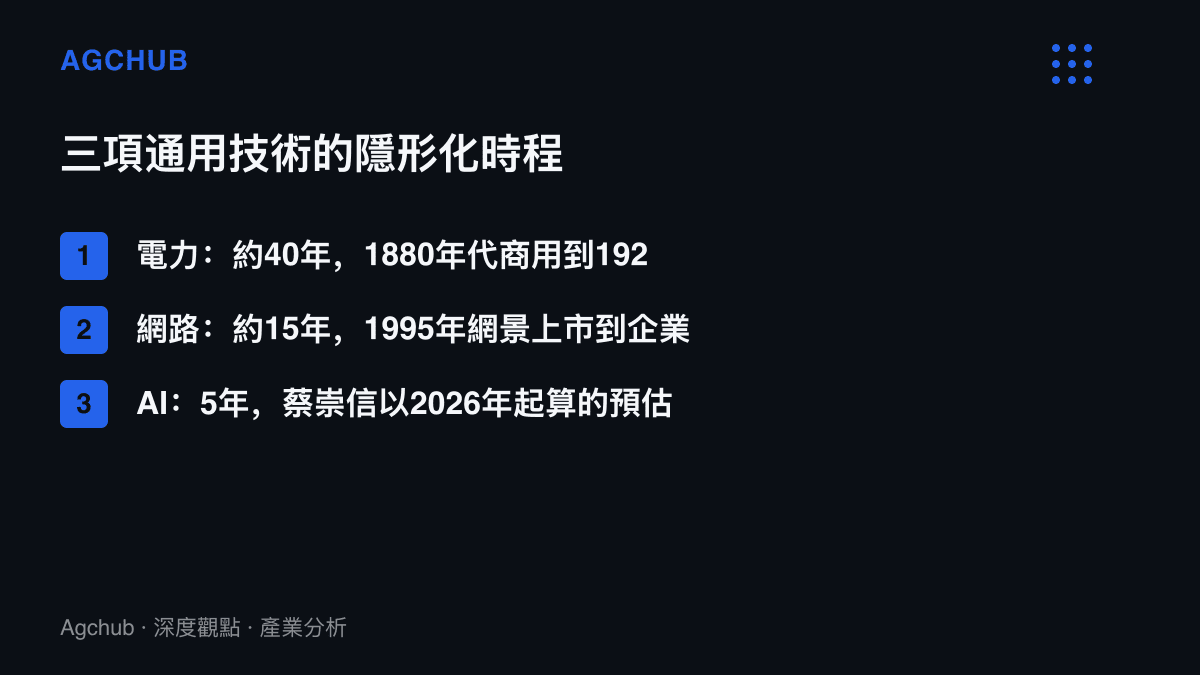
1990年,經濟史學者保羅·大衛發表他對電氣化與生產力的研究:中央電站與交流電在1880年代就已備妥,美國製造業的單位產出卻遲至1920年代才明顯攀升,中間隔了約四十年。原因出在組織:工廠必須拆除中央蒸氣機與天軸傳動,為每臺機器配置獨立馬達,重排整條生產線,通用技術的紅利才進得了損益表。網路把這段潛伏期壓縮到約十五年:1995年網景上市,「上網」成為顯學;到2010年前後,「網路策略」作為獨立表述在企業年報裡逐漸退場,網路變成水電一般的背景。
2026年10月7日晚間(北京時間),阿裏巴巴集團主席蔡崇信在義大利杜林的科技與投資論壇Wave by Vento 2026上,給出AI的版本:五年後人們可能不再單獨討論AI,它將像今天的網路一樣融入業務的每個環節,術語會隨普及程度演變,技術的根本影響會留下。同場對談還掛出另一個數字:知識工作者生產力的總潛在市場(TAM)約50兆美元。一張時程表、一個分母,兩個數字合在一起,這場演講就值得按產業帳本重讀一次。
2023年的分界:組織帳與資本帳同時翻頁
蔡崇信用曆法切分自家歷史:1999年創業到2023年是「公元前」,2023年起進入「公元後」,集團聚焦電商與全端AI兩個核心。分界線與產業時序吻合,2022年11月ChatGPT上線,2023年3月阿裏宣布組織調整,4月阿裏雲發布通義千問,方向在同一年內定調。
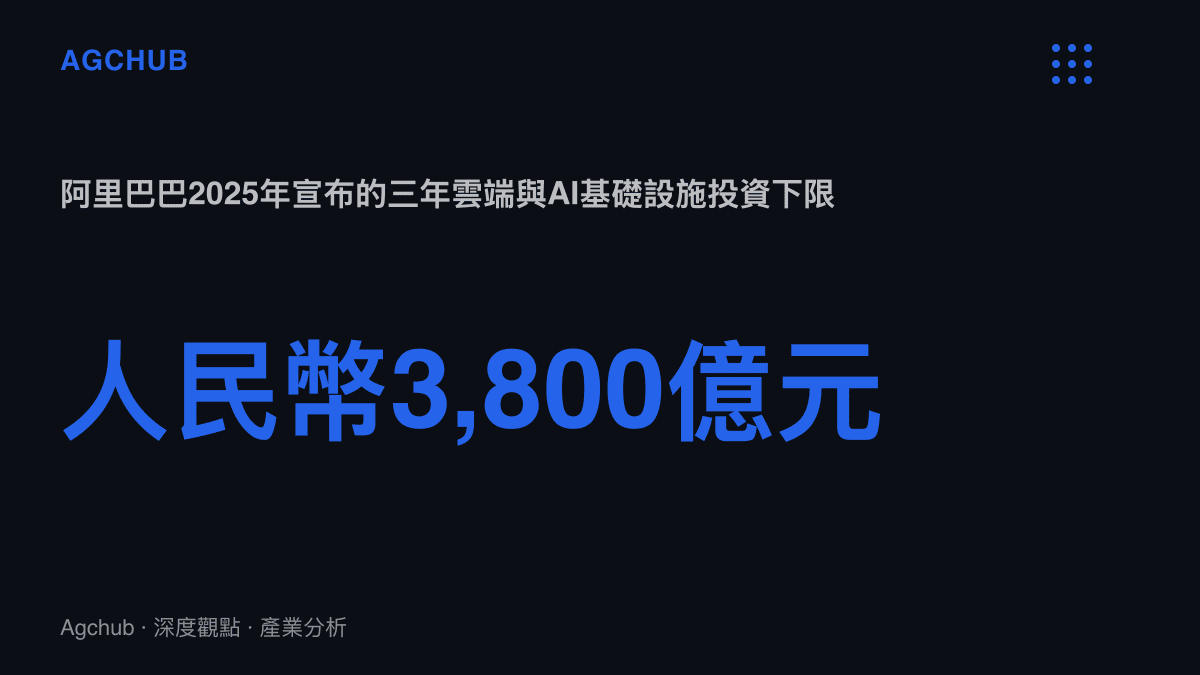
分界之後的帳,落在資本支出科目。2025年2月,阿裏巴巴宣布三年內至少投入人民幣3,800億元於雲端與AI基礎設施,金額超過此前十年總和。以伺服器四至六年的折舊年限推算,這批資產在2028年前後進入第一輪汰換,推理需求屆時必須長到足以覆蓋折舊與電力成本。蔡崇信的五年時程,2026年起算、2031年到期,正好橫跨這批設備完成折舊的區間。時程表貼著攤提表走,這是理解「全力投入」最實際的座標。
三層堆疊的計價點:模型免費,算力收費
他對全端AI的拆解分三層。算力層以阿裏雲十七年的累積為底,市調機構Canalys的季報長期將阿裏雲列在中國雲端基礎設施支出首位,份額約三分之一;模型層自主研發大模型;應用層把AI裝進消費者與企業客戶的產品。三層串成一線,計價點卻集中在一處。
模型層走開源路線。2025年中,通義千問在Hugging Face上的衍生模型突破十萬個,取代Llama成為規模最大的開源模型家族。蔡崇信的比喻是大學:頂尖大學向全世界開放、為學生提供助學金,AI也應該把進展開源,讓更多人受益。財務翻譯相當直白,模型權重不收授權費,收費發生在推理所在的算力層,開源壓低生態進入門檻,再把需求沉澱為雲端上的Token消耗。模型能力趨同之後,競爭軸跟著移動,這與我們先前整理的頂尖模型分差收斂、差距移往API牌價屬於同一條曲線:分數拉不開,牌價與雲端規模接手決定市佔。
同一套邏輯也套用在他看好的歐洲「新雲」(Neo Cloud)公司上:歐洲有大量工業企業與私有資料,開源模型可以就地改進營運,條件是自建算力,讓模型跑在自家基礎設施上。模型可以免費下載,推理發生的那一層才是計價點,歐洲的機會與阿裏的雲端生意,在這個框架裡並不衝突。
50兆美元的分母:TAM與營收之間的數量級
應用層的變數在計價方式。蔡崇信對能力邊界的判斷是:AI擅長幫人省時間,在幫人花時間上尚未取得同樣的突破;提升知識工作者生產力是最確定的場景,TAM約50兆美元。這句話需要拆成兩半看。省時間的工具創造價值在先、收費在後,企業願意把多少紅利分給工具商,決定TAM有多少能換成營收;花時間的內容與娛樂按注意力直接計價,模式成熟,AI在那個市場還沒有對應量級的產品。
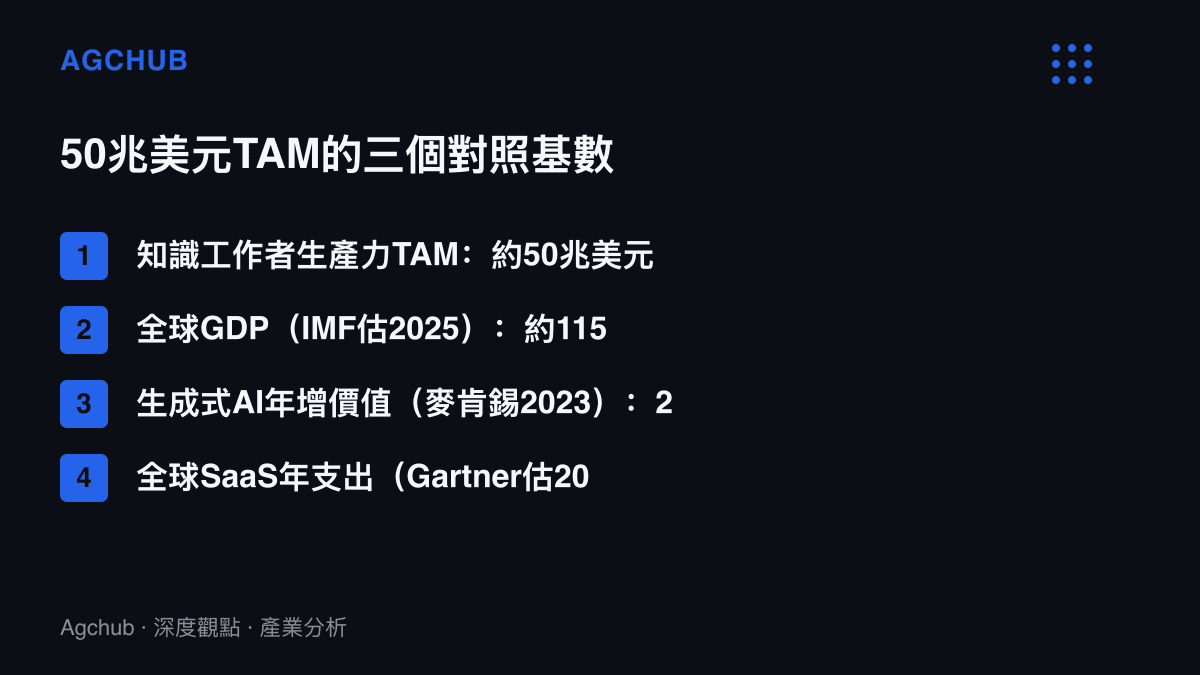
50兆美元需要對照基數。國際貨幣基金對2025年全球GDP的估計約115兆美元,50兆相當於全球產出的四成以上,接近把全球知識勞動的價值整包計入市場。麥肯錫2023年的估算低一個數量級,生成式AI每年可為全球經濟增加2.6至4.4兆美元。再往下錨一層,Gartner對2025年全球SaaS支出的預估約3,000億美元。樂觀版本的算術,是AI工具從價值池抽取幾個百分點,就足以翻轉軟體業的營收規模;保守版本的算術,是紅利留在使用企業自己的損益表,工具商只收得到席位費與用量費。
生產力帳目前被最快量化記錄的位置在工程端。Instagram Direct遷移Compose的量化實證裡,程式碼減半、Token省三分之一的收益被記在架構與維護成本上,這類可對帳的項目,是50兆分母中最早被驗證的一塊。
三成工業產值:實體AI的另一張牌
談到中國AI產業,蔡崇信給了兩個結構條件。其一,中國佔全球工業生產總量約三成,工廠累積的高價值製程資料可用於訓練模型,提升良率、優化產品設計。其二,電動車與機器人領域有完整的硬體供應鏈,當AI進入與物理世界結合的階段,供應鏈優勢會轉換為競爭力。
兩個條件指向同一個分工假設:知識工作端的競爭由前沿模型與算力規模決定;實體端的競爭由製造基地與感測、執行零組件的供給決定,中國在後者的籌碼來自數十年累積的工業體系。變數在資料的碎裂程度,各廠的機臺協定與排程邏輯互不相通,製程資料難以像網路文字那樣一次收斂,導入速度繫於專案別的部署成本。這一端的AI帳更接近客製化專案,規模效應出現得比消費端慢。
情境推演:三個檢核點與兩側位置
這張五年時程表可以在三個位置檢核。推理單價是第一個,單位成本若維持每代數倍下降,應用層才有收費餘裕。第二個是流程重整,保羅·大衛的電力研究早有提醒,通用技術的統計數字向來滯後於組織重整,企業改寫流程的速度決定紅利入帳的時間。第三個是折舊消化,人民幣3,800億元支出若在2028年前後遇上利用率不足,價格競爭會先壓縮雲端毛利,時程表與攤提表的賽跑將提前分出勝負。
受惠位置分散在三處:利用率高的雲端業者收推理帳,承接流程重整的系統整合商收顧問帳,開源生態的維護者以標準影響力換取生態位。承壓位置也清楚:按席位計費的傳統SaaS面對按成果計價的擠壓,延後改寫流程的企業則以生產力差距的形式支付成本。至於「不再討論AI」的那一天,可比的指標在財務報表的科目結構:當AI預算從獨立科目併入各業務線的經常性支出,隱形化才算真的完成。