
25億元商標、115億元股權:熱搜「復合」背後,華為與賽力斯的產權帳
熱搜以復合形容華為與賽力斯的關係,本文從五年合作帳本出發,拆解25億元商標過戶與115億元引望入股兩筆交易的產權意義,檢視四界擴張下的稀釋敘事與集中度算術,並推演兩側受惠與承壓方。
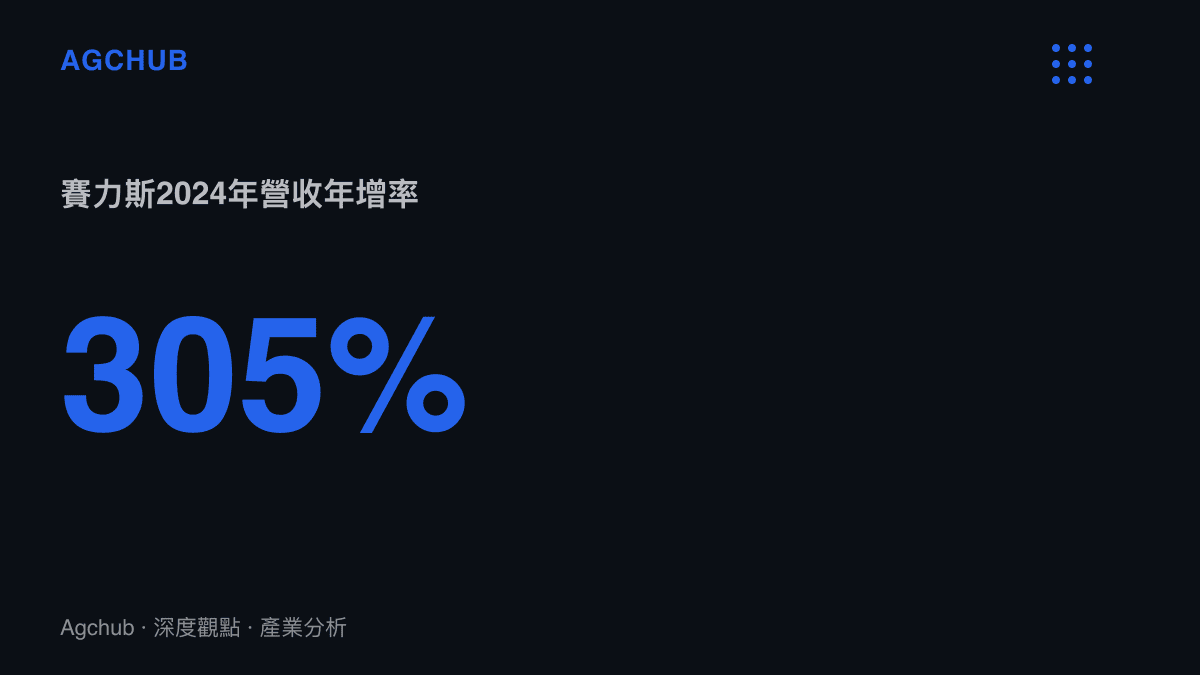
微博熱搜把「復合」兩個字套在華為與賽力斯身上,這個借自感情敘事的詞,預設了一段先靠近、後疏遠的劇情。兩家上市公司的關係變動其實都留在公告與財報裡:2024年7月,問界系列商標以25億元完成過戶;同年8月,賽力斯宣布以115億元現金入股華為車用業務主體引望;當年度,賽力斯營收1,451.76億元,年增305%,歸母淨利59.46億元。把這組數字排開,「復合」與否的答案,取決於產權線畫在哪一側。
分工從一紙協議開始
2021年4月的上海車展,當時仍稱小康股份的重慶車企與華為簽署深度合作協議,賽力斯智選SF5進駐華為門市,成為智選車模式的第一個樣本。2021年12月的華為冬季發布會上,AITO問界品牌與首款車型M5同場亮相,次年3月進入交付。合作次年,小康股份完成更名,賽力斯成為公司的對外身分。
這套模式的分工界線清楚。華為負責產品定義、鴻蒙座艙、智慧駕駛方案,以及全國門市構成的銷售通路;賽力斯負責整車平臺、製造、供應鏈與售後。華為的收入來自零部件與技術服務,銷售端再按成交抽傭。對一家以微車與十萬元級SUV為主要產品、2023年營收僅358.42億元且淨損24.5億元的車企而言,這是一場以製造能力換技術與通路的交易。
走量出現在第三年,而且中途有一次完整的低谷。2022年問界全年交付約7.6萬輛,2023年上半年月銷一度回落至5,000輛以下,市場對智選車模式的質疑聲量隨之升高。轉折點是2023年9月改款M7以24.98萬元起售上市,一個月預訂突破五萬輛;12月發布的M9把價格帶拉到46.98萬元起。2024年,問界M9全年交付約15.9萬輛,站上中國市場50萬元以上級距銷量首位,賽力斯全年新能源汽車銷量約42.7萬輛,營收與獲利在一年內完成反轉。
兩筆交易,兩條產權線
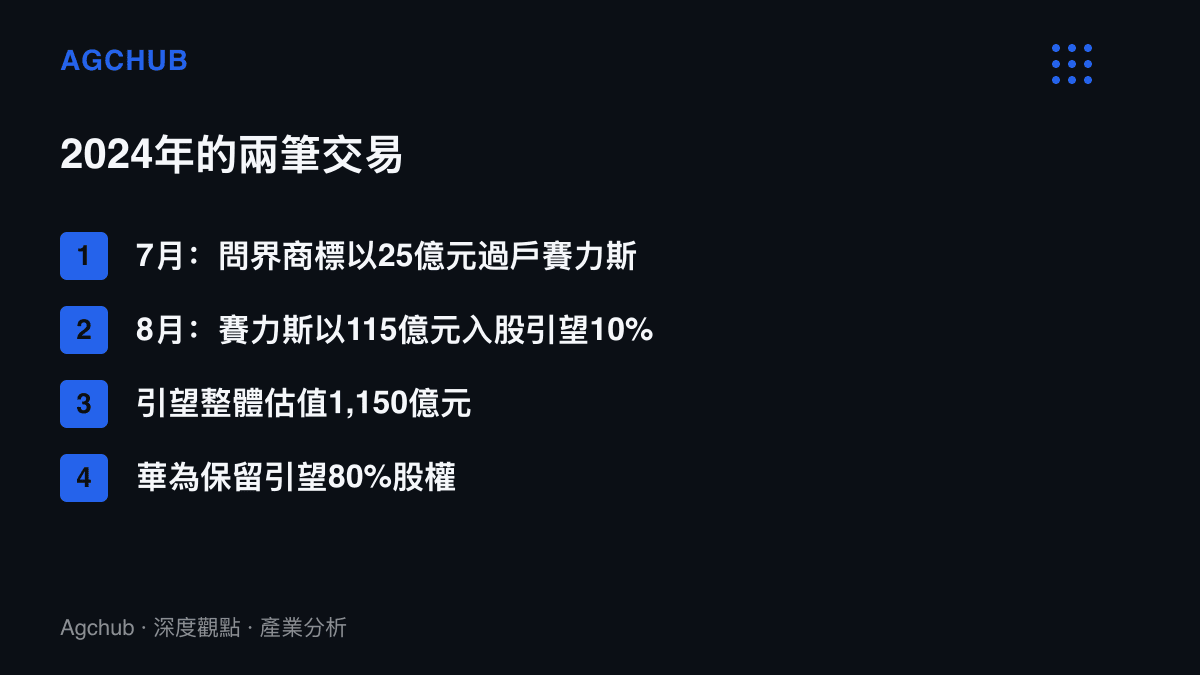
2024年7月2日,賽力斯公告旗下公司收購問界系列文字與圖形商標及相關外觀專利,對價25億元。這筆交易的背景是華為2023年3月的內部決議:重申不造車,決議有效期五年。持有整車品牌與這項承諾存在直接衝突,商標過戶之後,問界的品牌資產回到車企的資產負債表上。
不到兩個月後,第二筆交易的方向相反。2024年8月,賽力斯公告以115億元現金入股引望智慧技術,取得10%股權,對應引望整體估值1,150億元;長安系的阿維塔也以相同對價取得另外10%。引望是華為將車用業務核心資產與人員裝入的獨立主體,定位是向所有車企開放供應的技術平臺。
第二筆交易改變了結算順序。賽力斯從技術方案的採購方,變成技術公司的股東;華為向問界供應智慧駕駛與座艙方案取得的收入,有一部分會以引望利潤的形式回流給持股車企。供應商、通路與股東三種身分疊在同一交易對手身上,這種結構與Anthropic 招股書裡的循環資本結構相似:每一筆採購同時構成對自家投資標的的收入,合作規模在簽約當下就被股權關係鎖定。
「疏遠」敘事的三個來源
熱搜選用「復合」,前提是市場先後多次讀出「疏遠」。第一次在2023年春天,問界行銷物料與門市標識中華為字樣的用法一度收緊,輿論將其解讀為切割的第一步,實際對應的是內部決議對品牌使用的規範。第二次是2024年7月的商標過戶,25億元對價被部分討論貼上「分手費」的標籤,儘管交易本質是品牌資產的產權登記。
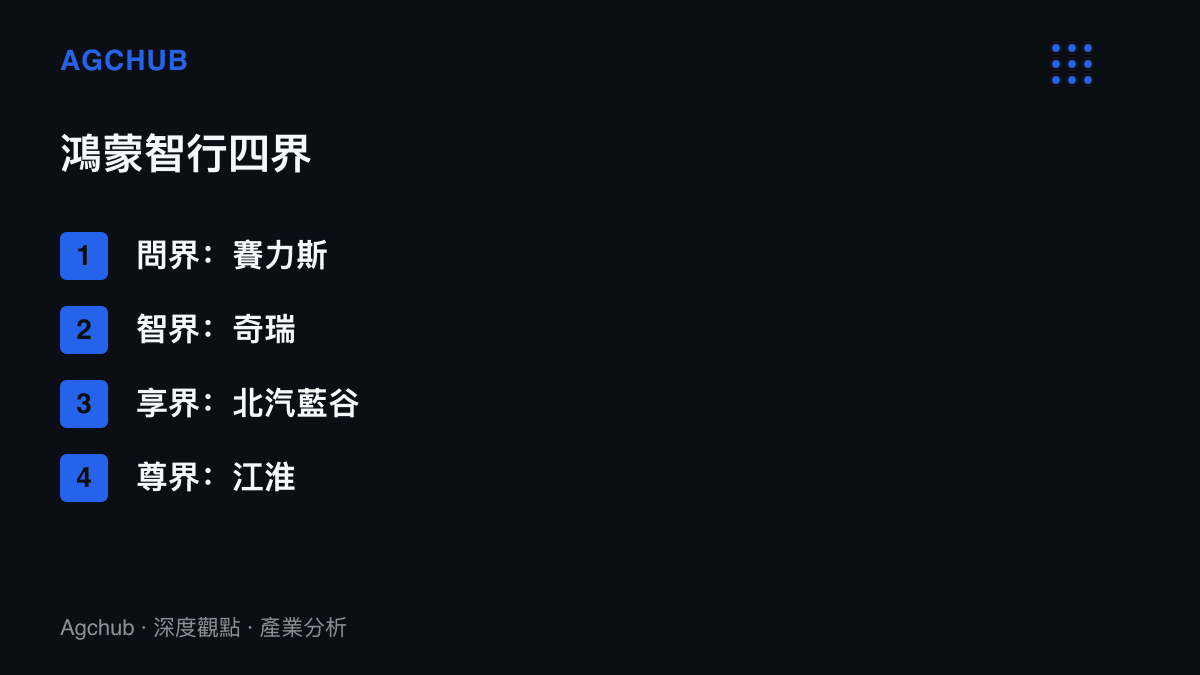
第三個來源是結構性的稀釋。鴻蒙智行從問界單一品牌擴張為四界:智界背後是奇瑞,享界是北汽藍谷,尊界是江淮。2025年,尊界S800以70.8萬元起售,價格帶直接壓在問界M9的上緣;問界M8則以35.98萬元起補進30萬至40萬元級距。華為的工程師資源、門市展位與行銷預算如何在四個品牌之間排序,成為每一次傳聞的溫牀。
綁定的算術
「復合」敘事忽略了一個數字:集中度。賽力斯2024年1,451.76億元營收幾乎全部由問界系列貢獻,這種單一品牌集中度在中國頭部車企中沒有第二例。反過來看,鴻蒙智行2024年全年交付約44.5萬輛,其中問界超過42萬輛,佔比在九成以上。引望的研發投入需要出貨量攤提,問界是這條成本曲線上最大的單一攤提來源。
引望10%股權的功能由此清楚。問界銷量越高,引望的營收與利潤越高,賽力斯帳上的投資收益同步增加。這個設計把單方面退出合作的經濟成本抬到難以負擔的水位:賽力斯失去華為方案等於失去問界的產品力基礎,華為失去問界等於引望失去最大客戶。兩筆2024年的交易,一筆劃清品牌歸屬,一筆綁緊技術分潤,方向相反,卻都指向同一個結果:關係更難拆。
產品側的證據也指向延續。問界M8上市後,M5、M7、M8、M9形成25萬元至57萬元的完整價格階梯,新款車型的智慧駕駛硬體維持華為方案的更新節奏。關於配置價值從展示轉向使用的討論,此前在新能源車開始重算配置帳一文中已有拆解,問界M8的標配策略是同一邏輯的執行個案。
誰受惠,誰承壓
受惠清單的第一行是賽力斯。商標入帳讓品牌資產從華為的行銷投入變成賽力斯的無形資產,引望股權讓技術成本有一部分以收益形式回收,公司的估值邏輯從代工廠轉向品牌車企。第二行是華為。車用業務以輕資產形式鎖定最大客戶,不造車承諾與出貨量之間不再衝突,引望1,150億元的估值也獲得產業資本的定價背書。
承壓方分三層。四界內部的同價格帶互撞最先發生,尊界與問界在70萬元級距、智界與問界在30萬元級距各自重疊,排序成本由華為承擔。未結盟車企居次,在智慧駕駛方案的採購談判中,對手方同時是競品背後的技術供應商與股東,議價條件先天不對等。最外層是40萬元以上的傳統豪華品牌,問界M9在該級距的月交付量多次超過主要豪華品牌的同級車型,2024年全年的級距銷量首位說明擠壓已經持續發生。
後續的觀察指標有三個。問界在賽力斯營收佔比的變化,對應品牌獨立性;引望外部客戶的數量與規模,對應平臺開放度;四界門市展位與行銷資源的分配比例,對應內部資源排序。任何一個指標出現大幅變動,都會比熱搜詞彙更早給出答案。
熱搜上的「復合」是敘事層的用語,產權線才是這段關係的本體。兩家公司用一筆25億元的交易把品牌劃給車企,再用一筆115億元的交易把技術平臺的分潤劃給彼此。這種寫進資產負債表的綁定方式,經得起比熱搜更長的周期檢驗。