
一六三五萬畫素的冠軍:柯達靠兩萬日圓相機終結佳能二十餘年榜首
柯達憑2萬至3萬日圓的Pixpro平價相機在2025年終結佳能二十餘年的日本銷量榜首紀錄,營收榜卻擠不進前五,本文拆解品牌授權結構、被手機清場的低價真空與日系原廠的產能回防。
兩張榜單,一個市場
2026年9月18日,日經新聞確認了一項統計:依東京BCN研究所的全年資料,柯達在2025年以臺數計登上日本相機市場第一,終結佳能延續二十餘年的榜首紀錄。同一份資料裡藏著另一半事實。按銷售金額排序,前三名是佳能、索尼與富士,柯達連前五都未擠進。
一座市場,兩張榜單,名次完全錯開。把兩欄數字並置,這個產業當下的結構就攤開了:需求最活躍的位置落在單價最低的那一層,利潤最厚的地方仍在原來的三家手裡。
量價背離可以直接換算。柯達登頂的主力機種集中在2萬至3萬日圓(約新臺幣4,200至6,600元),佳能的數位相機產品線覆蓋5萬至10萬日圓(約新臺幣1.1萬至2.2萬元)。取中值概估,三臺柯達創造的營收約當一臺佳能中階機。臺數榜的領先經過價格折算,不足以支撐金額榜的席位,這是榜單錯位的算術來源。
冠軍商標的持有人不生產這臺相機
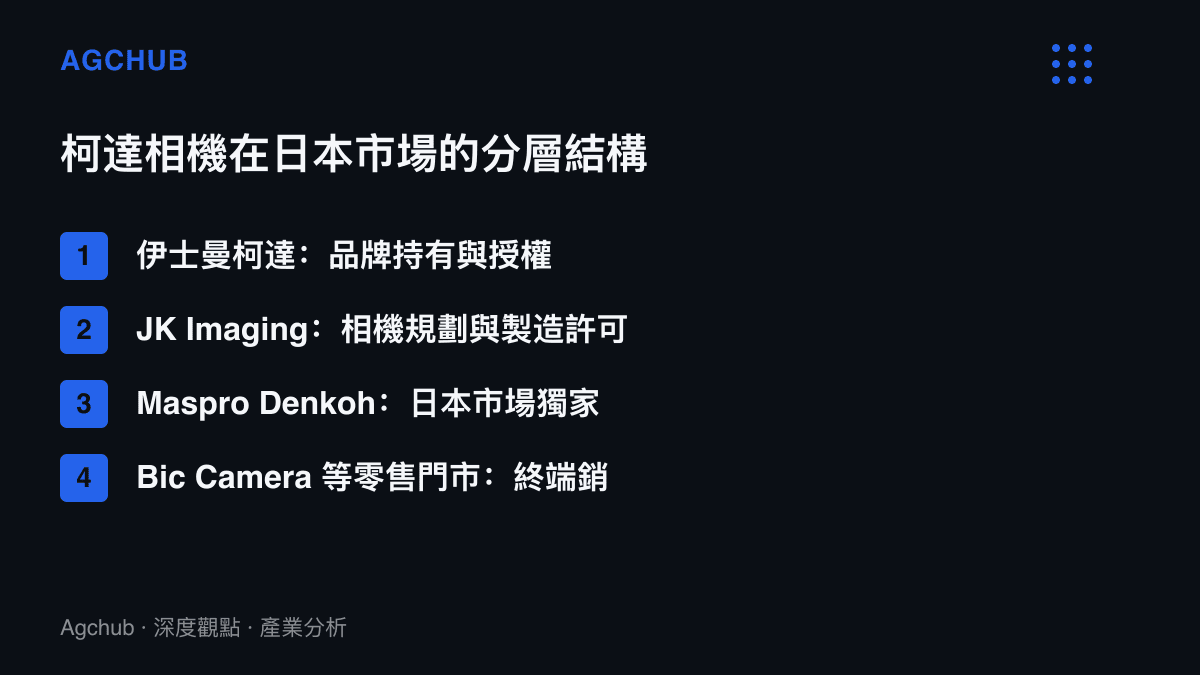
登頂的「柯達」,嚴格說是一個商標。伊士曼柯達在2012年1月申請破產保護,重整後的營運重心移往印刷事業與品牌授權。這次在日本熱賣的Pixpro系列,由JK Imaging持有柯達品牌相機的規劃與製造許可,日本市場的獨家經銷則交給Maspro Denkoh。
三層契約拆開,利益與風險各自歸位。伊士曼柯達收取授權利益,無須負擔產線;JK Imaging承擔製造、物料與庫存,換得老品牌在低價市場現成的辨識度;Maspro Denkoh經營通路。獨家經銷商的資料顯示,Pixpro銷量在2022年增至前一年的3倍以上,其後每年維持成長,這並非單一年度的脈衝。對JK Imaging而言,品牌是租來的生產要素,定價只需覆蓋物料、授權費與通路利潤,2萬至3萬日圓剛好卡在手機與傳統入門相機之間的縫隙。
被手機清場的價格帶
這條縫隙是智慧型手機挖出來的。日本相機映像機器工業會(CIPA)的統計裡,2010年全球數位相機出貨約1.2億臺,其中超過1億臺是輕便型機種;到2023年,全年總出貨萎縮至約770萬臺,十三年蒸發逾九成。當口袋裡的手機畫素一路超越隨身機,日系品牌集體往高階與可換鏡頭系統撤退,低價輕便型成為無人留守的價格帶。
佳能、索尼與富士的營收結構因此更依賴高單價機種,這也是金額榜前三名紋風不動的原因。值得對照的是,執行清場的手機自身也進入存量階段,一支手機從兩年合約走到五年折舊,換機週期拉長之後,使用者對「手機之外再買一臺拍攝裝置」的心理門檻反而降低。真空等了十年以上,等到一批把手機攝影視為預設值、因而願意付費購買不同成像質感的年輕買家。
規格表之外的購買理由
暢銷機種Pixpro FZ55的有效畫素約1,635萬,不到iPhone 18 Pro主鏡頭4,800萬畫素的一半。買家並非不知情。Z世代消費者的評價很具體:照片輪廓略糊、色彩偏柔,帶著手機照片少見的真實感。東京Bic Camera有樂町店的銷售代表觀察,不少客人看過網紅使用後上門,價格負擔得起,部分零售點一度缺貨。
需求邏輯從規格移向風格。手機的多幀合成與HDR把照片修得太乾淨,平價感光元件的缺陷反而成為辨識度,後製濾鏡要花力氣模仿的顆粒與色偏,這臺機器直接在硬體層輸出。這套打法與蘋果以色號作為規格表上最便宜的一行驅動旗艦熱銷的結構同構:當效能全面過剩,可感知的差異往低邊際成本的屬性遷移,顏色之於手機,成像風格之於相機。買FZ55的人手裡多半已有畫素三倍於此的手機,這臺2萬多日圓的裝置是配件與玩具,也是社羣內容的原料。
原廠回防:兩個五成與二十一年的空白
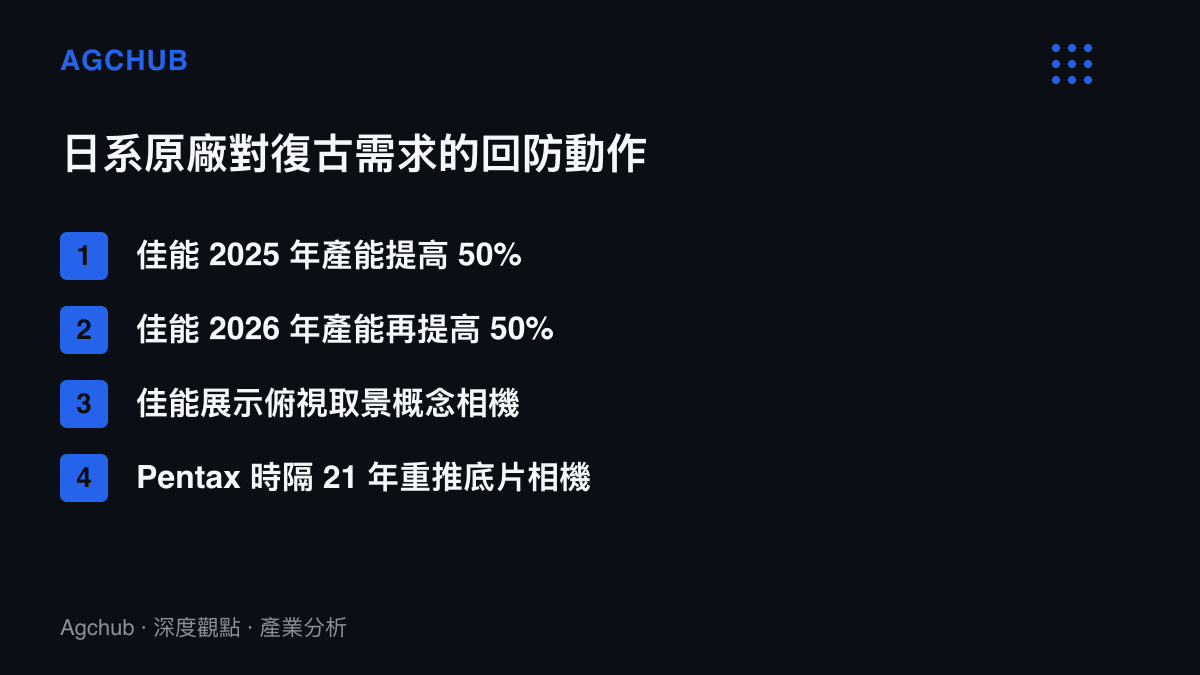
需求的規模大到讓退出者回頭。佳能在2025年將相關產能提高50%,2026年再提高50%,並計畫繼續擴張。執行副總裁Go Tokura的說法直白:全線產品產能都不足。同一年,佳能在日本與中國的活動上展示一款概念相機,俯視式取景器、手動對焦,成像效果接近底片。
理光映像走得更遠。旗下Pentax在2024年推出時隔二十一年的底片相機,因在任工程師不熟悉底片機技術,開發過程邀請離職員工回鍋參與。理光映像方面的判斷是,底片相機並非一時潮流,且持續暢銷。
回防的成本歸屬值得拆開。兩年各五成的擴產是實體資本投入,折舊要靠未來數年的出貨消化;若復古需求屬於時尚循環,擴出的產線將在風潮反轉時轉為閒置產能,壓力全數落在自有工廠的原廠帳上。柯達模式沒有這層曝險,產能決策與庫存風險由JK Imaging承擔,品牌方按契約收費,進可分享熱潮,退無固定成本。
兩種情境,一個不變的價值池
往後兩年可分兩種情境推演。需求延續:柯達續守臺數榜,低價帶重新成為入門市場的漏鬥,佳能的擴產由實際出貨消化,日系三強在金額榜的位置不變。需求退燒:臺數榜首回落,2026年擴出的產能在2027年之後轉為負擔,率先承壓的是授權製造與經銷層,柯達品牌損失有限,因為它從未把工廠押進這個市場。
兩種情境有一個共同點:價值池留在原處。臺數冠軍易主改寫的是最低價格帶的所有權,營收與毛利結構裡,佳能、索尼與富士的排序幾乎未動。銷量榜的歷史翻了一頁,損益表的那一頁還停在原來的位置。