
熱量除以三十五:「善良食物」清單上的溢價結構
以微博熱搜上的低卡食物清單為座標,拆解魔芋原料漲價、零食業品類替換與健康標籤溢價的計價結構,並推演種植端、品牌端與被替代品類的承壓順序。
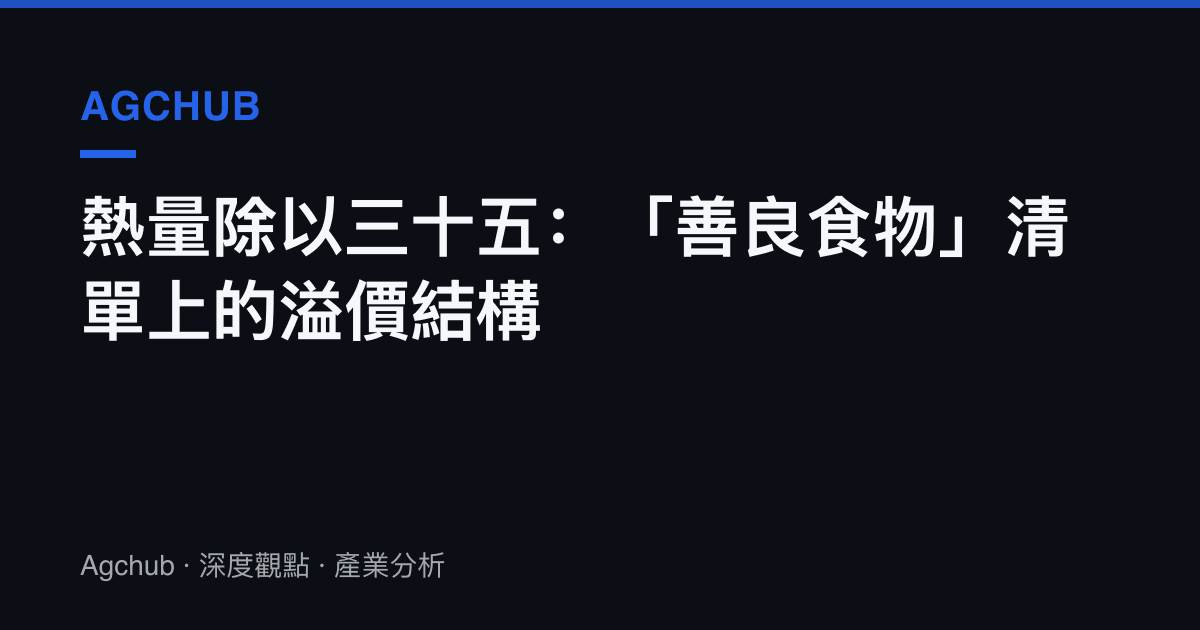
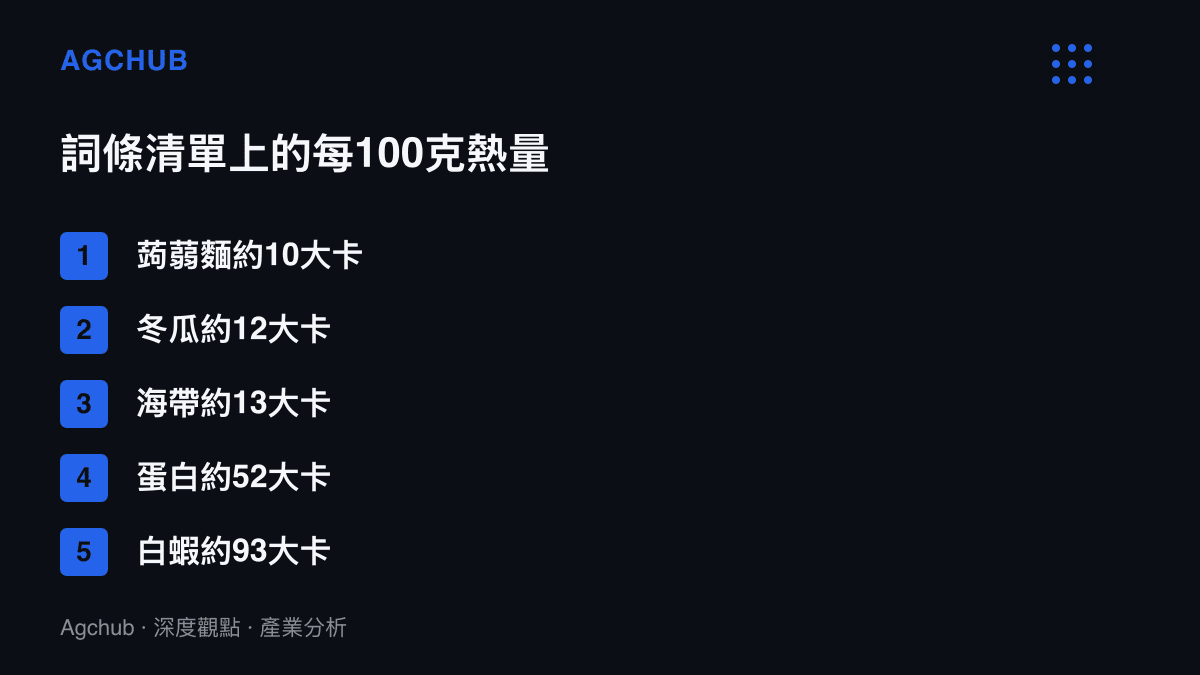
100克乾燥小麥麵條的熱量約350大卡,換成100克即食蒟蒻麵,數字落到10大卡上下。同一張營養標示表上,這是35倍的落差;換到電商結帳頁,後者每份售價反而約為前者的1.5至2倍。微博熱搜詞條「看似熱量高實則巨低卡的善良食物」把前半段的換算攤開給使用者看,後半段的價格算術則留在貨架上。熱量是營養學變數,可以靠原料工程壓低;溢價是市場變數,由原料臺階、加工工序與標籤認知共同議定。兩者之間的差額,構成這波品類替換的主要利潤來源。
一張清單,兩種食物
詞條下流傳的清單高度重複:蒟蒻麵、魔芋爽、雞胸肉、白蝦、蛋白、冬瓜、海帶、無糖茶。按每100克熱量排開,數值落在10到93大卡之間,對照組的蛋黃醬約680大卡、薯片約540大卡、五花肉約530大卡。傳播力來自反差,使用者預期中的熱量與標籤數字差距越大,轉發意願越強。
清單內部其實分兩類。雞胸肉、白蝦、冬瓜屬於原型食物,熱量低是天生條件,品牌沒有介入空間,零售端賺的是加工與冷鏈的錢。蒟蒻麵、魔芋零食、零卡氣泡水屬於再製食物,熱量低是配方結果,原料選擇、保水工序、調味滲透每一環都能計價。健康標籤的定價權,只在後一類成立。
五億人的體重帳
需求端的底盤是官方統計。《中國居民營養與慢性病狀況報告(2020年)》顯示,中國成人超重率34.3%,肥胖率16.4%,合計過半,按成年人口推算逾5億人。2024年6月,國家衛健委等16個部門聯合啟動為期三年的「體重管理年」活動,體重控制被拉進多部門協同的政策框架。
這個需求分層,付費結構各不相同。肥胖幹預是醫療剛需,走診所與處方通路;健身增肌買的是蛋白質本身,客單價高、品牌忠誠度低;最大的一層是日常控卡,使用者不改變喫零食的行為,只替換標籤,0糖、低脂、低升糖指數。熱搜清單服務的正是第三層,把「少喫」翻譯成「換著喫」。外食族羣的熱量焦慮並不新鮮,在工時曲線重排外食時段結構的觀察裡,午餐時間被壓縮後自帶便當與商場正餐已經分層,使用者的第一反應是降低決策成本,第二反應才是控制熱量,兩者疊加起來,指向開袋即食的低卡品類。
原料層:一根魔芋的漲價
再製食物的核心原料是魔芋。塊莖裡的葡甘聚糖屬水溶性膳食纖維,人體幾乎不消化,遇水膨脹數十倍,構成體積大、熱量近零的物理基礎。中國魔芋產量約佔全球六成,主產區集中在雲南、貴州、四川、湖北的山地。
原料端正在漲價。魔芋精粉噸價從2023年的6萬元人民幣附近,升至2024年底的10萬元上方,累計漲幅約七成。推手有兩個:零食品牌的採購訂單在兩年內放大,山區種植面積的調整則滯後一到三年。對照另一頭,小麥麵粉噸價約在3,000至4,000元之間,同等重量的魔芋精粉單價是麵粉的25倍以上。所謂低卡替代,工程上是用纖維換澱粉,成本臺階客觀存在,漲價只是把臺階再墊高。
貨架層:零食業換引擎
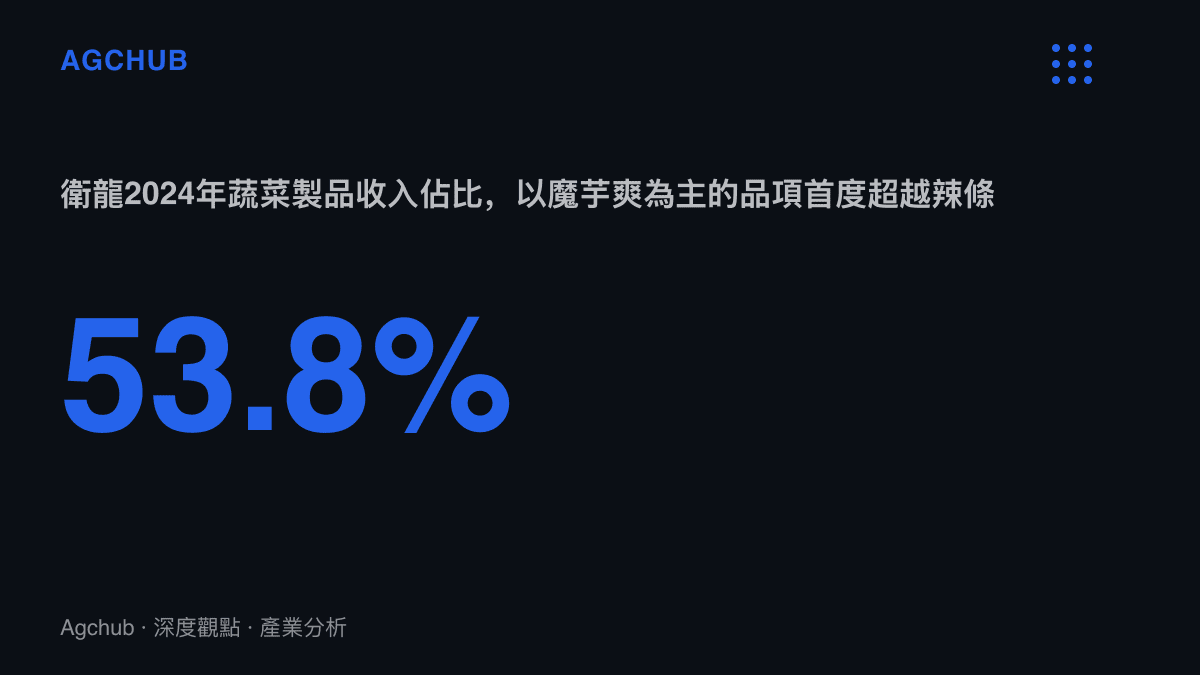
原料訂單放大對應品牌端的品類替換,財報已經結算過一輪。衛龍2024年總收入62.66億元,其中以魔芋爽為主的蔬菜製品收入33.71億元,年增59.1%,佔比53.8%,首次超過辣條所在的調味麵製品。辣條品類沒有消失,只是增長引擎換了位置。鹽津鋪子2024年營收53.04億元,把「大魔王」等魔芋製品列為主力品項。
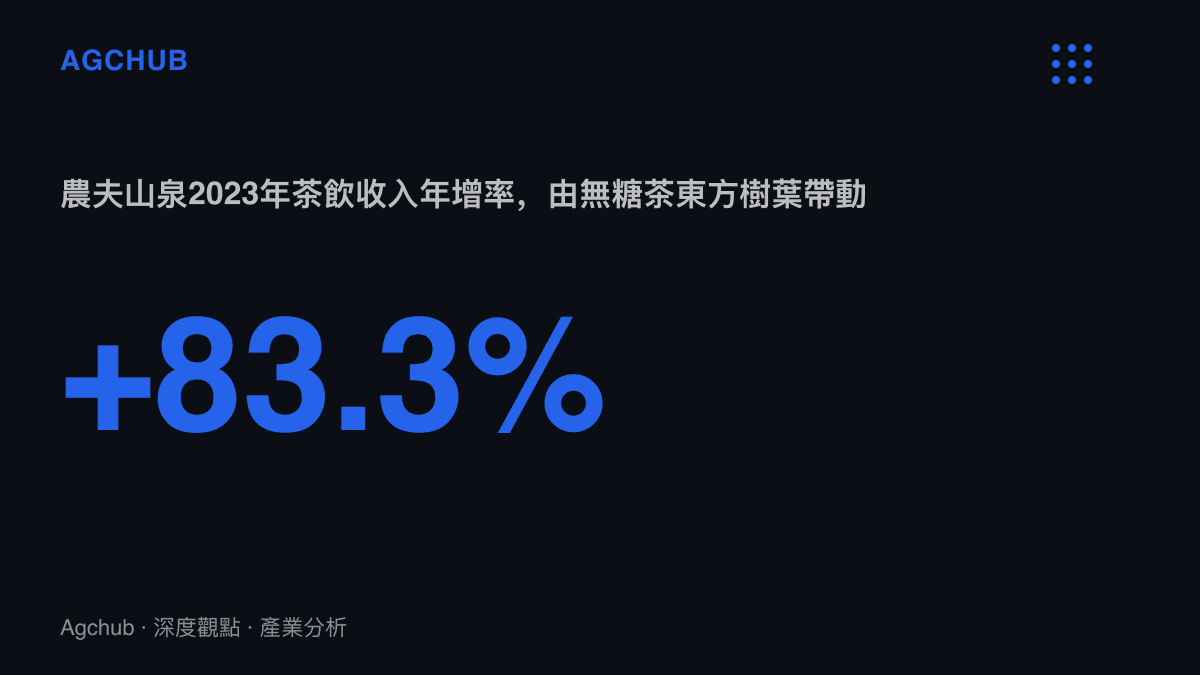
飲料端是同一條曲線的另一段。農夫山泉茶飲板塊2023年收入126.59億元,年增83.3%,主力是無糖茶東方樹葉;2024年續增至167.45億元,增速回落到32.3%,基數放大後仍在擴張。兩個案例的共同點在於,品牌並沒有發明新需求,使用者想喝的還是茶味、想喫的還是麻辣與滷味,品牌把既有口味搬到低熱量載體上,同時把噸價與毛利結構往上移。
標籤的定價權
溢價能夠成立,法規先畫了底線。預包裝食品營養標籤通則(GB 28050-2011)規定,每100毫升能量不超過17千焦可標示「0能量」,糖不超過0.5克可標示「0糖」。零卡因此是一種合規資產,取得它需要配方投入,取得之後可在包裝上重複使用。低卡版本的溢價,第一段是原料臺階,精粉對麵粉的25倍價差;第二段是加工工序,脫水、保水與調味滲透的良率損耗;墊在最上面的是認知稅,也就是使用者對健康聲稱的願付溢價。
雞胸肉是清單裡的例外。原料平價,即食版本的溢價主要記在鹽漬、低溫慢煮與冷鏈配送等加工科目,這也解釋了它為何能成為便利商店冷藏櫃的常態品項。
歷史上有兩條對照曲線。1990年代美國低脂餅乾SnackWell’s上市四年營收突破4億美元,「低脂」標籤一度撐起整條貨架,隨後因口味落差與標籤許可心理衰退,品牌數度易手。同期的希臘優格Chobani以「多了蛋白質」定位,2007年上架,2011年營收突破10億美元,至今仍是品類主流。一個賣減法,一個賣加法。魔芋製品目前兩者兼備,少了熱量,多了纖維,這是它比單純低脂標籤更穩的結構性理由。
內容端另有一層帳。詞條下方掛著整理型圖文與電商清單,結構上與科普影片下排隊的睡眠家電導購同構:熱詞聚集注意力,清單把注意力折進購物車。生產這類清單的成本以小時計,回收按分潤結算,是這門生意裡毛利率最高、也最沒有壁壘的一段。
誰受惠,誰吸收
影響沿幾個方向傳導。上遊受惠最直接,雲貴川鄂的種植戶面對精粉漲價,畝收益上移,而種植面積擴張通常滯後兩到三年,這段空窗期持續支撐原料價格。品牌端分化,頭部品牌以品類替換換到噸價與毛利,中小品牌同時承受原料通脹與標籤合規成本,配方裡的魔芋粉添加比例成為隱性的成本調節閥。承壓最重的是被替代方:含糖飲料與油炸零食品類的貨架排面被擠壓;代餐奶昔在2019至2021年經歷一輪密集融資後熱度回落,輕食沙拉客單價高、復購弱,兩者都在被「原型食物替代」路線分流。
情境推演有三條。原料通脹持續,終端以減規格或下調添加比例回應,「低卡」聲稱的成色進入檢驗期,品牌信任變成稀缺品。種植面積擴張兌現,精粉價格回落,低卡品類以更低門檻滲透價格敏感客羣,量增價減。監管收緊健康聲稱的宣傳口徑,標籤溢價收窄,競爭回到口味與通路成本。
無論走哪條路徑,「善良」都是修辭,計價是現實。熱量被工程化壓低的那一端,帳由消費者的溢價與原料端的通脹共同支付;能把纖維的成本曲線壓下來、把減法做成加法的業者,拿走下一輪貨架。