
一份便當對一鍋肉蟹煲:工時曲線重排外食的時段結構
以一則酷安夜話的帶飯帖為座標,對照中國企業就業人員每週平均工時逼近49小時與餐飲收入增速放緩的統計,拆解午餐被壓縮之後自帶便當與商場正餐的計價落差,並推演生鮮零售、簡餐與正餐連鎖各方的受惠與承壓位置。
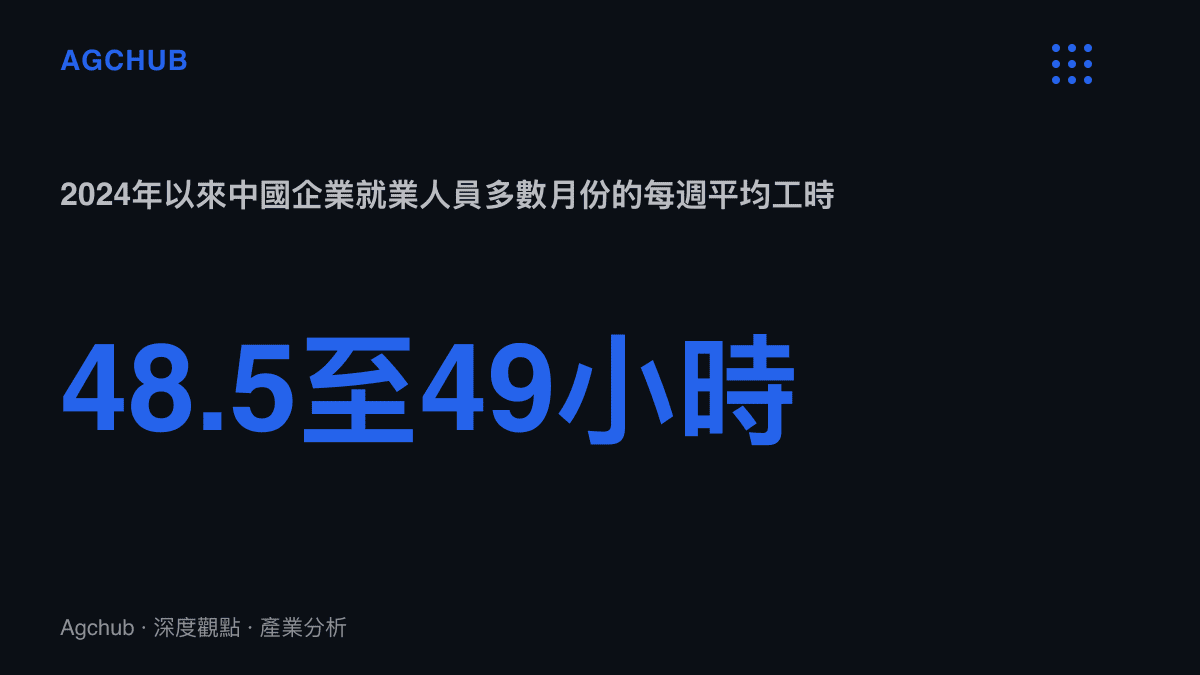
國家統計局按月公佈的企業就業人員每週平均工時,2024年以來多數月份停在48.5至49小時之間,對照法定的每日8小時、每週40小時,缺口接近9小時。統計公報裡的這一欄很少被餐飲業的財報引用,但它直接決定一件事:多少人還保有完整的午餐時段。
酷安夜話欄目最近的一則帖提供了微觀版本。夫妻兩人工作太忙,中午沒時間喫飯,妻子晚上做飯讓丈夫帶去公司;出門喫的一頓胖哥倆肉蟹煲,帖主的結論是還不如家裡做的。帖子掛著「榮耀Magic9ProMax」與「酷工作」兩個詞條,前者是社區的機型流量慣例,後者承載職場話題。生活帖在以手機愛好者為底盤的酷安持續增加,與酷安負評牆與小米財報的兩本帳一文拆解過的社區人口結構變遷屬於同一進程:討論硬體的人口在換代,談工作與三餐的人口在補位。
五兆盤子裡的時段結構
餐飲大盤的數字先擺開。國家統計局數據顯示,2023年全國餐飲收入52,890億元,年增20.4%;2024年升至55,718億元,增速回落到5.3%。以2019年的46,721億元為基期,五年複合增速約3.6%。總量仍在膨脹,但結構面的分歧比總量更值得拆:增長越來越集中在晚間與假日檔期,平日午市成為多數正餐品牌讓價填位的時段。
商場正餐連鎖的損益模型建立在坪效與翻桌率上,租金按商場等級計價,營收依賴晚市與週末。胖哥倆是這個模型的典型樣本:品牌在2008年前後從杭州起家,以肉蟹煲打開品類,2015年之後搭上商場餐飲的擴張週期,高峯期全國門市超過五百家,客單價長期落在人民幣70至90元。2021年8月,新京報臥底報導揭出北京部分門市以隔夜死蟹與變質馬鈴薯入菜,品牌道歉、涉事門市停業整頓,品類熱度隨之回落。
肉蟹煲的成本核心是活蟹。進口蟹的貨源與保活損耗直接決定單鍋成本,時價波動由門市吸收,這讓該品類的毛利結構天然偏緊,也讓它對客流時段的依賴高於正餐平均:晚市一桌兩人份的煲足以撐起客單價,午市的空位卻只能靠套餐折價填。
一份便當與一鍋煲的計價單位
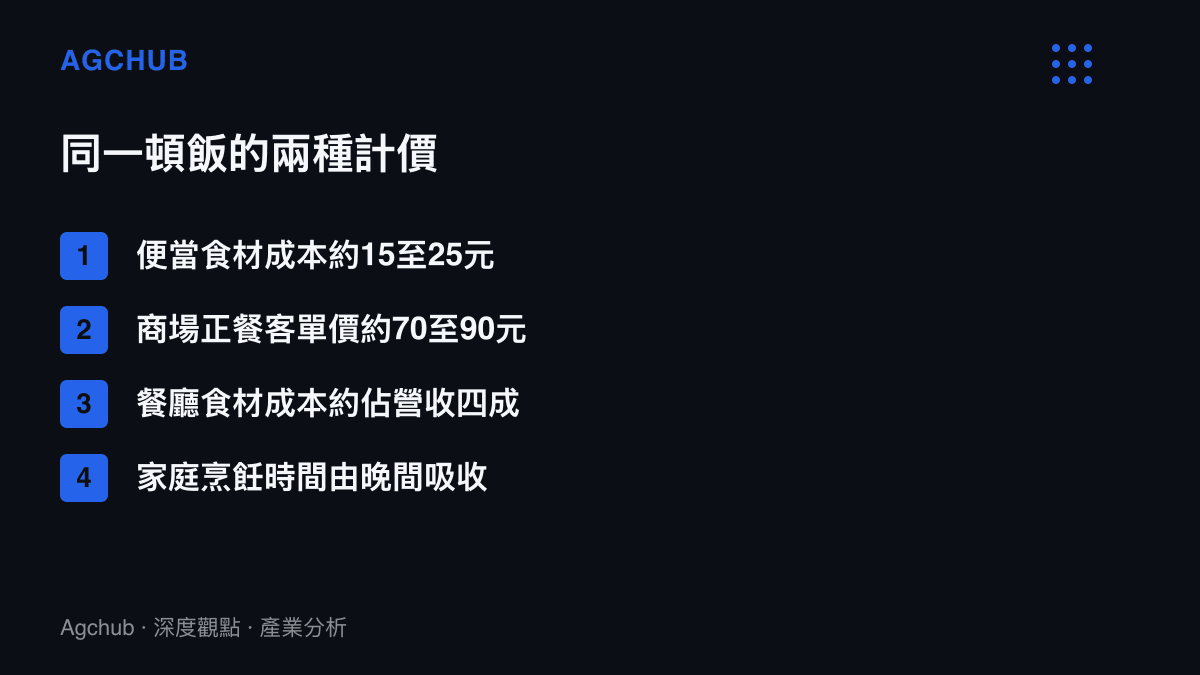
把帖中兩頓飯的帳攤開。家庭端按生鮮零售價估算,一份兩葷一素的便當食材成本約15至25元,烹飪時間由晚間吸收,隔天微波加熱即可。餐廳端按中國飯店協會《中國餐飲業年度報告》的口徑,正餐業態原料成本約佔營收四成,人力約兩成,房租與物業約一成,行銷費用與外送抽成再扣一段,淨利率常態在個位數。70至90元的客單價,對應約28至36元的食材成本,其餘計的是租金、人工與翻桌的時間。
水產從塘口到菜單的倍數,計的正是這一段。這與先前拆解的剁椒魚頭塘口價與菜單價的兩本帳同一套邏輯:鱅魚塘口6元、菜單28元的落差,對應分割加工與租金的逐層疊加。帖主說胖哥倆還不如老婆做的飯,這句比較的兩端用了不同計價單位,一端把租金與人工計入單價,另一端把時間折進家庭帳,味覺結論因此不能直接換算成性價比結論。
傳導鏈:午市縮水,帳記在誰的報表
工時往49小時靠攏的傳導路徑可以分段看。午餐時段被壓縮後,便利店速食、外送簡餐與自帶便當瓜分了15至30元的中午預算,商場正餐的平日午市客流被抽走一層。60至100元客單價帶的品牌首當其衝:這個價位帶平日中午的翻桌率本就勉強,午市套餐折價成為常態化手段,折讓直接壓毛利率。
需求沒有消失,只是換了時段與科目。晚間與假日成為補償性外食的集中檔期,餐飲收入的增速結構因此越發偏向假日檔。同時帶飯滲透率上升,採買需求向生鮮電商與社區團購遷移,保鮮容器與辦公樓茶水間設備成為受惠的周邊品類,冷凍半成品與預製菜則喫下家庭廚房對效率的要求。
承壓端還包括外送平臺的中低單價段。當帶飯的成本優勢明顯,人民幣20元上下的簡餐外送面對的是一份免計租金的替代品,這一段的競爭密度只會上升。對胖哥倆這類品牌,真正的考驗在晚市的體驗溢價能否撐住客單價:食安事件的記錄疊加午市讓價,品牌可動用的工具不多。
三種情境往哪邊走
情境一,工時維持在48至49小時。帶飯與簡餐滲透率續升,生鮮零售的量增與商場正餐的午市折價同步發生,中間價位帶品牌向兩端遷移:要嘛下修客單價搶午餐流量,要嘛拉高體驗把資源押在晚市與假日。
情境二,工時回落。若勞動條件的規範生效、午休時段恢復完整,午市客流回補,正餐連鎖的坪效模型獲得修復,折價收斂,中間價位帶的定位重新成立。
情境三,彈性辦公擴大。午餐需求從商務區遷往居住社區,CBD商場的午市租金邏輯需要重算,社區餐飲與生鮮到家成為結構性受惠方。
三種情境的分歧變數都落在餐飲業的報表之外。統計公報裡那一欄工時數字每個月更新一次,頻率比任何一家連鎖的季報都高。帖裡這對夫妻分掉的只是一頓晚餐,被壓縮掉的午餐時段,帳記在整個行業的午市報表上。