
從一支車機到零硬體:車險駕駛評分的成本曲線與證據力落差
LexisNexis 與 IMS 把車險駕駛評分改成手機端本地運算,本文從後裝車機、出廠聯網到 App 的三代成本階梯、GM 五年禁令後的合規轉向,到定價與定損兩種用途的證據力落差,拆解零硬體駕駛資料生意的受惠與承壓方。
2008 年,美國 Progressive 保險開始把一支 OBD-II 車機寄到保戶手上。裝置插進方向盤下方的診斷埠,記錄急煞、深夜行駛與裏程,作為次年保費折減的依據;2011 年,這套名為 Snapshot 的方案推向全美,官方宣稱參與者平均每年可省約 231 美元。在那個年代,每一筆駕駛行為資料的背後,都先墊著一支車機的硬體、包裝與寄送成本。
2026 年 9 月 26 日,LexisNexis Risk Solutions 宣布與 IMS 合作,將自家的 Drive Metrics 評分模型與 IMS 的 EdgeSDK 結合,直接在手機本地計算駕駛評分與各項指標,再提供給保險公司,用於定價與核保決策。保險公司可將其整合進自有 App,也可直接採用 IMS 的應用程式;採用名單尚未公布。
十八年之間,感測工作從每戶一支的專用硬體,移轉到使用者口袋裡現成的加速度計與陀螺儀。這條成本曲線下移的過程中,還夾著一次監管斷裂,而那次斷裂解釋了新方案為何把「本地計算」放在規格清單的最前面。
三代作法,一條下移的成本曲線
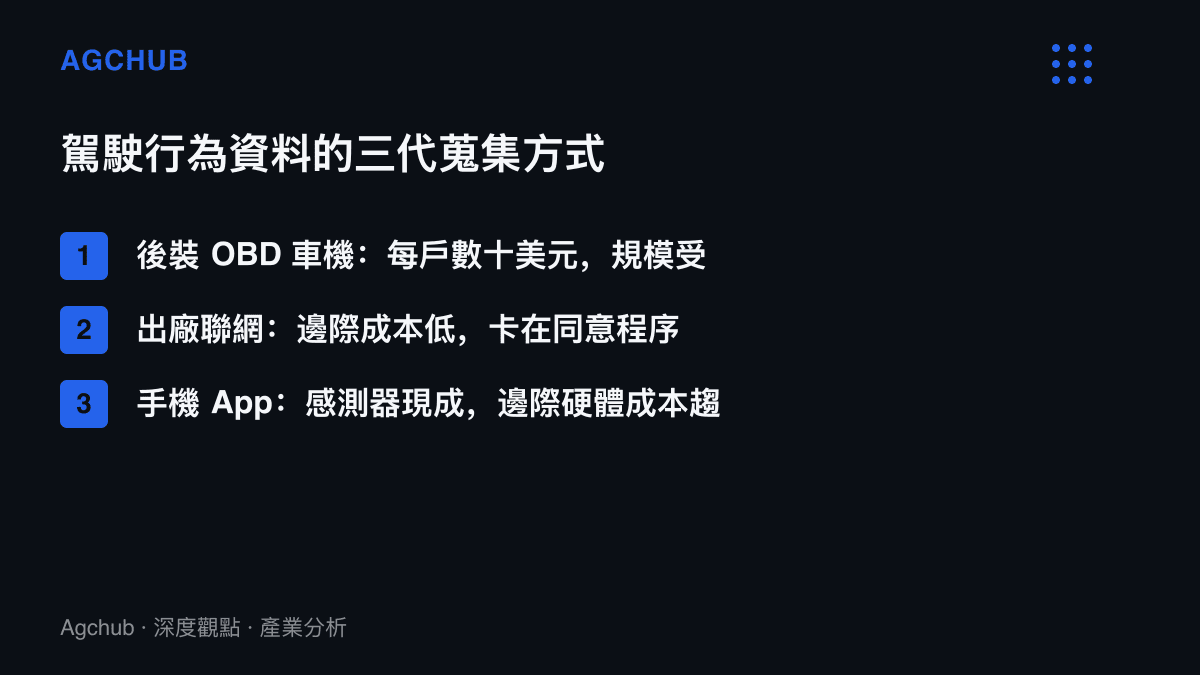
車險業取得駕駛行為資料,先後走過三條路。
第一代是後裝硬體,Progressive 的 Snapshot 為代表。車機讀取 OBD-II 埠的行車電腦資料,成本按保戶計,每戶數十美元的量級,涵蓋硬體、物流與回收,這個數字直接限制了方案規模的上限。
第二代是出廠聯網。新車內建通訊模組,車廠從雲端蒐集駕駛數據,GM 的 OnStar Smart Driver 是代表。美國道路上車輛平均車齡已超過十二年,滲透速度因此緩慢,但每輛車的邊際成本極低。問題出在同意程序:多數車主並不知道,自己的急煞與超速紀錄會流向車廠以外的公司。
第三代是這次的手機 App。感測器現成,邊際硬體成本趨近於零,同意程序可以放進 App 安裝與首次開啟的流程裡完成。LexisNexis 選在此時與 IMS 結盟,承接的正是第二代管道關閉後留下的缺口。
五年禁令,關上最便宜的路
第二代的故事終結在 2024 年 3 月。《紐約時報》報導,GM 透過 Smart Driver 蒐集的駕駛行為資料,多年來持續提供給 LexisNexis 與 Verisk 兩家資料公司,產製成風險報告後轉售給保險公司,上百萬名車主對此毫無所悉。報導刊出後 GM 暫停共享,德州檢察長隨後提起訴訟。
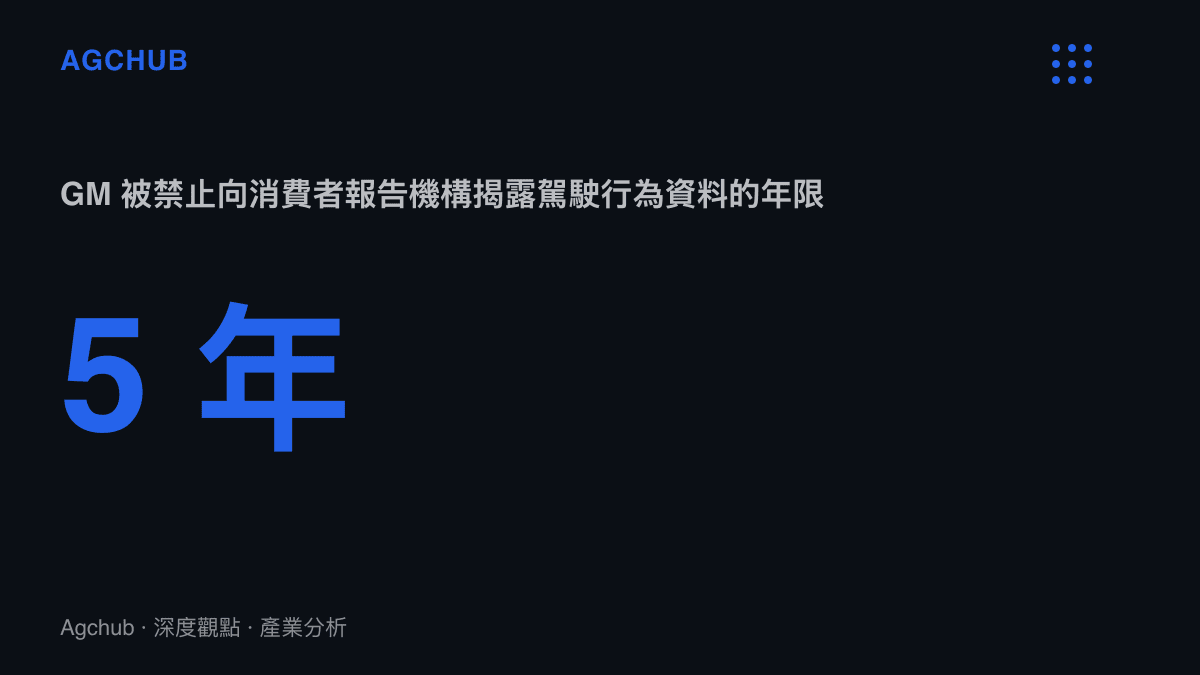
2025 年 1 月,美國聯邦貿易委員會(FTC)與 GM 達成處分:GM 五年內不得向消費者報告機構揭露駕駛行為資料,日後任何分享都必須先取得明確同意。科羅拉多州同年修法,將駕駛行為資料的蒐集納入同意門檻。出廠聯網這條成本最低的路徑,被監管收走了大半。
對 LexisNexis 而言,這是一次具體的斷源。一條上遊資料管道被五年禁令封住,手機 App 路線的吸引力隨即浮現:同意程序改由使用者主動安裝、主動開啟來完成,資料取得從「車廠批發」換成「消費者零售」,單價零散,合規基礎卻穩固得多。
評分在本地算,合規帳才算得平
EdgeSDK 的關鍵字在「邊緣」。評分與指標的運算全部在手機內完成,按兩家公司的說法,保險公司取得的是結果;至於哪些原始資料離開手機,至今沒有說明。
這個留白正是合規設計的重心。原始取樣資料(每一次煞車的加速度、每一段航向變化)一旦離開裝置,就落入消費者報告與隱私法規的適用範圍,處理成本與訴訟風險由持有方承擔;彙總後的評分以另一種形式輸出,合規負擔的量級差上一截。對資料中介來說,邊緣運算是把風險擋在裝置內的一道閘門。
手機感測器的權限治理,進度卻遠落後於商業利用。加速度計與陀螺儀資料在多數行動作業系統裡長期免申請即可讀取,蘋果直到近期才為中國區帳號補上運動感測器的限制開關,動機是攔截搖一搖廣告,我們先前對iOS 27.2 感測器限制開關的整理可見這條權限通道的歷史缺口。車險評分的用途端正許多,依賴的卻是同一批感測器、同一條尚未補齊的權限通道。
定損參考,證據力停在最低一層
理賠端是保險公司的第二個興趣所在。事故發生前後,保險公司可以直接查詢手機螢幕有無被點擊或滑動、有無接聽電話、螢幕是否處於解鎖狀態,用於判斷駕駛人有無違反保單初始條件。
背景需求確實存在。美國國家公路交通安全管理局(NHTSA)的統計裡,分心駕駛約佔死亡車禍的 8%,理賠爭議中的分心責任認定向來缺乏直接證據。
障礙同樣在證據力。螢幕解鎖無法證明使用者當時正在打字,也無法單獨證明手機持有者就是駕駛人;LexisNexis 未說明系統如何區分駕駛與乘客,官方口徑因此停在「責任定損參考」。
同一份資料,兩種用途的價值並不對稱。定價是統計用途,上萬筆帶雜訊的行為紀錄,在羣體層級仍能切出可用的風險區隔;定損是個案用途,一次拒賠要能站上法庭,解鎖紀錄的強度遠遠不足。分層驗證的邏輯,與影像領域近來的發展相似,照片真實性驗證的成本階梯從感光元件簽名逐層向上,每一層驗證成本更高、結論更強;螢幕解鎖紀錄位於最底層,能收窄懷疑範圍,給不出結論。這也解釋了整份合作說明為何把定價與核保寫成主用途、定損只掛參考。
誰收下折扣,誰接下逆選擇
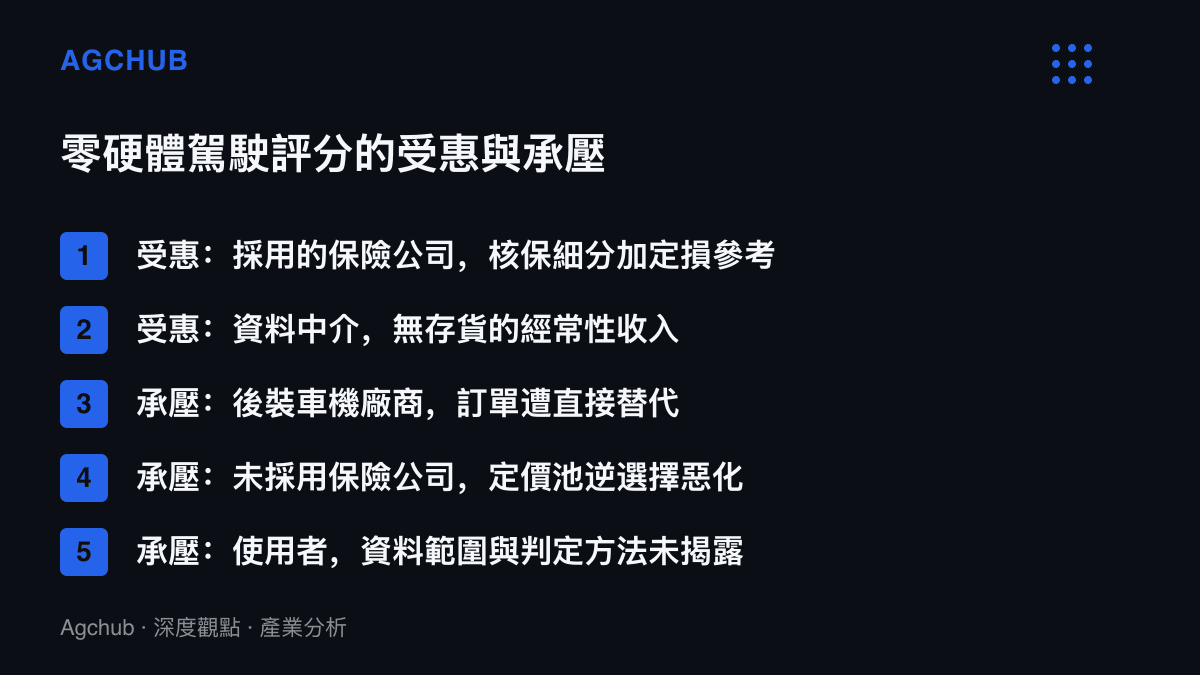
受惠位置有三個。採用的保險公司省下硬體發放成本,多一個核保細分變數,理賠端附帶一份參考文件;LexisNexis 重建資料來源,以 SDK 授權與評分服務收取經常性收入,且沒有存貨;駕駛紀錄乾淨的使用者,拿到換取保費折減的新籌碼。
承壓位置同樣具體。後裝車機廠商面對的是直接替代,零硬體方案每多一個保險公司客戶,第二代生意就少一塊。未採用的保險公司則面臨逆選擇:評分方案把低風險客戶逐漸篩走,留在傳統定價池的風險結構惡化。這個機制在 1990 年代信用評分進入美國車險定價時已經跑過一遍,結局是全行業跟進,其後由加州、夏威夷與麻州立法禁止在車險使用信用分數;行為評分變數大概率複製「擴散、跟進、部分州設限」的路徑。
使用者的議價位置最弱。蒐集範圍未揭露,駕駛與乘客的判定方法未揭露,評分偏低的駕駛人面對保費上調;不願開啟功能的人,則被留在相對高風險的池子裡,這正是 UBI(依使用計費保單)推行十餘年來爭議的核心結構。小型保險公司另有難處:自有 App 用戶基礎不足者,只能仰賴 IMS 的應用程式,下載摩擦會直接反映在資料覆蓋率與評分代表性上。
分岔在一個未答的問題
後續走向的分岔點,就是「哪些資料離開手機」這個尚未回答的問題。
情境一走向資料最小化。僅評分與彙總指標輸出,原始感測與螢幕事件留在裝置內,方案以定價為主、定損為輔,邊緣運算成為對監管機構的主要說帖。採用速度取決於各保險公司 App 的用戶基礎,大型業者先行,SDK 授權成為資訊部門新的採購項目。
情境二走向資料擴張。理賠端對事件明細的需求,逐步把解鎖、點擊與通話紀錄拉出裝置,個案拒賠爭議開始累積,州級同意門檻跟著提高,成本曲線重新上翹。GM 的前例已經標出這條路的終點價格:五年禁令等級的處分。
從 2008 年的一支車機,到 2026 年的一次 SDK 授權,駕駛行為資料的單位成本降了兩個量級。採用名單與資料範圍這兩個空白,填上的先後順序,會比任何技術細節更快決定這門生意的形狀。