
從2,699美元到零邊際成本:電影感的價格塌陷與它的三層市場
一支手機與一套剪輯模板把電影質感的取得成本壓向零,本文從旗艦手機的影像溢價、雲臺與LUT的周邊生意,到相機出貨量十四年跌逾九成與旅拍服務的替代壓力,拆解假期攝影熱潮的價格結構。
十八年前的入場券
2008年9月,Canon 5D Mark II上市,單機身定價2,699美元。消費級市場第一次同時拿到全片幅感光元件與1080p錄影,獨立製片圈把它視為取得「像電影」畫面的最便宜門票。機身之外還得補上鏡頭、跟焦器、燈光與後期調色,湊齊一組能作業的配備,預算通常再翻一到兩倍。
十八年後的假期,抖音熱榜掛上「把我的假期日常拍出電影感」。話題下的影片多數出自手機,使用者的額外支出趨近於零:24fps是設定選項,2.39:1寬畫幅是剪輯模板,Log錄製與調色科學內建在系統裡。質感沒有升級,價格掉了三個數量級。
硬體端有三個座標可以標定這段塌陷。2021年,iPhone 13把電影效果模式做成系統功能,淺景深從光學問題變成演算法問題。2023年,iPhone 15 Pro開放ProRes Log與外接儲存錄製,手機第一次原生輸出能進專業調色流程的素材。同一年前後,小米14 Ultra以6,499元人民幣起價把一吋感光元件與Leica色彩方案裝進量產機,vivo掛ZEISS,OPPO掛Hasselblad。電影感從後期流程的產物,變成旗艦手機的出廠設定。
一支假期影片的技術帳單
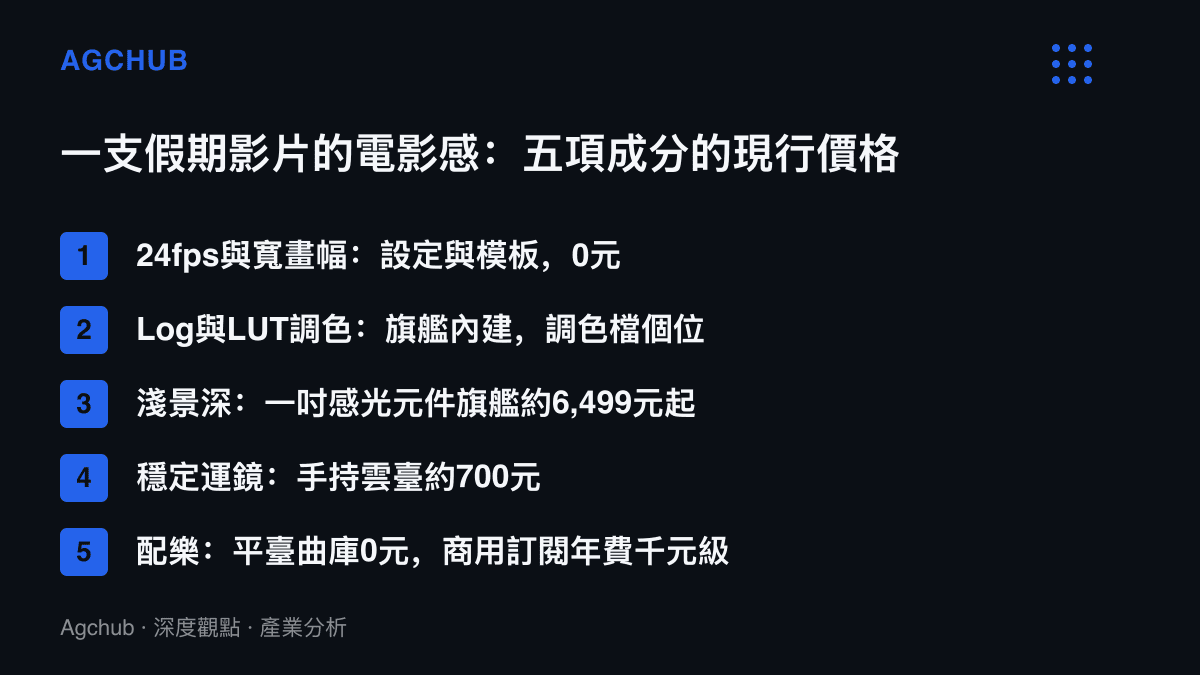
把「電影感」逐項拆開,每個成分都有現行價格。
幀率與畫幅最便宜。24fps與寬畫幅遮幅屬於設定與模板,成本為零,剪輯App把黑邊、字卡、卡點與轉場打包成一鍵套用。
調色是第二層。Log錄製在旗艦機已成標配,電商平臺上的LUT調色檔以個位數到數十元人民幣交易,一次購買重複使用,屬於典型的零邊際成本數位商品。手機品牌與光學廠的聯名,本質上是把這筆調色費提前折進硬體售價。
淺景深的臺階最陡。一吋感光元件旗艦落在6,499元起,中價位機種以計算攝影模擬焦外,成本由處理器算力吸收。穩定運鏡有實體選項,DJI手持雲臺約700元人民幣,也可以直接交給機身防手震。
配樂是唯一還維持計價體系的環節。平臺內曲庫由平臺統一採購授權,使用者套用零成本;商用訂閱制曲庫年費仍以千元人民幣計。假期影片多數選前者,版權風險由平臺契約處理。
三層市場各自收帳
上遊收硬體溢價。本站先前整理過9月發表週的旗艦價格走廊,八款旗艦起售價全數落在4,999至5,999元之間。當處理器與螢幕難以拉開差距,影像規格成為這條走廊裡最主要的加價理由,Log輸出、10-bit色深、高幀率錄製與外接儲存,欄位逐項對應「電影感」的技術拆解。一種視覺質感,就這樣被拆成規格表上的售價欄位。
中遊做小額附加生意。雲臺約700元,LUT個位數起,剪輯App的會員每月數十元,單筆金額都不大,但全部掛在已經成交的手機生意上。模板生態另有一層生產者:剪映(國際版為CapCut)讓創作者上傳配色與節奏配方,以流量分成結算,原料是審美與時間,邊際成本趨近零。平臺免費提供模板,補貼的是內容供給與使用時長,帳記在獲客成本欄位。
下遊是注意力市場與接單市場的換手。連假是內容供給的洪峯,景區與街頭的畫面集中上架,質感成為擠進推薦流的基本條件。同一批使用者裡,過去會花四位數人民幣購買半天旅拍服務的人,部分轉為自拍自剪,服務支出移轉為設備與時間支出。
對照組:相機出貨量的十四年
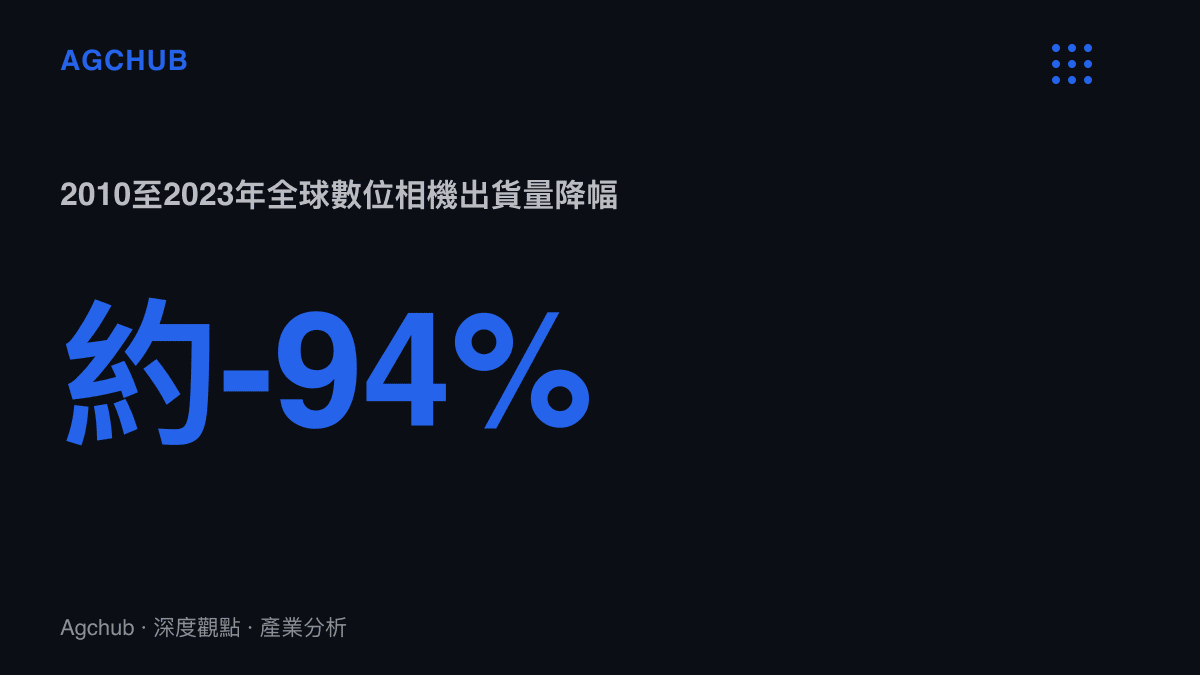
塌陷在相機產業早有紀錄。日本相機映像機器工業會(CIPA)的統計顯示,全球數位相機出貨量從2010年約1.2億臺的高峯,跌到2023年約770萬臺,降幅約94%。輕便機種最先被手機取代,之後輪到入門可換鏡機種的錄影場景。5D Mark II之後那波用單眼拍片的風潮,曾經支撐起一批鏡頭與配件生意,如今這批需求被手機與手機配件接走。
留下的是兩端。高階電影機單機身兩三萬元人民幣起,交易理由換成工作流程、可靠度與租賃體系,畫面質感在採購決策裡佔比有限。中階無反的防線靠對焦系統與鏡頭羣支撐。當旗艦手機把Log與10-bit做成標配,中間價格帶「為了拍影片而買」的理由持續流失。
誰收錢,誰讓位
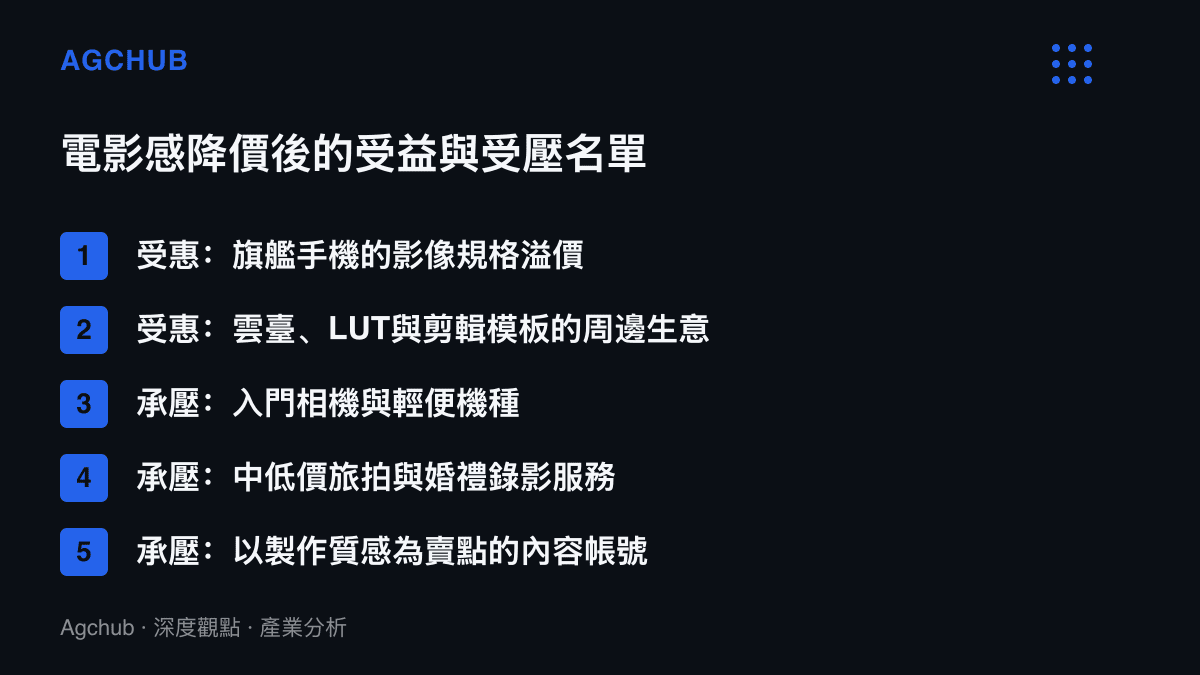
受惠方分布在三個層次。旗艦手機品牌把視覺質感折進價格走廊,影像規格撐起5,000元以上的定價;雲臺、LUT、模板與曲庫經營周邊,單價低,附著在放量的硬體大盤上;LUT賣家與調色預設商的數位商品,交易幾乎全數是毛利。
承壓方同樣具體。入門相機與輕便機種面對出貨量十四年跌九成的存量市場,復原選項有限。中低價旅拍與婚禮錄影的替代壓力最直接,半天四位數的接單價對上零成本自拍,服務端必須往多機位、燈光、收音與敘事結構移動,或轉向把「怎麼拍出電影感」本身做成付費教學。以製作質感為主要賣點的內容帳號也在名單上,質感貶值之後,觀看理由要另外建立。
頂端是另一種成本結構的對照。MrBeast單支影片預算三年放大33倍的成本曲線顯示,頭部製作的每秒單位成本持續推高,廣告分帳填不滿缺口。個人的零邊際成本與頭部的千萬美元預算同時加大投入,被擠壓的是中間的製作預算帶,這也是專業攝影服務訂單流失的總量背景。
質感成為基線之後
濾鏡走過同一條曲線。2010年代中期,濾鏡App把膠片色調從暗房技術變成一鍵選項,幾年內由差異化賣點變成預設值。電影感正在重複這段路:當多數假期影片都有寬畫幅與調色,質感本身停止產生溢價。
稀缺性往兩個方向移動。一是題材與時點,別人拍不到的畫面比拍得好看的畫面值錢。二是敘事結構與聲音設計,這兩項目前沒有對應的一鍵模板,仍是需要投入時間的環節。
對平臺而言,這筆交換劃算。使用者自費購買硬體、自願投入假期時間產出高規格素材,內容取得成本往零移動;設備支出由硬體廠收走,流量收益由平臺收走,時間投入記在使用者自己帳上。熱榜會退,話題會換,這份分工在下一個假期原樣重演。