
150萬元除以120平方公尺:房貸貼息政策裡一條沒寫出來的單價線
財政部對新發放首套房貸實施年化1個百分點、最長五年的貼息,本文從按餘額遞減的補貼算術、讓利主體從銀行轉向財政的工具演進,到150萬元門檻隱含的每平方公尺1.25萬元單價線如何把補貼劃進三四線城市,拆解一年實施窗口與兩側的承壓分配。
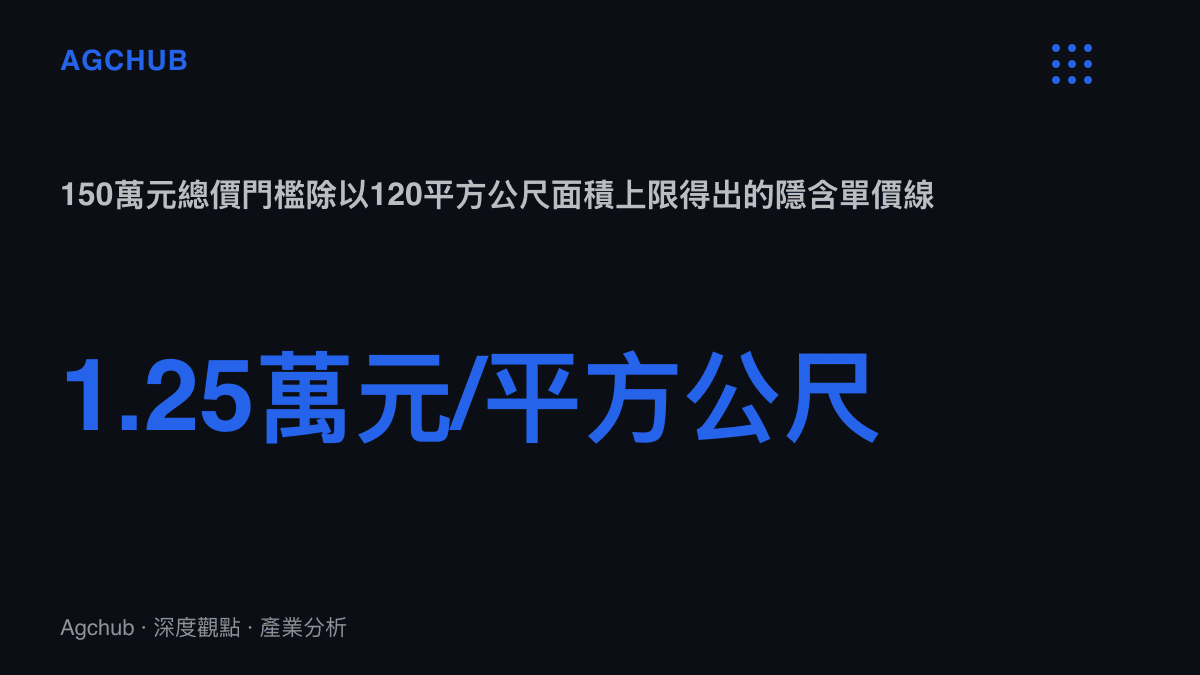
財政部9月29日公布的通知裡,被引用最多的數字是年化1個百分點。但把另外兩個門檻相除,150萬元除以120平方公尺,會得出一條文件裡沒有直接寫出的線:每平方公尺1.25萬元。這條線決定了10月1日起實施的居民購房貼息政策,實際把真金白銀畫在地圖的哪一側。
先交代基本盤。這次貼息針對新發放的商業性個人住房貸款,聚焦首套剛性自住需求,單戶建築面積不超過120平方公尺、購房價格不超過150萬元,可享貼息的貸款規模上限100萬元。財政給予年化1個百分點的貼息,期限最長5年,政策實施期暫定一年。按財政部口徑,對照目前首套房貸利率水準,1個百分點相當於讓渡約三分之一的利率,反推現行利率約在3%一線。
按餘額遞減的貼息帳
官方測算給了一個錨點:一筆長期限的100萬元貸款,最多可累計減少付息近5萬元。近5萬而非整整5萬,原因在於貼息按貸款餘額計算。本金逐月攤還,餘額遞減,貼息金額同步走低。
以100萬元、30年期、約3%利率的等額本息估算,第一年的月均利息支出約2,400餘元,貼息1個百分點對應每月約800元的減讓,並隨本金攤還逐年縮小。換一種記法,這筆補貼把貼息期內的實際利率從約3%壓到約2%。
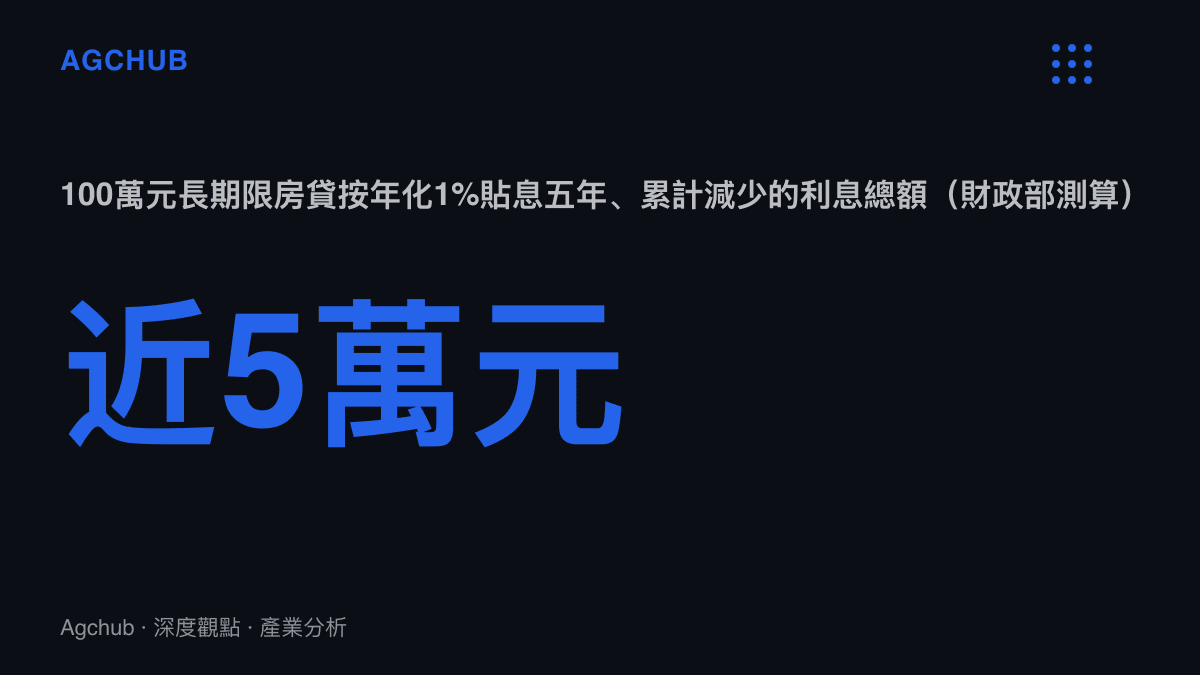
5萬元放在購房總帳裡佔比有限,以150萬元總價計約當房價的3.3%。但按現金流拆解,它等於第一年每月約800元的月供減讓。對付完首付後現金偏緊的首購家庭,這筆錢的作用在月度流動性,對總價承受力的幫助是其次。
從七折利率到財政出帳
把時間軸拉長,這次工具選擇的差異才顯出來。
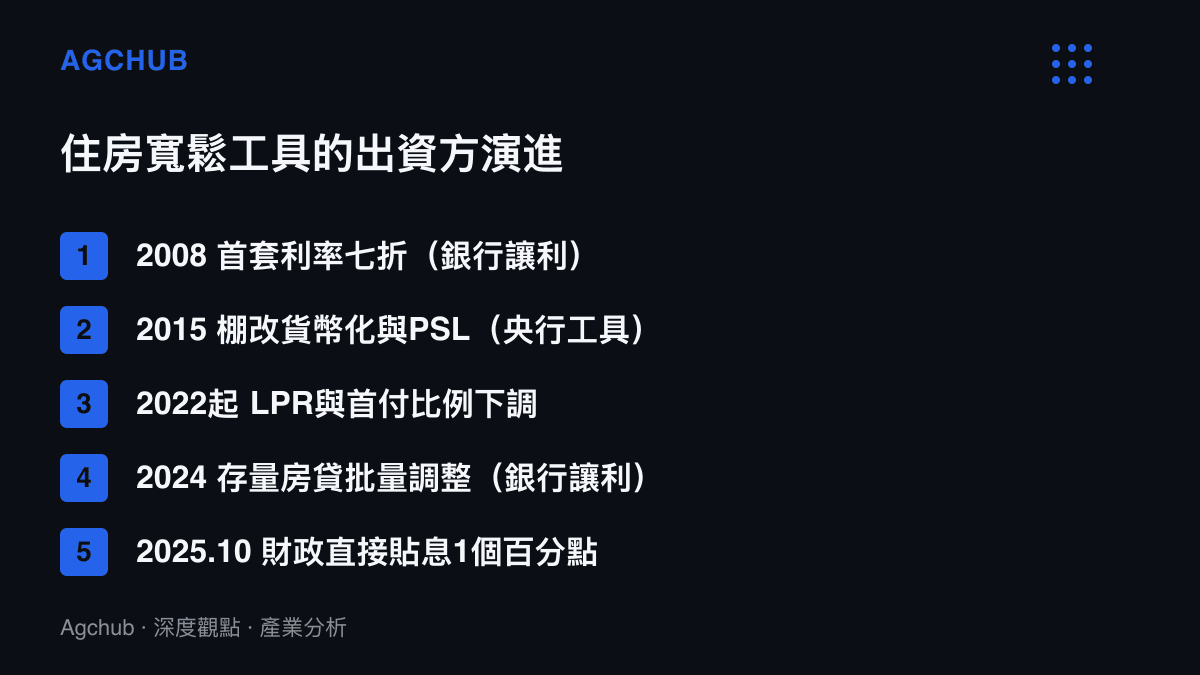
2008年金融海嘯後,大陸首套房貸利率一度允許打到基準利率的7折,當時基準利率5.94%,折後約4.16%,讓利方是銀行。2015到2016年,棚改貨幣化搭配央行抵押補充貸款(PSL)注入流動性,出資方是央行政策工具。2022年以來轉向價格工具:5年期以上LPR從2019年8月掛牌的4.85%一路下調至2025年5月的3.5%,首套房貸利率隨之落到3%附近。2024年9月存量房貸利率批量調整,按中國人民銀行當時公布的測算,平均降幅約0.5個百分點,惠及約5,000萬戶、1.5億人,每年減少家庭利息支出約1,500億元。
這幾輪讓利的主體都是銀行資產負債表,代價也相應累積:商業銀行淨息差已壓到1.4%附近的歷史低位,再要求銀行對新貸讓利的空間有限。本次貼息改由財政直接支付,銀行按合約利率收息,息差不承擔讓利成本。貨幣端讓無可讓之後,寬鬆的帳單記到財政科目,這是本次政策在工具史上的位置。
一條寫給三四線市場的線
回到1.25萬元這條隱含單價線。一線城市新建住宅成交均價普遍在每平方公尺四、五萬元以上,120平方公尺的住宅總價動輒五、六百萬元,與150萬元的界線相差數倍,補貼與一線市場基本絕緣。多數省會城市核心城區的單價也高於這條線。真正被覆蓋的是單價6,000到10,000元的三四線城市與縣域市場:總價80萬到120萬元、面積90到120平方公尺的住房,正好落在三道數字之內。
值得一提的是,120平方公尺的面積上限在這些市場幾乎不構成約束,當地主力供給本就集中在90到120平方公尺;真正起篩選作用的是總價線。政策表述裡的中小套型、較低價位,對應的正是庫存壓力最集中、去化週期最長的市場區隔。定向選擇有雙重含義:補貼流向價格下行壓力最大的庫存;同時刻意避開為高能級城市的房價再加槓桿。
一年窗口,五年貼息
時間結構上有兩層容易混淆的期限。實施期暫定一年,即2025年10月1日至2026年9月30日之間新發放的合資格貸款才能納入;每筆貸款的貼息期最長5年,從放款日起算。兩層疊加,財政的實際支出會延伸到2031年,2026年9月最後一批放款的貼息尾款要到2031年9月才結清。
一年窗口對購房行為的作用力相當直接:原本計畫在未來兩三年購屋的合資格家庭,會有把簽約與放款壓進窗口的誘因,需求被前置。期限掛在條文裡,行為就跟著期限走,先前中美經貿聯合安排倒數中的到期表牽動黃豆裝船節奏,屬於同一種結構。「暫定」二字則留了活口:若一年後評估去化效果達標,窗口可能延長或調整門檻;若放量有限,財政補貼的邊際成本就需要重算。
受惠與承壓的分配
沿著這條結構往下推,兩側的位置相當清晰。
合資格首購家庭是第一層受益者,累計近5萬元的利息減免,約當三到五年的物業費支出。三四線與縣域開發商拿到去化窗口,回款速度直接影響債務滾動。銀行端的受益容易被忽略:財政替借款人支付1個百分點,銀行按原合約收息,資產端多了一批貼息期內還款能力有補貼支撐的首購按揭,且不消耗息差。地方財政則透過庫存去化,間接獲得土地市場的支撐。
承壓與被排除的一方同樣明確。一線與核心二線的首購族在地理上被劃出範圍,同樣的剛性需求拿到的是原利率;改善型換房族羣不在政策射程內。還有一個制度層面的邊際影響值得記帳:貼息期內合資格商貸的實際利率約2%,低於首套公積金貸款5年期以上2.6%的水準,兩種購房融資工具的相對價格出現少見的倒轉,合資格家庭在純商貸與組合貸之間的選擇權重可能重排。五年期滿,利率回到合約水準,月供回升的落差由借款人自行吸收。
財政帳本的規模變數
最後是支出規模。單戶年均貼息大致落在5,000到10,000元區間,取決於餘額與期限;財政總支出等於窗口內完成放款的合資格貸款筆數乘以單戶均值。通知未公布預算上限,這項政策本質上是一張按量結算的支票,規模由需求端決定。
三個變數值得跟蹤:一年後窗口是否續期;150萬元的總價門檻是否隨各地房價分化而調整;窗口期內合資格貸款實際放量多少。最後一項最關鍵,它既是政策效果的檢驗,也是對三四線需求價格彈性的一次實測:當利率讓渡三分之一、月供減約800元,被壓抑的自住需求究竟釋放多少,答案會寫進下一輪政策的預算表。