
成癮集中在第三階:鎮痛藥市場的管制階梯與毛利分布
以世界衛生組織止痛三階梯為座標,拆解成癮風險集中於強類鴉片一層的管制結構,對照美國鴉片危機的和解金規模與中國嗎啡消耗量缺口,推演非成癮性止痛新藥上市後的市場分層走向。
抖音熱榜把七個字的提問推上榜單:鎮痛藥都會上癮嗎。藥理學的答案很乾脆,多數不會。開放貨架上的布洛芬與乙醯胺酚作用於發炎途徑與中樞溫度調節,不觸及大腦獎賞迴路,不產生耐受與渴求;會導致依賴的品項,集中在必須用紅色專用處方箋才能取得的最窄一層。這條分界由管制體系畫定,往下延伸,決定的是各層藥品完全不同的成本結構、毛利與競爭格局。生成一個熱榜問題的成本趨近於零,回答它所需的分層知識卻分散在處方系統、藥師與病患教育裡,兩端嚴重不對稱,這與先前拆解科普影片重算成本表時看到的結構屬於同一種成本錯置。
三階梯:風險與管制同步上升
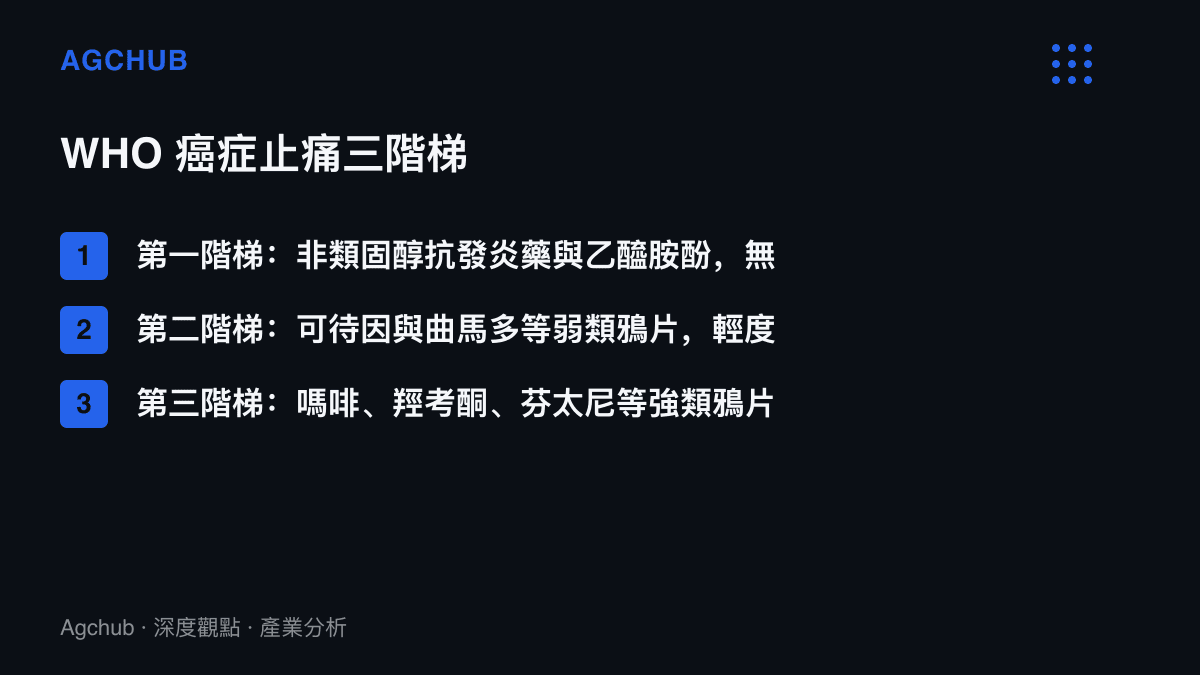
世界衛生組織 1986 年提出癌症止痛三階梯原則,至今仍是疼痛用藚的底層分類。第一階梯是非類固醇抗發炎藥與乙醯胺酚,對應藥房的開架貨架,沒有成癮性,但肝、腎與消化道風險畫出劑量天花板,布洛芬自行用藥單日不宜超過 1,200 毫克的上限就是這條天花板的體現。第二階梯是弱類鴉片,可待因與曲馬多為代表,具備輕度依賴風險,中國自 2008 年起將曲馬多列入第二類精神藥品管制。第三階梯是強類鴉片,嗎啡、羥考酮、芬太尼系列全部在列,成癮性唯一集中的層級,對應全球各國最高等級的處方與流通管制。
換句話說,熱榜問題裡的「鎮痛藥」是一個把三層貨架壓平的統稱。把依賴風險攤開看,非處方層為零,第二階梯的風險以處方管制覆蓋,第三階梯才觸及濫用與非法分流。芬太尼類物質在中國自 2019 年 5 月起整類列管,連尚未上市的新型衍生物都被提前納入名錄,這是管制邏輯走到最嚴的一格。
執照寫進成本表
在中國,第三階梯的遊戲規則寫在《麻醉藥品和精神藥品管理條例》裡:原料由國家定點的罌粟種植基地供應,生產企業由藥監部門定點指定,醫療端執行專人負責、專櫃加鎖、專用帳冊、專用處方、專冊登記的五專管理。處方量也被切細,麻醉藥品注射劑每張處方為一次常用量,緩釋劑型不得超過 7 日常用量,門診癌症疼痛患者放寬至 15 日。
這套體系的結果是極高的進入門檻。人福醫藥旗下宜昌人福長期主導芬太尼系列的國內市場,恩華藥業與國藥集團體系瓜分其餘份額,新競爭者要跨越的是執照資格而非臨牀數據。對應到財報,麻醉管制藥品業務的毛利率長期落在七成上下的區間,與學名藥平均兩到四成的水平明顯拉開。專利到期不會稀釋這種定價權,因為它的來源是執照稀缺,不是化合物獨佔。
中間地帶的品種則示範了成癮性認定如何直接改寫營收。揚子江藥業的地佐辛注射液以成癮性低於嗎啡的定位放量,巔峯年銷售額超過人民幣 60 億元,擠進中國止痛藥市場單品前列。隨後兩年內,這個品種先在 2022 年版國家醫保藥品目錄調整中被調出,2024 年 7 月起再被列入第二類精神藥品管制,從超級單品轉為嚴格管控品種。成癮性的監管定性一出,單品可觸及的市場規模跟著改寫。
美國那本帳:一句免費斷言的二十年回沖
對照組在美國。1996 年普度製藥推出 OxyContin,行銷體系引用 1980 年《新英格蘭醫學雜誌》一封 101 個字的讀者來信,宣稱住院病人使用麻醉劑後成癮罕見,這封信日後被學術文獻引用超過 600 次,成為成癮率低於 1% 說法的根據。疊加同一時期疼痛是第五生命徵象的臨牀推廣,類鴉片處方量在 2012 年達到約 2.55 億張的高峯。OxyContin 上市二十餘年累計銷售超過 350 億美元。
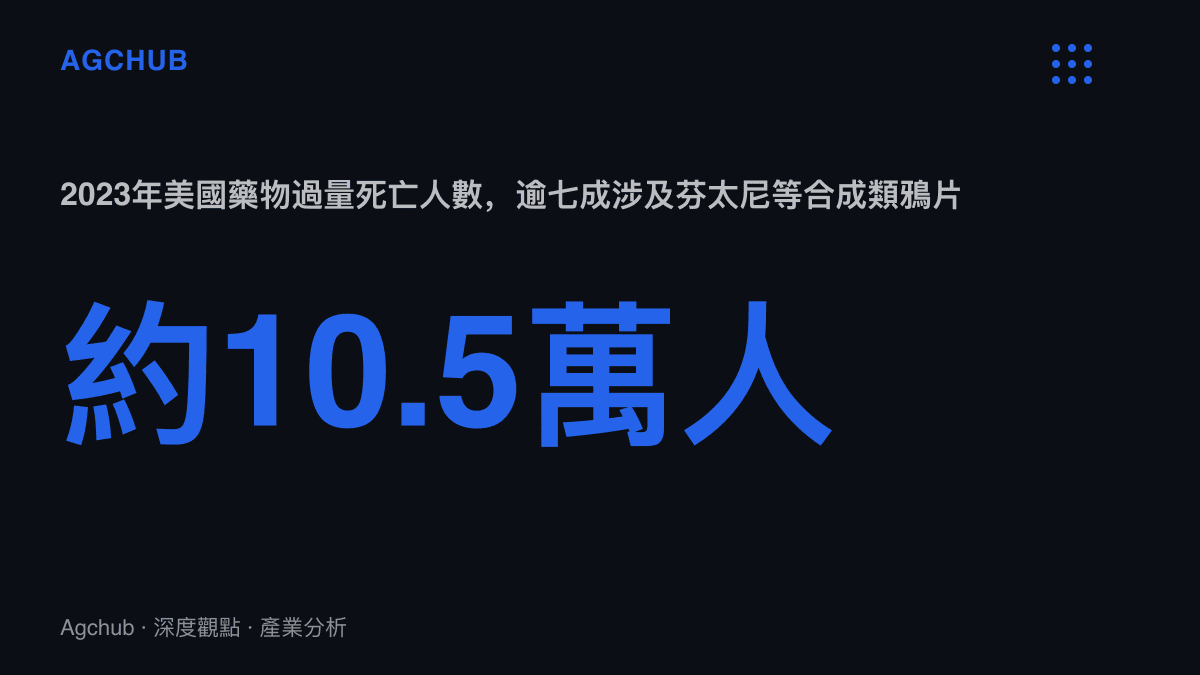
帳單在十年後到期。處方端收緊之後,部分需求轉向海洛因與非法芬太尼,2023 年全美藥物過量死亡約 10.5 萬人,其中逾七成涉及合成類鴉片。司法追償隨後展開:普度製藥 2020 年認罪,刑事罰款與沒收合計 83 億美元;Sackler 家族 2022 年以約 60 億美元現金換取民事免責框架;McKesson、AmerisourceBergen、Cardinal Health 三大經銷商連同嬌生,2021 年簽下總額 260 億美元的全國和解。製造、流通、零售三個環節按責任比例分攤,等於把成癮風險以和解金形式回沖進各家的損益表。
一句免費的斷言,最後由整個社會花二十年與數十萬條人命完成驗證,成本再以罰款與和解金的名目回流企業端。斷言與驗證之間的時間差與成本差,先前在七百二十二份手稿爭議裡已經出現過一次,藥品行銷只是把它放大到公共衛生的量級。
需求側的缺口:百分之二
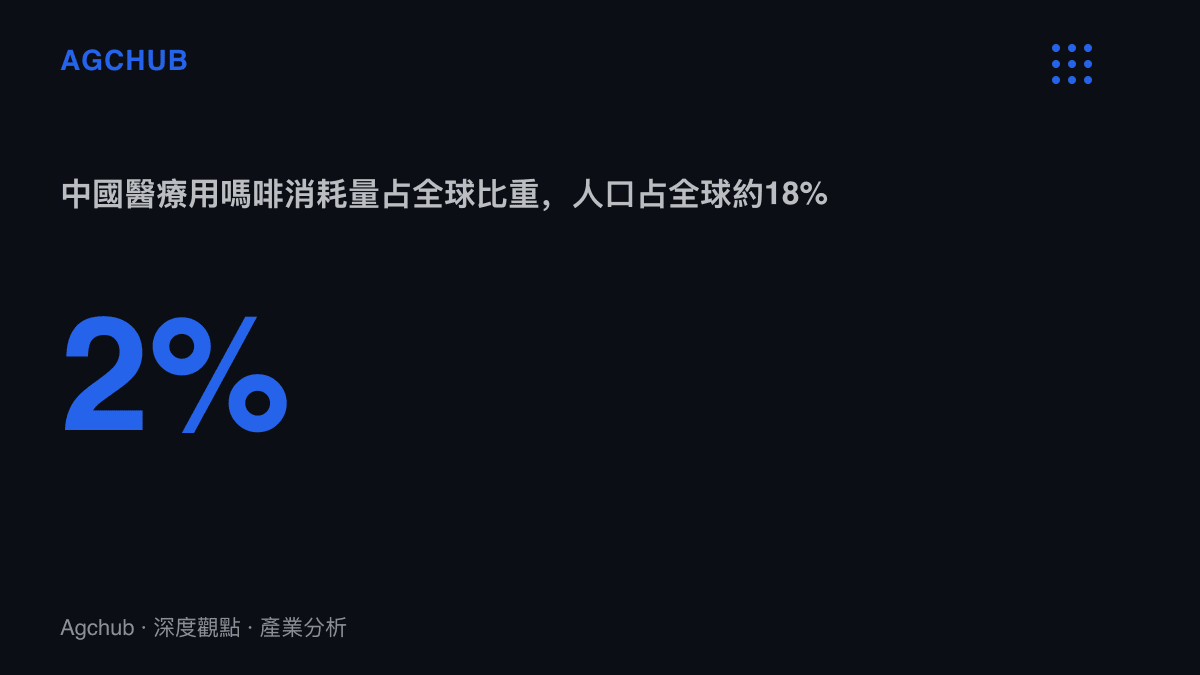
美國的帳顯示管制過鬆的代價,中國的數字則顯示另一端的缺口。依國際麻醉品管制局歷年統計,中國醫療用嗎啡消耗量長期僅佔全球總量約 2%,以約 18% 的人口佔比換算,人均用量約為全球平均的九分之一。第三階梯藥物在腫瘤科之外的滲透同樣有限:國家癌症中心登記每年新發惡性腫瘤約 482 萬例,其中過半數患者在病程中經歷疼痛,規範化止痛治療的覆蓋與需求之間存在明顯落差,人均類鴉片消耗量是少數能量化這個落差的指標。手術麻醉之外的分娩鎮痛,2019 年起以 913 家試點醫院推動,試點機構的鎮痛率升至約五成,非試點機構仍有一段距離。
壓低消耗量的力量有兩股。供給端的紅處方、五專與定點流通,讓每一劑第三階梯藥物都附帶管理成本;需求端對成癮的疑慮,則讓部分患者與家屬主動放棄止痛。熱榜上那句提問,正是需求端疑慮的流量投影,而疑慮的量化結果,就落在那個 2% 上。
新藥與三種情境
成癪性集中在第三階的事實,近兩年開始被製藥業直接商業化。Vertex 的 suzetrigine 於 2025 年 1 月獲美國 FDA 核準,用於中重度急性疼痛,機制為 Nav1.8 鈉離子通道抑制,完全不觸及類鴉片受體,單錠批發定價 15.5 美元。這是數十年來首個以全新機制獲準的急性止痛藥,商業敘事直接:把不成癮賣成溢價。臨牀端對其相對既有止痛藥的優勢幅度仍有爭論,定價本身已經表明,安全屬性被當成獨立的計價單位。
往後推演三種情境。第一種是階梯不動:管制體系維持現狀,非類鴉片新藥在高價帶切走手術與門診的急性止痛市場,OTC 層繼續量大利薄,第三階梯的執照紅利不受影響。第二種是需求釋放:癌痛規範治療與分娩鎮痛的滲透率上升,定點企業的出貨量同步放大,原料端的國家種植計劃成為唯一瓶頸,執照紅利從毛利轉為量的成長。第三種是監管再平衡:地佐辛模式重演,中間地帶品種持續被升級列管或調出醫保,處方與衛教成本向醫院端移轉,市場向開架層與執照層兩極收縮。
熱榜的提問用一句話就能回答。產業裡的答案是同一條階梯上的三本帳:成癮性記在第三階,用藥疑慮記在需求端,執照毛利記在定點企業,各自攤提,互不沖銷。